
최근 경제적 어려움으로 보험료 납부에 부담을 느끼는 계약자들이 늘면서, 보험 해지 대신 활용할 수 있는 '보험료 납입유예' 제도가 주목받고 있습니다. 최근 금융위원회가 발표한 지원 방안에 따라, 일시적으로 소득이 줄거나 육아휴직 등으로 생활비가 빠듯해진 경우 최대 1년까지 보험료 납부를 미룰 수 있게 되었습니다. 이는 오래 유지해 온 보험을 성급하게 해지하여 손해를 보는 것을 방지하기 위한 중요한 대안으로 제시되고 있습니다.
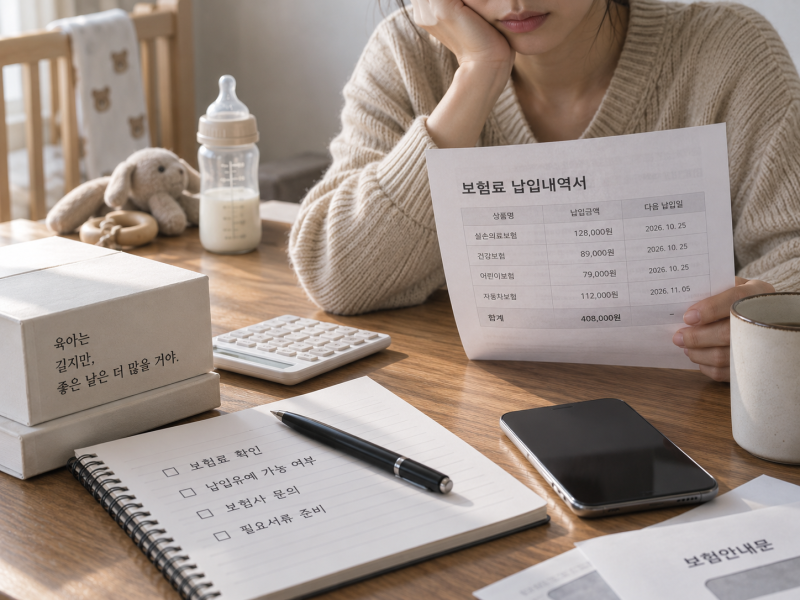
실제 블로그 후기들을 살펴보면, 보험료 납입유예는 보험료를 면제해 주는 것이 아니라 납부 시기를 뒤로 미루는 제도라는 점을 강조합니다. 유예 기간이 끝난 후에는 밀린 보험료를 추가로 납부해야 하므로, 신청 전 반드시 보험사에 유예 종료 후 납부 계획을 확인해야 합니다. 특히 육아휴직 중인 경우 본인 또는 배우자가 지원 대상에 포함될 수 있으며, 어린이보험 할인 등 다른 지원책과 함께 고려하는 것이 현명하다는 의견이 많습니다.
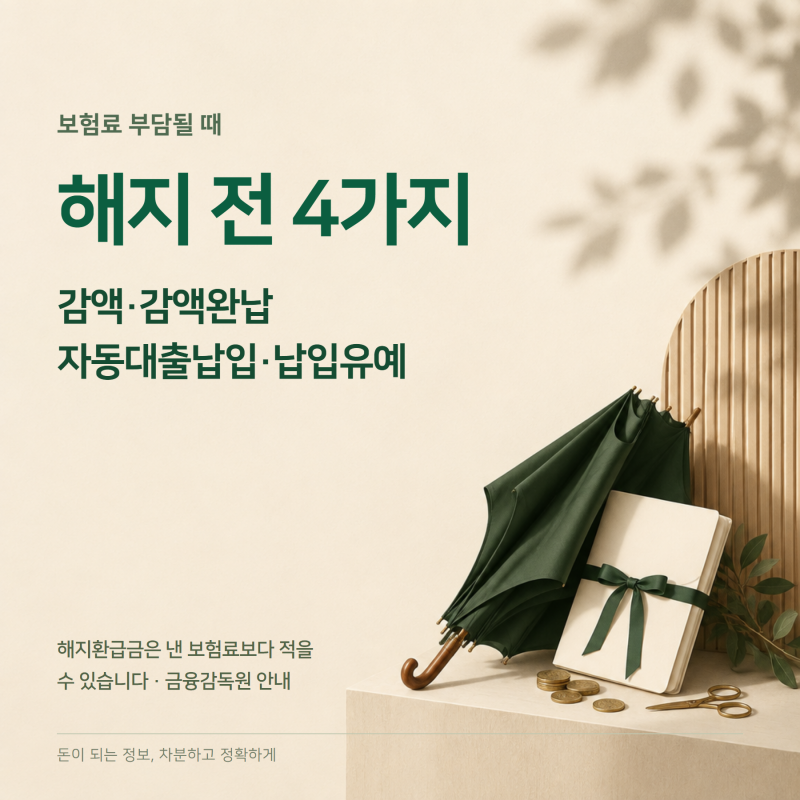
보험 해지를 고려하기 전에 보험료 납입유예 외에도 감액완납, 자동대출납입 등 다양한 계약 유지 제도를 먼저 검토하는 것이 중요합니다. 납입유예는 상품 및 회사별로 적용 조건이 다를 수 있으므로, 자신의 보험이 대상인지, 유예 중 보장은 어떻게 유지되는지 등을 보험회사에 직접 문의하여 정확한 정보를 확인해야 합니다. 당장의 부담을 줄이면서도 소중한 보장을 지킬 수 있는 현명한 선택이 필요합니다.