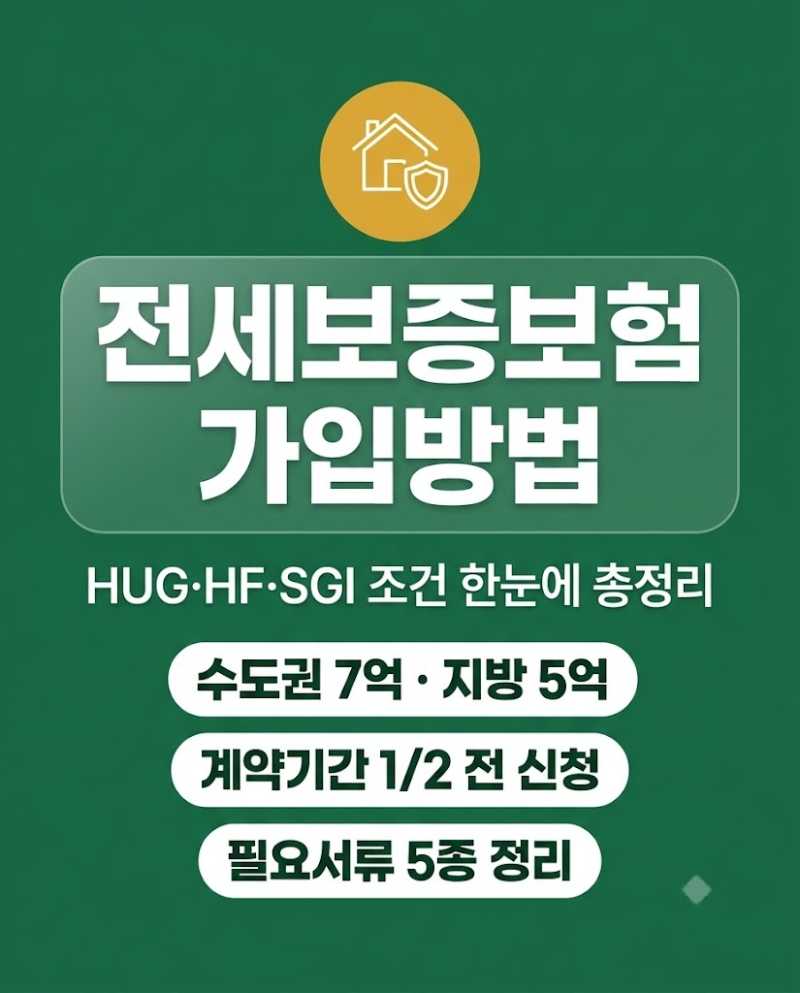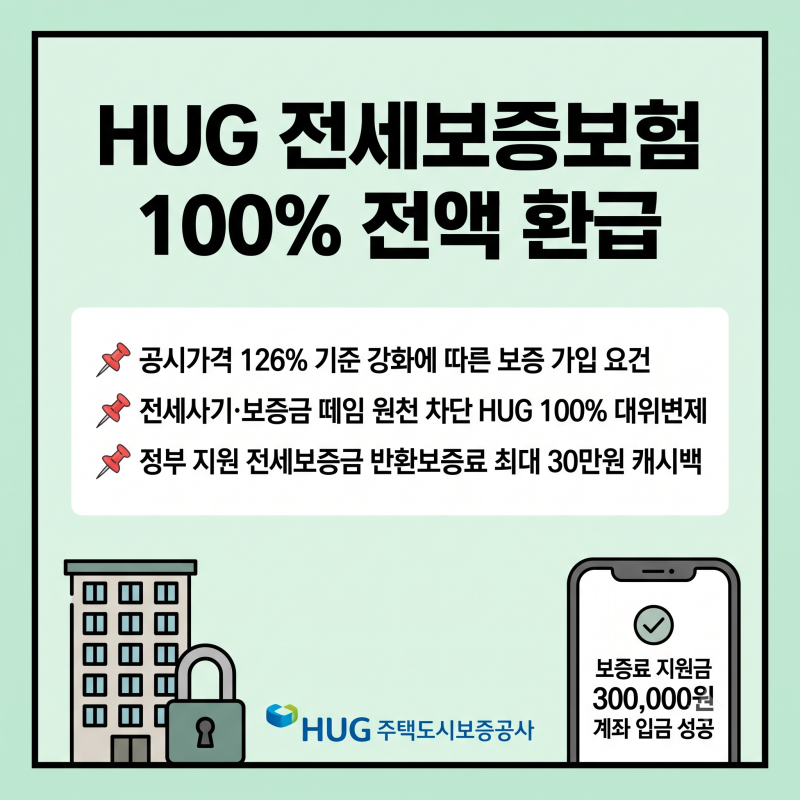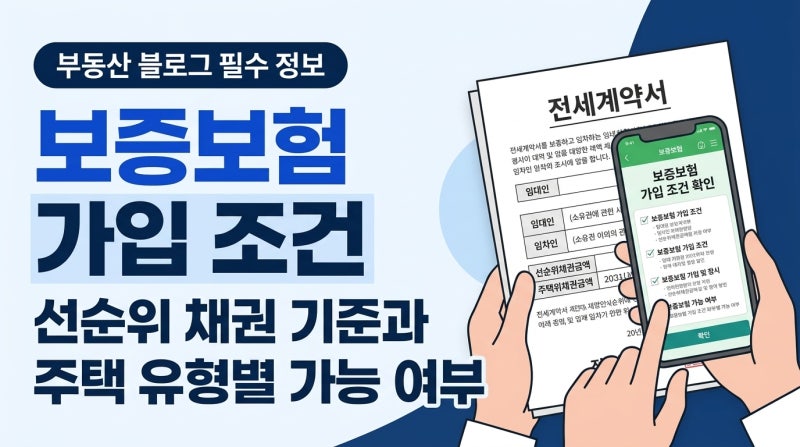
전세 보증보험은 임대인이 보증금을 반환하지 못할 경우 보증기관이 대신 지급하는 상품입니다. 가입 조건은 보증금 한도, 주택 가격, 선순위 채권 비율, 등기부 상태 등 다양하며 특히 공시가격 126% 룰이 중요합니다.
HUG, HF, SGI 세 기관에서 취급하며, 주거용 오피스텔은 계약서상 주거용 표기가 필수이고 전입신고와 확정일자를 갖춰야 합니다. 전세 계약 시 보증금 미반환에 대한 우려는 많은 임차인들의 공통된 고민입니다.
소중한 전세금을 안전하게 지키기 위해 전세 보증보험 가입을 고려하지만, 단순히 계약했다고 모든 주택이 가입되는 것은 아닙니다. 보증기관이 정한 엄격한 보증보험 가입조건을 충족해야만 보호를 받을 수 있으므로, 계약 전 요건 확인이 중요합니다.
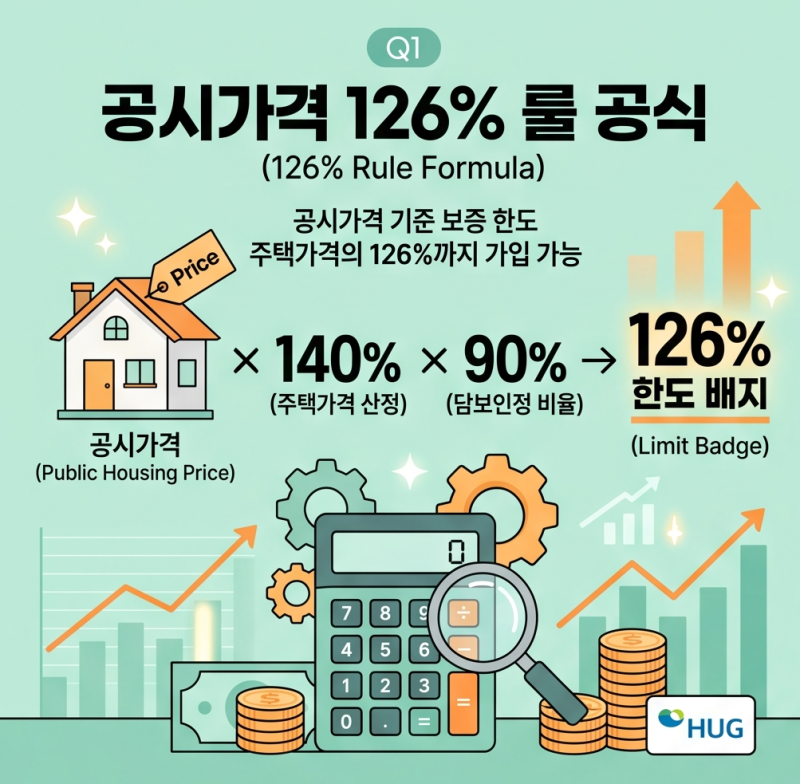
보증보험 가입의 핵심 조건은 보증금 한도, 주택 가격 기준, 선순위 채권 비율, 등기부 상태 등 다양합니다. 특히 비아파트 주택은 공시가격의 126% 이내여야 가입 가능한 '공시가격 126% 룰'을 확인해야 합니다.
전세보증금과 선순위 채권을 합한 금액이 주택 가격의 90% 이내여야 하며, 선순위 채권은 주택가액의 60%를 넘지 않아야 합니다. 등기부등본상 권리 제한이 없어야 하고, 주거용 오피스텔은 계약서에 주거용 표기가 필수입니다. 전입신고와 확정일자 확보는 기본 요건입니다.
전세 보증보험은 다양한 가입조건을 가지고 있어, 계약 전 꼼꼼한 확인이 필수적입니다. HUG, HF, SGI 등 각 보증기관별로 세부 조건과 한도에 차이가 있으므로, 본인의 상황에 맞는 기관을 선택하고 해당 조건을 정확히 파악해야 합니다.
안전한 전세 계약을 위해 계약금을 지불하기 전에 모든 가입 요건을 충족하는지 확인하는 것이 가장 현명한 방법입니다.
HUG, HF, SGI 세 기관에서 취급하며, 주거용 오피스텔은 계약서상 주거용 표기가 필수이고 전입신고와 확정일자를 갖춰야 합니다. 전세 계약 시 보증금 미반환에 대한 우려는 많은 임차인들의 공통된 고민입니다.
소중한 전세금을 안전하게 지키기 위해 전세 보증보험 가입을 고려하지만, 단순히 계약했다고 모든 주택이 가입되는 것은 아닙니다. 보증기관이 정한 엄격한 보증보험 가입조건을 충족해야만 보호를 받을 수 있으므로, 계약 전 요건 확인이 중요합니다.
보증보험 가입의 핵심 조건은 보증금 한도, 주택 가격 기준, 선순위 채권 비율, 등기부 상태 등 다양합니다. 특히 비아파트 주택은 공시가격의 126% 이내여야 가입 가능한 '공시가격 126% 룰'을 확인해야 합니다.
전세보증금과 선순위 채권을 합한 금액이 주택 가격의 90% 이내여야 하며, 선순위 채권은 주택가액의 60%를 넘지 않아야 합니다. 등기부등본상 권리 제한이 없어야 하고, 주거용 오피스텔은 계약서에 주거용 표기가 필수입니다. 전입신고와 확정일자 확보는 기본 요건입니다.
전세 보증보험은 다양한 가입조건을 가지고 있어, 계약 전 꼼꼼한 확인이 필수적입니다. HUG, HF, SGI 등 각 보증기관별로 세부 조건과 한도에 차이가 있으므로, 본인의 상황에 맞는 기관을 선택하고 해당 조건을 정확히 파악해야 합니다.
안전한 전세 계약을 위해 계약금을 지불하기 전에 모든 가입 요건을 충족하는지 확인하는 것이 가장 현명한 방법입니다.