
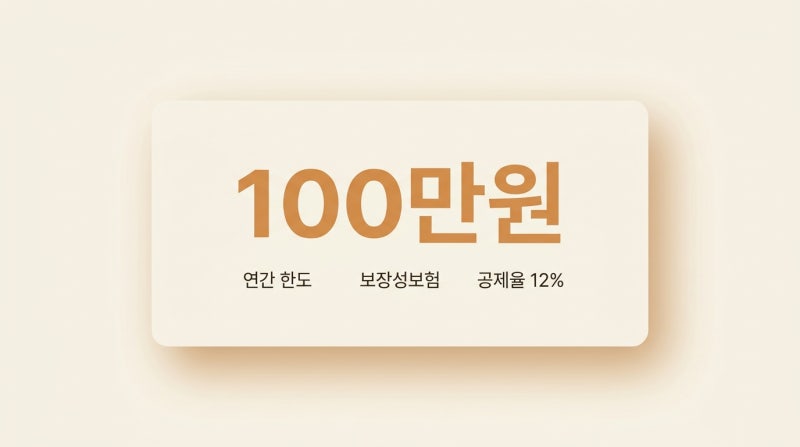
보장성보험료는 연말정산 시 세액공제 대상이지만, 모든 보험료가 자동으로 공제되는 것은 아닙니다. 일반 보장성보험은 연 100만원 한도 내에서 12% 세액공제가 적용되어 최대 12만원까지 혜택을 받을 수 있습니다.
납부한 보험료가 100만원을 초과하더라도 세액공제 대상 금액은 100만원으로 제한되며, 자동차보험도 보장성보험에 해당하여 공제 대상입니다. 매달 납부하는 보장성보험료, 연말정산에서 얼마나 돌려받을 수 있을지 궁금하셨을 겁니다.
많은 분들이 보험료를 많이 낼수록 세액공제 혜택도 커질 것이라 생각하지만, 실제로는 그렇지 않습니다. 보장성보험은 생명보험, 상해보험 등 보장을 목적으로 하며, 일정 조건을 충족하면 세액공제 대상이 됩니다.
하지만 한도와 계산 방식에 대한 오해가 많아 정확한 이해가 필요합니다. 국세청 기준에 따르면 일반 보장성보험은 연 100만원 한도 내에서 12% 세액공제가 적용되어 최대 12만원까지 혜택을 받을 수 있습니다.
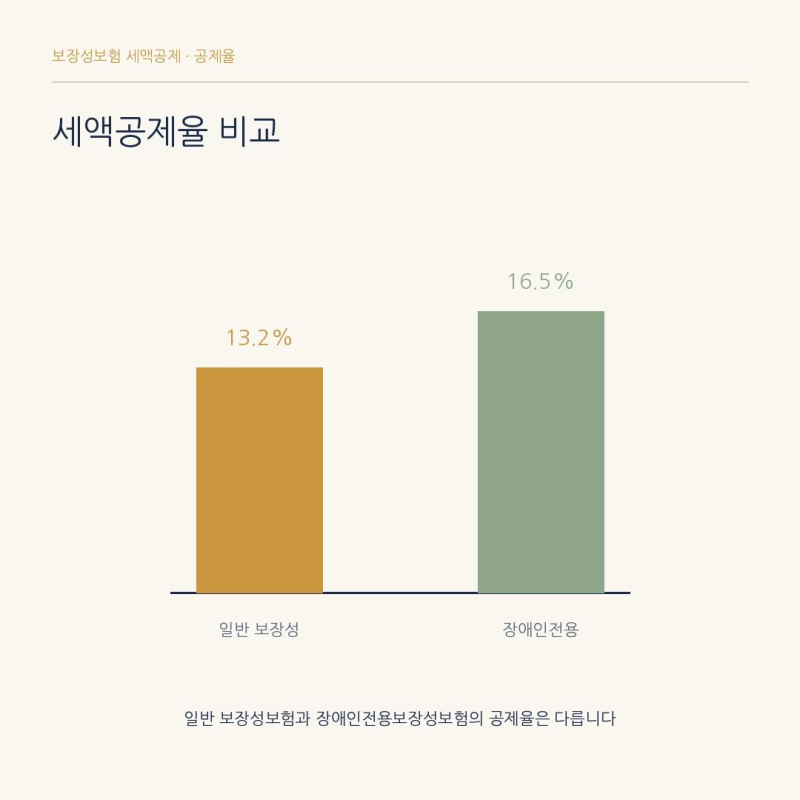
150만원을 납부했더라도 공제 대상 금액은 100만원으로 제한되어 12만원만 공제됩니다. 장애인전용 보장성보험은 연 100만원 한도 내에서 15%가 적용되어 최대 15만원까지 가능합니다. 자동차보험도 보장성보험에 해당하여 세액공제 대상이니 놓치지 마세요.
연간 100만원 이상의 보장성보험료를 납부하고 있다면, 추가 보험 가입을 통한 세액공제 혜택은 기대하기 어렵습니다. 이때는 세금 절감보다 실제 필요한 보장에 초점을 맞춰 보험을 선택하는 것이 현명합니다.
본인 또는 기본공제 대상 가족의 보험료만 공제 대상이 되며, 소득 있는 배우자나 부모님 보험료를 대신 납부해도 본인의 세액공제로는 인정되지 않으니 유의해야 합니다.
납부한 보험료가 100만원을 초과하더라도 세액공제 대상 금액은 100만원으로 제한되며, 자동차보험도 보장성보험에 해당하여 공제 대상입니다. 매달 납부하는 보장성보험료, 연말정산에서 얼마나 돌려받을 수 있을지 궁금하셨을 겁니다.
많은 분들이 보험료를 많이 낼수록 세액공제 혜택도 커질 것이라 생각하지만, 실제로는 그렇지 않습니다. 보장성보험은 생명보험, 상해보험 등 보장을 목적으로 하며, 일정 조건을 충족하면 세액공제 대상이 됩니다.
하지만 한도와 계산 방식에 대한 오해가 많아 정확한 이해가 필요합니다. 국세청 기준에 따르면 일반 보장성보험은 연 100만원 한도 내에서 12% 세액공제가 적용되어 최대 12만원까지 혜택을 받을 수 있습니다.
150만원을 납부했더라도 공제 대상 금액은 100만원으로 제한되어 12만원만 공제됩니다. 장애인전용 보장성보험은 연 100만원 한도 내에서 15%가 적용되어 최대 15만원까지 가능합니다. 자동차보험도 보장성보험에 해당하여 세액공제 대상이니 놓치지 마세요.
연간 100만원 이상의 보장성보험료를 납부하고 있다면, 추가 보험 가입을 통한 세액공제 혜택은 기대하기 어렵습니다. 이때는 세금 절감보다 실제 필요한 보장에 초점을 맞춰 보험을 선택하는 것이 현명합니다.
본인 또는 기본공제 대상 가족의 보험료만 공제 대상이 되며, 소득 있는 배우자나 부모님 보험료를 대신 납부해도 본인의 세액공제로는 인정되지 않으니 유의해야 합니다.