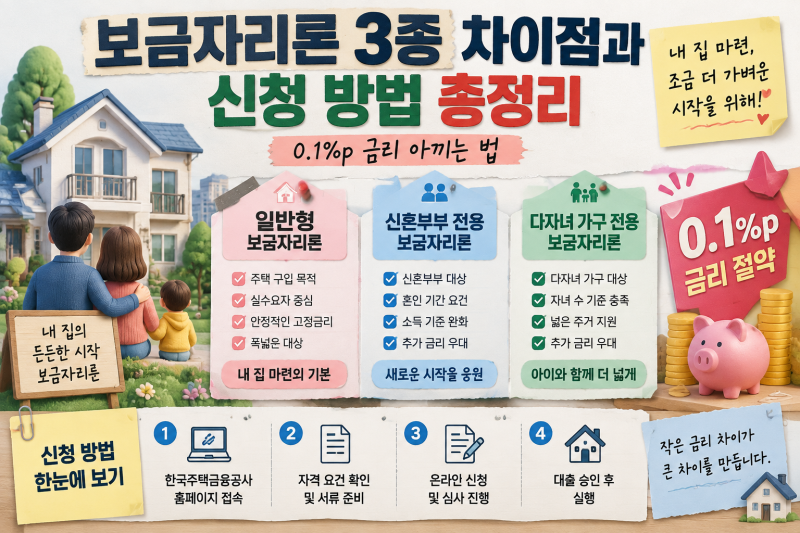
보금자리론은 내 집 마련을 위한 주요 정책 대출 상품으로, 많은 예비 주택 구매자들이 은행 상담을 통해 정보를 얻고 있습니다.
하지만 실제 상담 과정에서 은행별로 안내하는 대출 한도가 수천만 원씩 차이 나거나, 방공제 적용 여부에 대한 설명이 상이하여 혼란을 겪는 경우가 많습니다. 이는 대출 신청 전 정확한 정보를 얻기 위한 은행 상담의 중요성을 더욱 부각합니다.
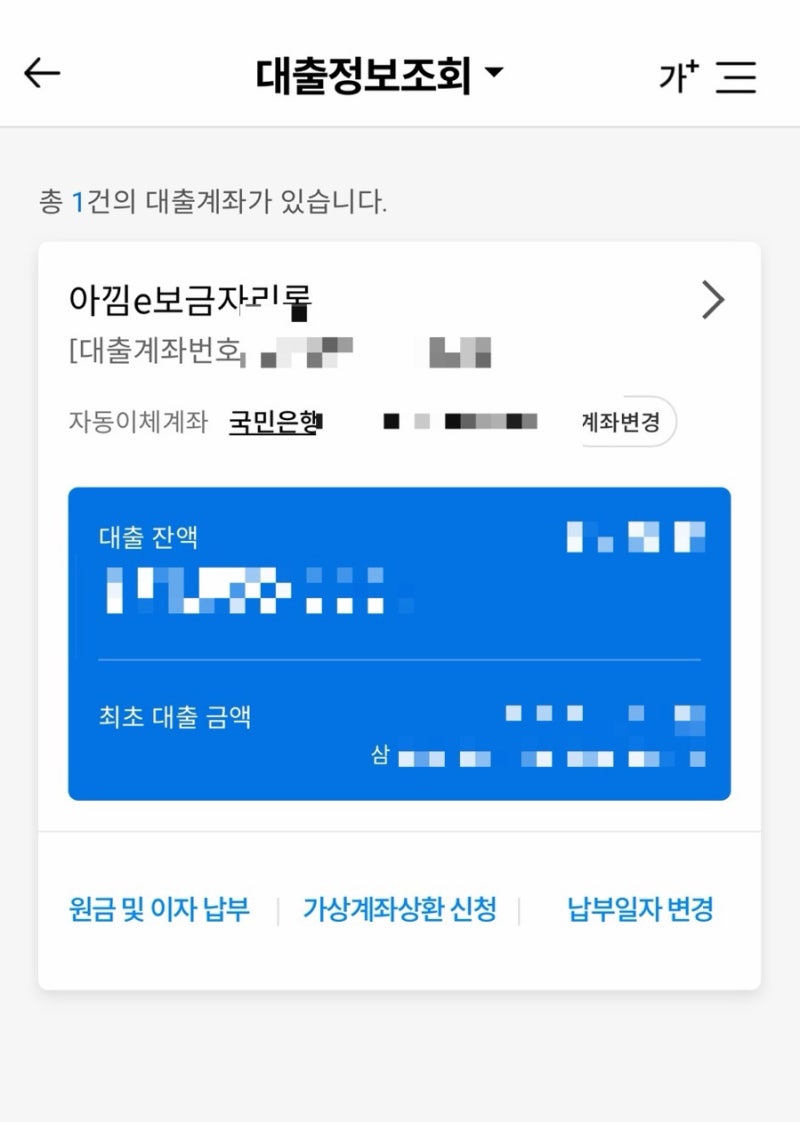
실제 상담 후기에서는 보금자리론의 핵심 쟁점인 방공제 적용 여부가 은행마다 다르게 안내되어 신청자들이 당혹감을 느꼈습니다. 또한, 아낌e-보금자리론의 전자약정이 매매 전자계약과는 별개라는 점 등 인터넷 정보와 다른 실제 팩트들이 확인되었습니다.
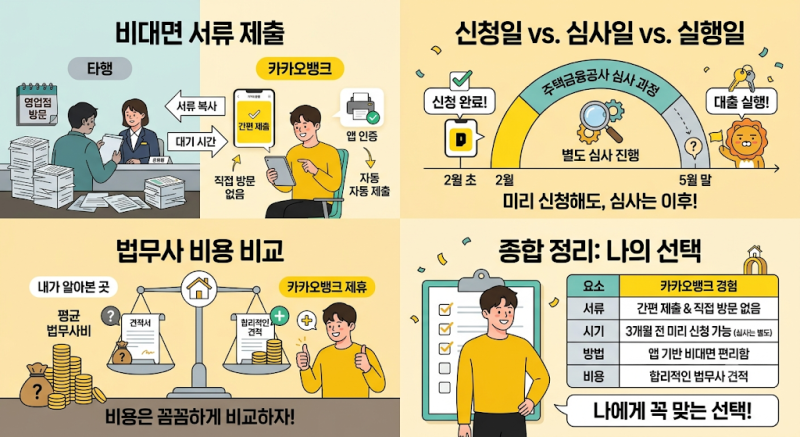
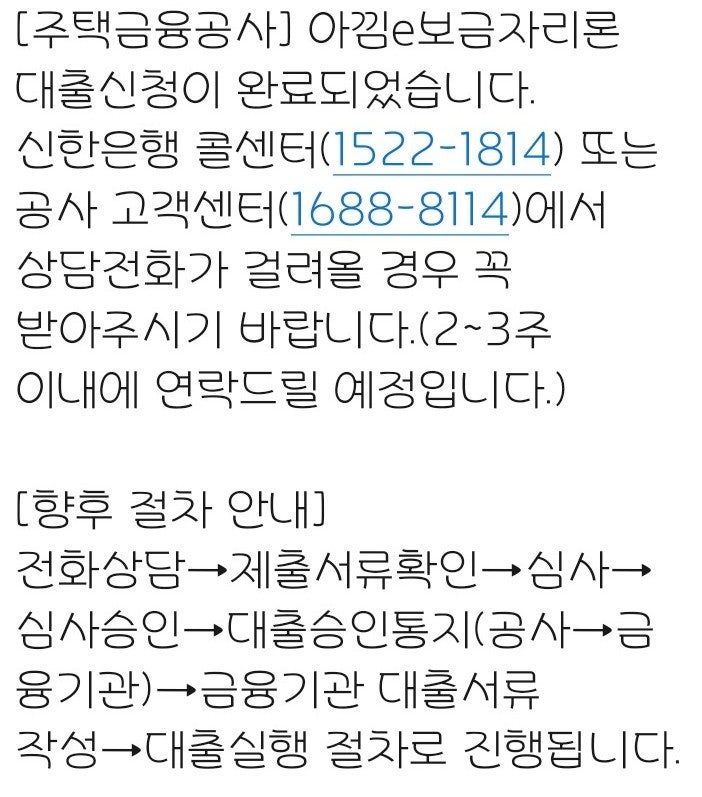
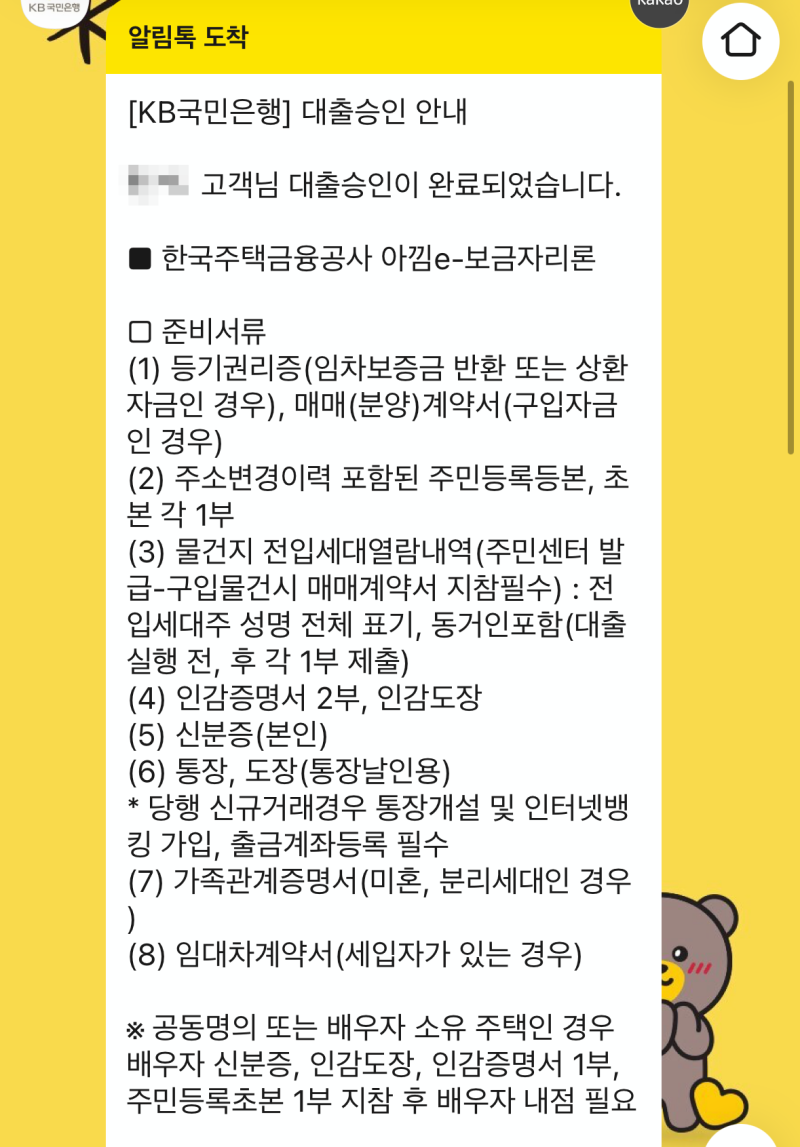
대출 실행 후 6개월 이내 전입신고 의무 등 세부 조건도 중요하게 다뤄집니다. 보금자리론 신청 후에는 은행 연락을 기다려 서류를 제출하고, 심사 기간 중에는 신용 변동을 유발할 큰 금액 결제를 피해야 합니다.
잔금일 전에는 대출금이 본인 계좌로 먼저 입금되므로, 매도자에게 이체할 한도를 미리 증액하는 것이 필수입니다. 여러 은행을 직접 방문하여 상담받는 것이 정확한 한도와 조건을 파악하는 데 도움이 됩니다.