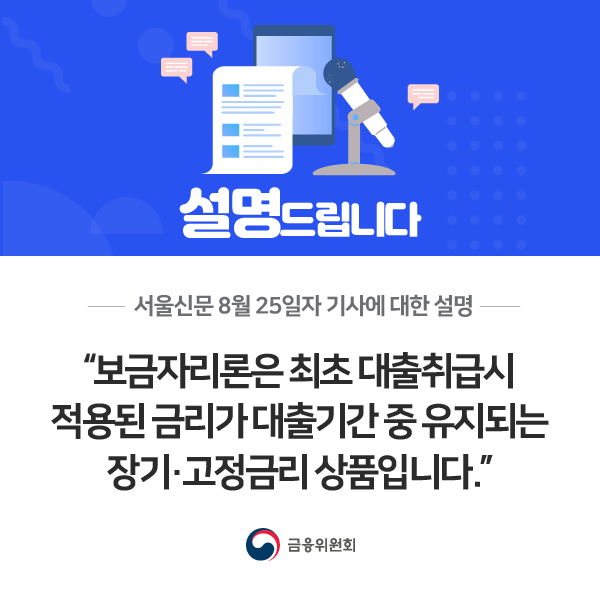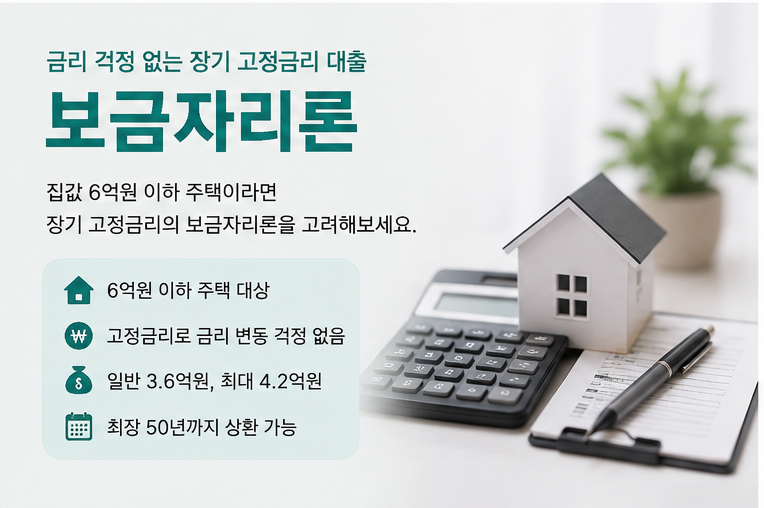
보금자리론은 무주택자 및 서민의 주거 안정을 위한 대표적인 정책모기지 상품입니다. 만기 내내 고정금리를 유지하여 금리 변동기에도 안정적인 상환 계획을 세울 수 있다는 장점이 있습니다.
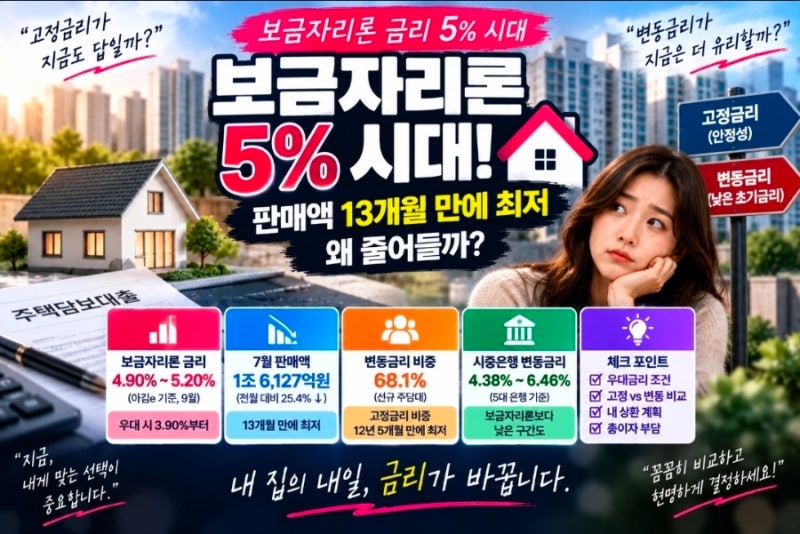
그러나 최근 시장금리 상승과 함께 보금자리론의 초기 금리도 여러 차례 인상되어 5%대에 진입했으며, 이로 인해 신규 판매액이 크게 감소하는 추세를 보였습니다.
금리 인상기임에도 불구하고 많은 대출 희망자들이 보금자리론의 고정금리 대신 시중은행의 변동금리를 선택하는 현상이 나타나고 있습니다. 이는 현재 시점의 변동금리가 보금자리론의 고정금리보다 낮게 형성되어 있기 때문입니다.
대출 갈아타기를 고려할 때는 기존 금리와 신규 금리의 차이, 중도상환수수료, 그리고 대출 유지 기간을 종합적으로 판단하는 것이 중요합니다.
정책모기지 활용 시에는 고정금리형 상품의 안정성과 함께, 디딤돌대출처럼 5년 주기 변동금리 옵션이 있는 경우 금리 변동 주기를 정확히 이해해야 합니다.
금리 상승기에는 만기까지 변동이 없는 순수 고정금리나 긴 주기의 고정형을 선택하는 것이 유리할 수 있으나, 현재 시장 상황에서는 변동금리가 더 저렴한 역전 현상도 고려해야 합니다.