
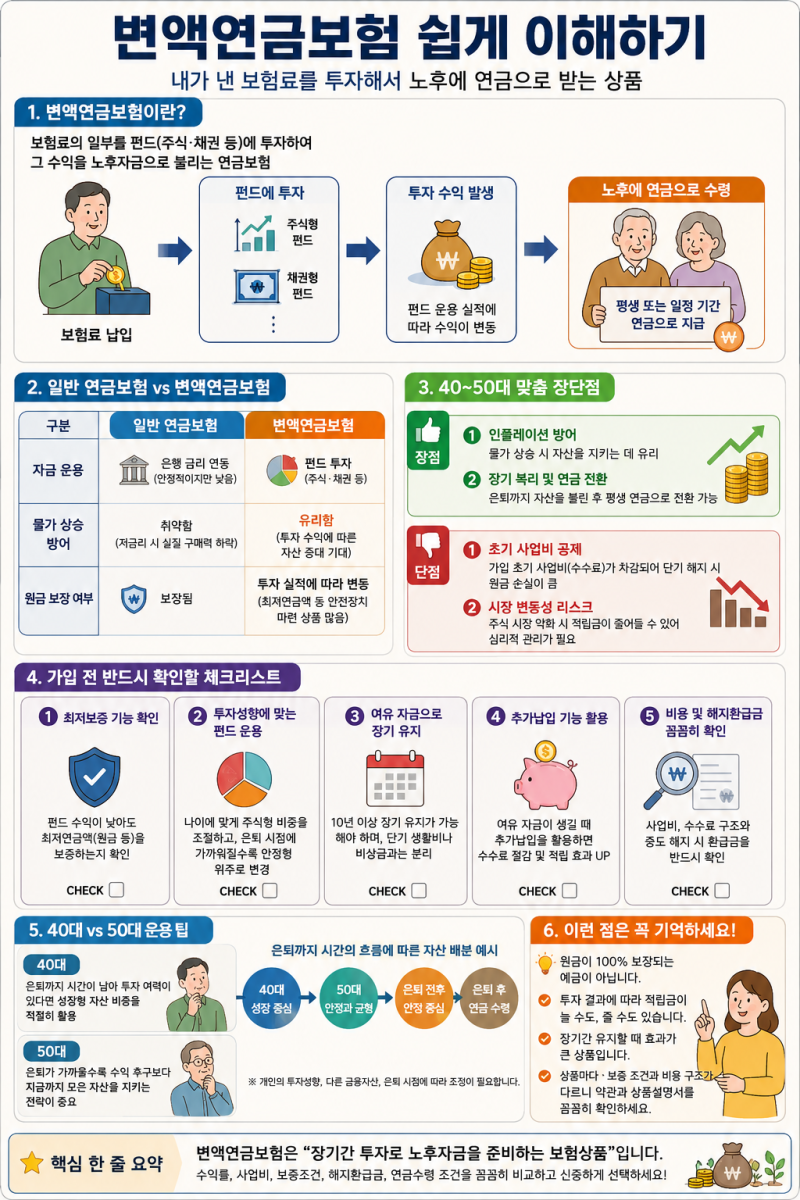

변액연금보험은 보험과 투자를 결합한 금융상품으로, 일반 저축성 보험보다 높은 수익을 기대할 수 있어 장기적인 노후 자금 마련 수단으로 주목받습니다. 10년 이상 유지 시 비과세 혜택이 강조되어 다양한 연령층에서 관심을 보입니다.
그러나 투자 성과에 따라 원금 손실 가능성이 있어 신중한 접근이 필요합니다. 실제 후기에서는 변액연금보험의 치명적인 단점으로 높은 사업비 선차감 구조를 지적합니다.
매달 납입 보험료의 7~15%가 사업비로 공제되어 초기 해지 시 심각한 원금 손실이 발생할 수 있습니다. 특히 목돈이 필요한 20대 사회초년생에게는 자금 흐름과 맞지 않아 금융감독원 민원의 단골 상품으로 꼽힙니다.
변액연금보험 가입 전에는 사업비 구조와 실제 투자되는 금액을 면밀히 확인해야 합니다. 또한, 약관에 명시된 최저보증 기능이 원금 보장을 의미하는지, 어떤 조건에서 보증되는지 정확히 이해하는 것이 중요합니다.
보험은 순수 보장형으로 유지하고, 투자는 별도의 상품으로 분리하는 전략이 더 유리할 수 있습니다.