민간임대아파트 대출은 공공임대와 달리 보증금을 돌려줄 주체가 민간 건설사이기 때문에 금융기관에서 보증서 유무를 중요하게 확인합니다. 특히 개인회생 중인 경우에도 보증서가 있다면 대출이 가능한 경우가 있어 많은 이들의 관심을 받고 있습니다.
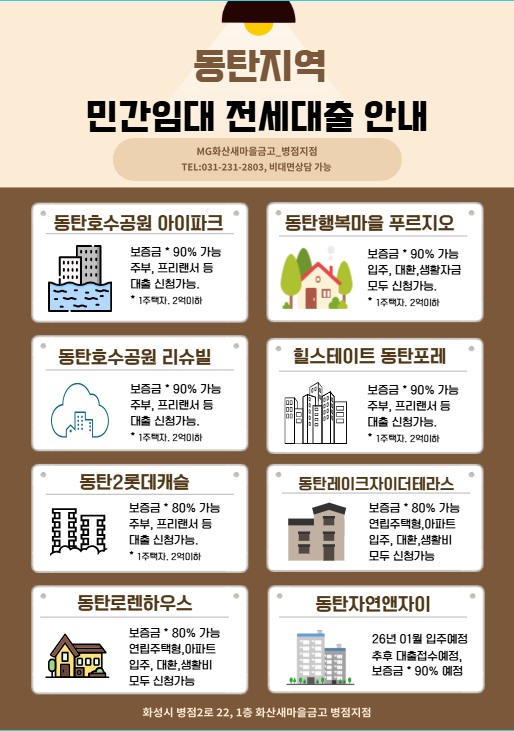
대출 한도는 보증금의 90% 또는 최대 95%까지 가능하며, 이는 공공임대와는 다른 기준이 적용됩니다. 실제 민간임대아파트 대출을 알아보는 이들은 보증금의 100% 대출을 기대하는 경우가 많으나, 대부분 95%가 최대 한도임을 인지해야 합니다.
공공임대와 민간임대의 대출 한도 기준이 다르므로, 계약서 확인 후 정확한 상담이 필요합니다. 임대보증금 보증서 가입 여부가 대출 승인에 결정적인 역할을 하며, 보증서가 없는 단지는 대출이 어렵습니다.
민간임대아파트 대출 시에는 신용 점수보다 단지 내 보증서 유무를 먼저 확인하는 것이 중요합니다. 또한, 이미 납부한 계약금의 처리 방식도 금융사별로 차이가 있을 수 있으므로 사전에 문의해야 합니다.
2금융권에서는 최소 대출 금액 기준이 다양하며, 오피스텔이나 빌라 등 비아파트 형태의 공공임대도 취급하는 곳이 있으니 여러 금융기관을 비교하는 것이 현명합니다.