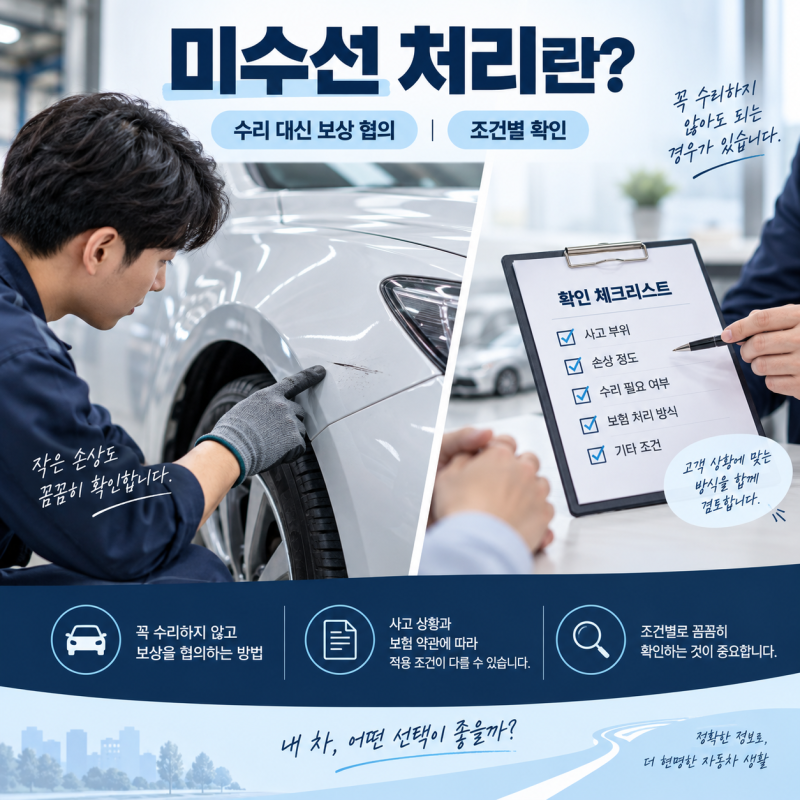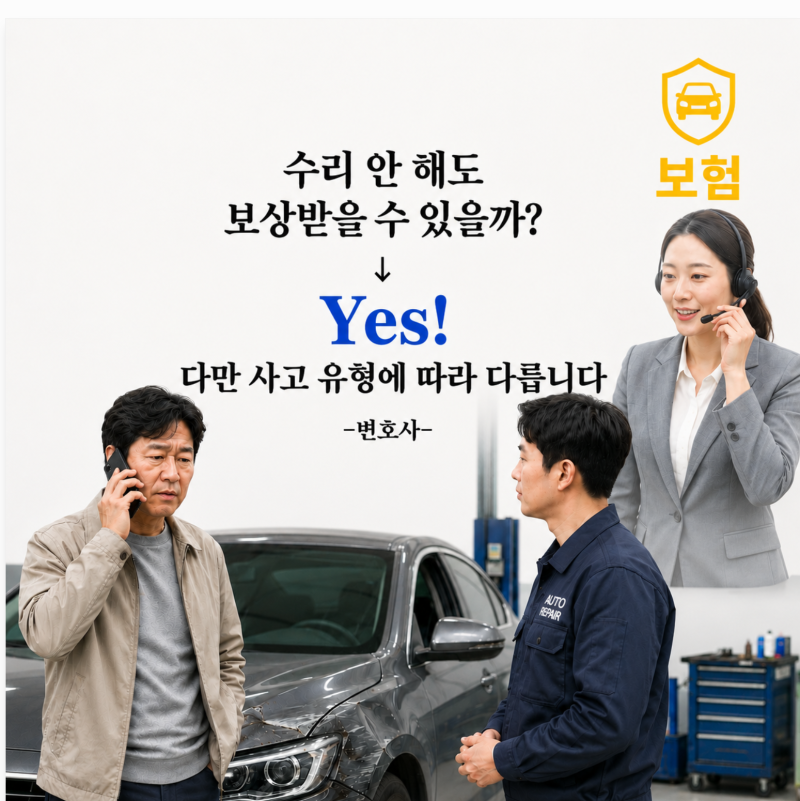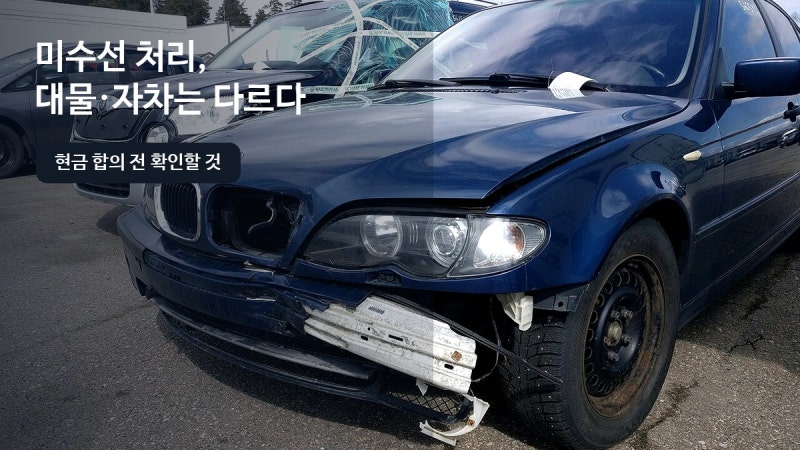
미수선수리는 자동차 사고 발생 시 실제 차량 수리 대신 예상 수리비를 현금으로 보상받는 방식입니다. 경미한 접촉사고나 차량 운행에 지장이 없는 손상 시, 수리 과정의 번거로움을 피하고 시간 절약을 위해 많은 운전자가 고려합니다.
최근 그 활용 사례가 늘고 있지만, 모든 사고에 자유롭게 적용되는 것은 아니며 보험 종류에 따라 그 가능성이 달라지는 점을 명확히 이해해야 합니다. 실제 블로그 후기들을 살펴보면, 정비소 견적서 금액을 그대로 받을 수 있을 것이라는 오해가 많습니다.
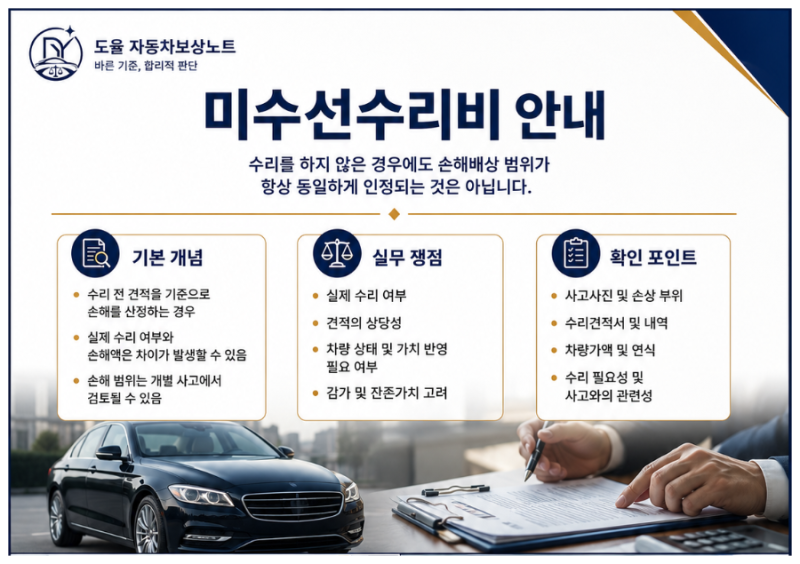
보험사는 사고 관련성, 손상 정도, 수리 필요성, 부품 교환 또는 복원 가능성 등을 종합적으로 검토하여 보상액을 산정합니다.
특히 상대방 과실 대물배상 사고에서는 미수선수리비 지급이 가능하나, 본인 과실 자차담보 사고에서는 실제 수리를 원칙으로 하는 경우가 많아 이 차이를 명확히 인지해야 합니다.
미수선수리비를 고려한다면, 정비소 견적과 보험사의 산정 방식이 다를 수 있음을 인지하고 객관적인 손해액 산정에 집중해야 합니다. 대물배상과 자차담보의 적용 기준이 명확히 구분되므로 자신의 사고 유형을 정확히 파악하는 것이 중요합니다.
예상 수리비가 아닌 실제 손해액을 객관적으로 산정하는 과정이 필수적이며, 이를 통해 합리적인 보상을 받을 수 있는 현명한 판단이 요구됩니다.
최근 그 활용 사례가 늘고 있지만, 모든 사고에 자유롭게 적용되는 것은 아니며 보험 종류에 따라 그 가능성이 달라지는 점을 명확히 이해해야 합니다. 실제 블로그 후기들을 살펴보면, 정비소 견적서 금액을 그대로 받을 수 있을 것이라는 오해가 많습니다.
보험사는 사고 관련성, 손상 정도, 수리 필요성, 부품 교환 또는 복원 가능성 등을 종합적으로 검토하여 보상액을 산정합니다.
특히 상대방 과실 대물배상 사고에서는 미수선수리비 지급이 가능하나, 본인 과실 자차담보 사고에서는 실제 수리를 원칙으로 하는 경우가 많아 이 차이를 명확히 인지해야 합니다.
미수선수리비를 고려한다면, 정비소 견적과 보험사의 산정 방식이 다를 수 있음을 인지하고 객관적인 손해액 산정에 집중해야 합니다. 대물배상과 자차담보의 적용 기준이 명확히 구분되므로 자신의 사고 유형을 정확히 파악하는 것이 중요합니다.
예상 수리비가 아닌 실제 손해액을 객관적으로 산정하는 과정이 필수적이며, 이를 통해 합리적인 보상을 받을 수 있는 현명한 판단이 요구됩니다.