
미국 여행자보험 가입자 중 상당수가 병원비 보상에서 예상치 못한 '깜짝 청구서'를 경험하며 낭패를 봅니다. 병원 자체는 보험 네트워크에 속해도 진료 의사가 외부 위탁 소속이면 보상 대상에서 제외되어 수천 달러의 비용이 발생할 수 있습니다.
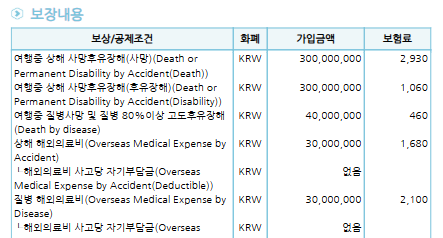
미국은 병원비가 매우 비싸므로, 여행자보험 가입 시 해외 의료비 보장 한도를 최대치로 설정하는 것이 중요합니다. 많은 여행객들이 미국 여행 시 여행자보험에 가입하면 모든 의료비 문제가 해결될 것이라고 생각합니다.
하지만 미국의 복잡하고 천문학적인 병원비 시스템 때문에, 미국여행자보험만 믿었다가 예상치 못한 '깜짝 청구서(surprise bill)'를 받고 당황하는 경우가 빈번합니다.
실제로 병원은 보험 네트워크 안에 있지만, 진료를 담당한 의사가 병원 소속이 아닌 외부 위탁 업체 소속이어서 보험 네트워크 밖에 있는 경우가 많습니다. 이로 인해 환자는 수천 달러에 달하는 진료비를 고스란히 부담하게 됩니다.
심지어 미국 연방정부의 '노 서프라이즈 액트'조차 여행자에게는 완전한 방패가 되어주지 못하는 실정입니다. 따라서 미국여행자보험 가입 시에는 해외 의료비 보장 한도를 상해/질병 모두 US10만 달러 이상으로 최대한 높게 설정하는 것이 현명합니다.
항공기 지연이나 수하물 지연 도착 같은 빈번한 사고 보장도 최대치로 설정하는 것이 좋습니다. 수십, 수백, 수천만 원을 들여 떠나는 미국 여행에서 단 몇 만 원 아끼려다 병원비 폭탄을 맞을 수 있습니다.
미국여행자보험은 단순히 가입 여부를 넘어, 보장 내용을 꼼꼼히 확인하고 미국 현지의 특성을 고려하여 충분한 보장 금액을 설정하는 것이 무엇보다 중요합니다.
미국은 병원비가 매우 비싸므로, 여행자보험 가입 시 해외 의료비 보장 한도를 최대치로 설정하는 것이 중요합니다. 많은 여행객들이 미국 여행 시 여행자보험에 가입하면 모든 의료비 문제가 해결될 것이라고 생각합니다.
하지만 미국의 복잡하고 천문학적인 병원비 시스템 때문에, 미국여행자보험만 믿었다가 예상치 못한 '깜짝 청구서(surprise bill)'를 받고 당황하는 경우가 빈번합니다.
실제로 병원은 보험 네트워크 안에 있지만, 진료를 담당한 의사가 병원 소속이 아닌 외부 위탁 업체 소속이어서 보험 네트워크 밖에 있는 경우가 많습니다. 이로 인해 환자는 수천 달러에 달하는 진료비를 고스란히 부담하게 됩니다.
심지어 미국 연방정부의 '노 서프라이즈 액트'조차 여행자에게는 완전한 방패가 되어주지 못하는 실정입니다. 따라서 미국여행자보험 가입 시에는 해외 의료비 보장 한도를 상해/질병 모두 US10만 달러 이상으로 최대한 높게 설정하는 것이 현명합니다.
항공기 지연이나 수하물 지연 도착 같은 빈번한 사고 보장도 최대치로 설정하는 것이 좋습니다. 수십, 수백, 수천만 원을 들여 떠나는 미국 여행에서 단 몇 만 원 아끼려다 병원비 폭탄을 맞을 수 있습니다.
미국여행자보험은 단순히 가입 여부를 넘어, 보장 내용을 꼼꼼히 확인하고 미국 현지의 특성을 고려하여 충분한 보장 금액을 설정하는 것이 무엇보다 중요합니다.