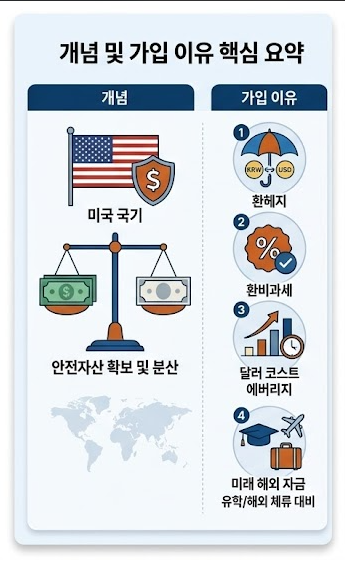
메트라이프 달러종신보험은 환율 변동성이 큰 시기에 달러 자산 분산을 고려하는 이들에게 주목받습니다. 이 상품은 보험료를 달러로 납입하며 사망 보장과 저축 기능을 동시에 제공하는 종신보험입니다.
7년납 등 다양한 납입 기간을 선택할 수 있고, 체증형 구조로 사망보험금을 최대 150%까지 늘릴 수 있습니다. 환율이 낮을 때 분할 납입하여 평균 매입 단가를 낮출 수 있다는 점이 장점으로 꼽힙니다.
실제 가입자들은 "달러가 비쌀 때 가입하면 손해인가요?" 또는 "제안서의 높은 환급률이 곧 수익인가요?"와 같은 질문을 많이 합니다. 블로그 분석 결과, 해약환급률은 납입 보험료 대비 해약환급금의 비율이며, 예금의 연이율과 다릅니다.
특히 10년 시점과 10년 1일 시점의 해약환급률이 크게 달라지는 구조는 가입자들이 놓치기 쉬운 부분입니다.
따라서 메트라이프 달러종신 7년납 상품 선택 시 최종 환급률이나 월 납입금액만을 볼 것이 아니라, 경과 기간별 환급 구조와 환율 변동이 원화 납입 및 수령에 미치는 영향을 검토해야 합니다. 또한, 사망 보장 규모가 가정 경제에 적절한지 따져봐야 합니다.
이 상품은 장기적인 달러 자산 확보와 사망 보장을 목적으로 하므로, 단기 수익률보다 전체 자산 포트폴리오를 고려해야 합니다.