
메리츠치매보험 등 다수 상품은 경증치매(CDR 1점) 보장을 내세우지만, 실제 약관상 진단금은 CDR 2점 이상부터 지급되는 경우가 많습니다. 치매보험은 가입 후 90일간의 대기 기간이 있으며, 40대가 최적 가입 시기로 여겨지는 등 가입 시기가 중요합니다.
월 200~300만원에 달하는 치매 간병 비용을 고려할 때, CDR 등급별 보장 범위와 요양병원 특약 함정을 면밀히 확인해야 합니다. 고령화 사회로 접어들면서 치매는 더 이상 남의 이야기가 아닙니다.
이에 따라 메리츠치매보험을 비롯한 다양한 치매보험 상품들이 쏟아져 나오고 있지만, 막상 가입하려 하면 복잡한 약관과 숨겨진 함정들로 인해 혼란을 겪기 쉽습니다. 가장 큰 오해 중 하나는 '경증치매' 보장에 대한 부분입니다.
많은 보험 상품들이 경증치매(CDR 1점)를 언급하며 보장을 약속하는 듯 보이지만, 실제 약관의 장해분류표를 살펴보면 진단금 지급은 CDR 2점 이상부터 시작되는 경우가 허다합니다.
이는 소비자가 기대하는 보장과 실제 지급 기준 사이에 큰 괴리가 발생할 수 있음을 의미합니다.
또한, 치매보험은 가입 후 90일간의 대기 기간이 존재하며, 40대가 넘어가면 가입 조건이 불리해지거나 보험료가 크게 오르는 '마지노선'이 존재한다는 점도 간과해서는 안 됩니다. 요양병원 제외 특약과 같은 숨겨진 함정 역시 꼼꼼히 확인해야 할 부분입니다.
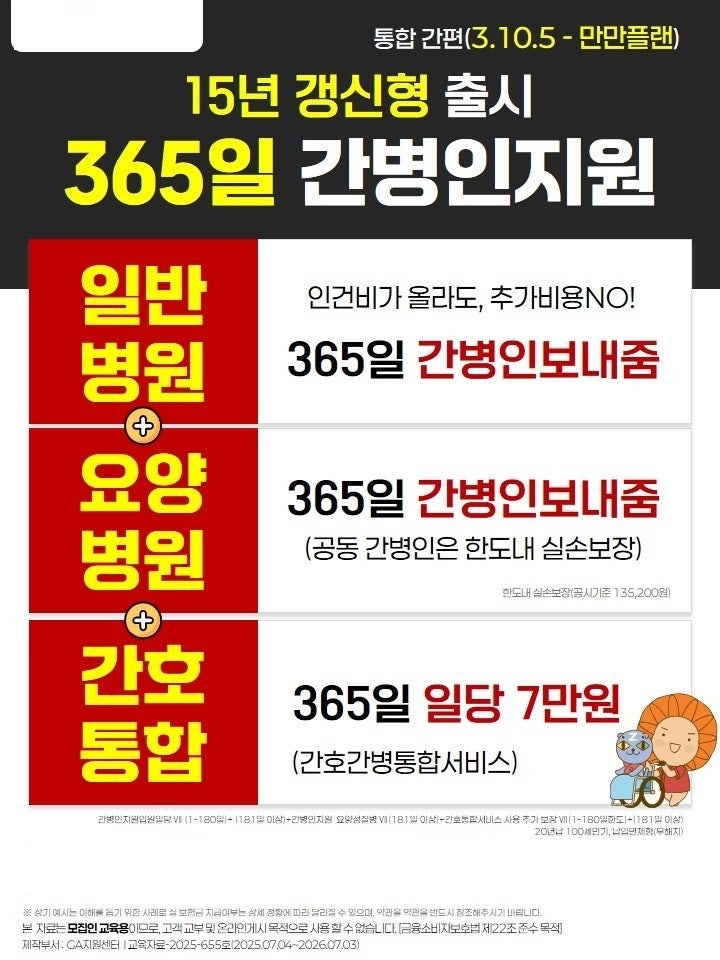
치매는 완치가 어렵고 장기간의 치료와 간병이 필요한 질병으로, 월 200~300만원에 달하는 막대한 비용이 발생할 수 있습니다.
공적 장기요양보험만으로는 이 비용을 감당하기 어렵기 때문에 치매보험의 역할이 중요하지만, 보험사의 광고 문구에만 의존하기보다는 메리츠치매보험의 약관을 직접 확인하고 CDR 등급별 보장 범위, 대기 기간, 그리고 각종 특약의 세부 내용을 정확히 이해하는 것이 현명한 선택의 첫걸음입니다.
월 200~300만원에 달하는 치매 간병 비용을 고려할 때, CDR 등급별 보장 범위와 요양병원 특약 함정을 면밀히 확인해야 합니다. 고령화 사회로 접어들면서 치매는 더 이상 남의 이야기가 아닙니다.
이에 따라 메리츠치매보험을 비롯한 다양한 치매보험 상품들이 쏟아져 나오고 있지만, 막상 가입하려 하면 복잡한 약관과 숨겨진 함정들로 인해 혼란을 겪기 쉽습니다. 가장 큰 오해 중 하나는 '경증치매' 보장에 대한 부분입니다.
많은 보험 상품들이 경증치매(CDR 1점)를 언급하며 보장을 약속하는 듯 보이지만, 실제 약관의 장해분류표를 살펴보면 진단금 지급은 CDR 2점 이상부터 시작되는 경우가 허다합니다.
이는 소비자가 기대하는 보장과 실제 지급 기준 사이에 큰 괴리가 발생할 수 있음을 의미합니다.
또한, 치매보험은 가입 후 90일간의 대기 기간이 존재하며, 40대가 넘어가면 가입 조건이 불리해지거나 보험료가 크게 오르는 '마지노선'이 존재한다는 점도 간과해서는 안 됩니다. 요양병원 제외 특약과 같은 숨겨진 함정 역시 꼼꼼히 확인해야 할 부분입니다.
치매는 완치가 어렵고 장기간의 치료와 간병이 필요한 질병으로, 월 200~300만원에 달하는 막대한 비용이 발생할 수 있습니다.
공적 장기요양보험만으로는 이 비용을 감당하기 어렵기 때문에 치매보험의 역할이 중요하지만, 보험사의 광고 문구에만 의존하기보다는 메리츠치매보험의 약관을 직접 확인하고 CDR 등급별 보장 범위, 대기 기간, 그리고 각종 특약의 세부 내용을 정확히 이해하는 것이 현명한 선택의 첫걸음입니다.