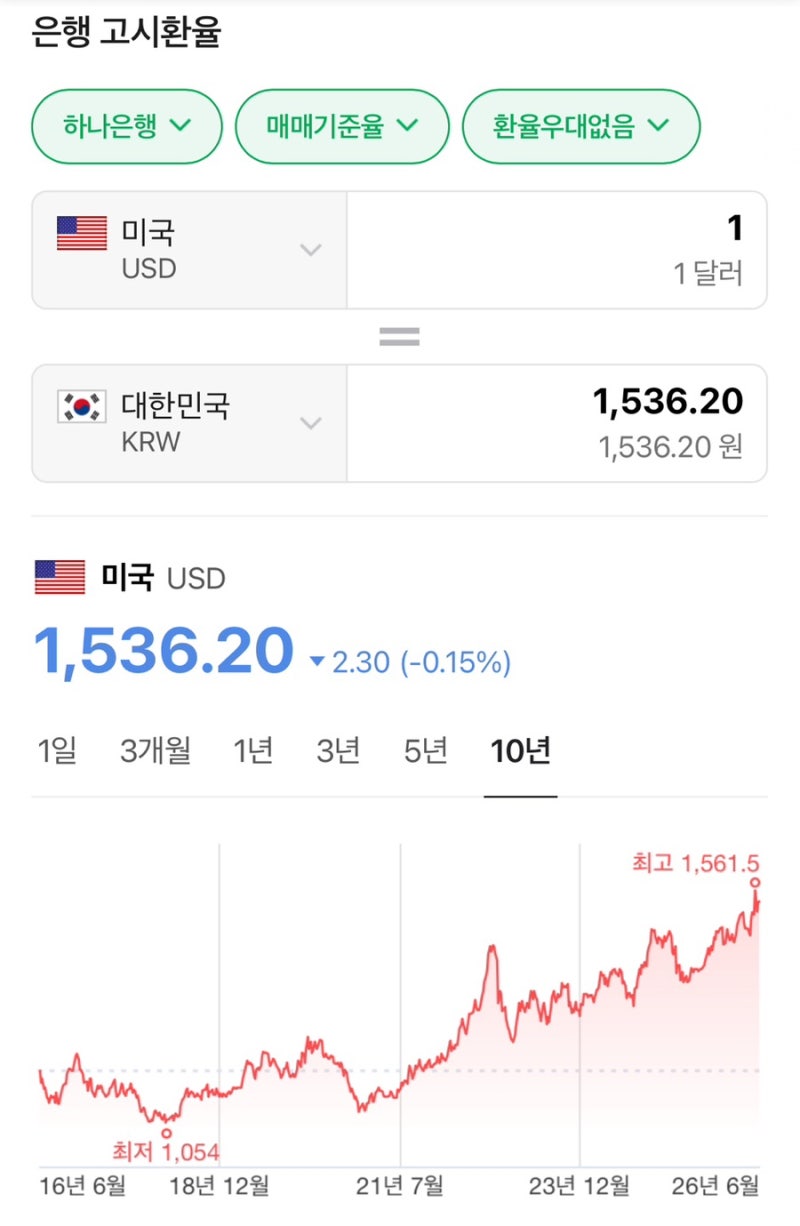
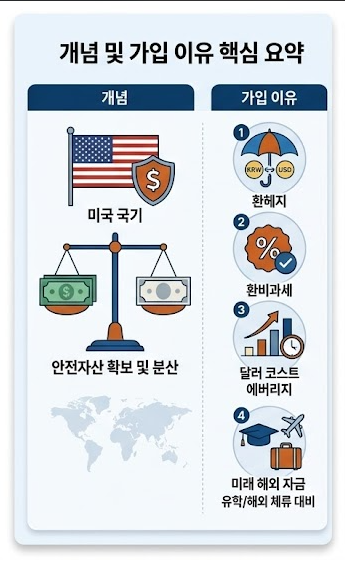
최근 원달러 환율의 변동성이 커지면서 매트라이프 달러보험에 대한 관심이 급증하고 있습니다. 많은 소비자들이 자산 포트폴리오 다각화와 장기적인 관점에서 달러 자산 확보를 위한 수단으로 이 상품을 주목하고 있습니다.
특히 원화 자산에 편중된 구조를 개선하고 안정적인 노후 자금을 준비하려는 움직임이 두드러지고 있습니다. 실사용자들은 환율이 하락한 시점을 매트라이프 달러보험 가입의 적기로 판단하는 경향이 있습니다.
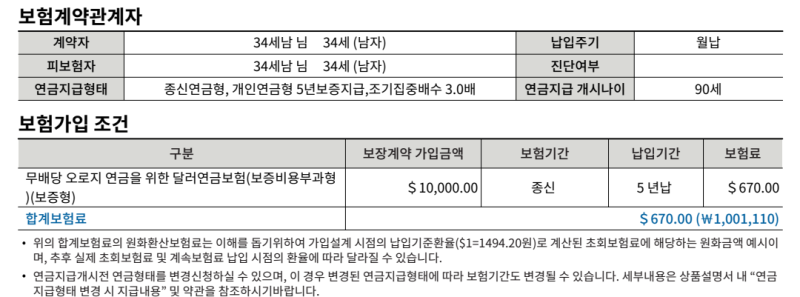
그러나 달러가 오를 때 무조건 유리하다는 오해와 달리, 원화로 보험료를 납입할 경우 환율 상승 시 부담이 커질 수 있다는 점을 인지해야 합니다. 또한, 가입 시점의 공시이율이 20년간 확정되는 장점이 있지만, 평생 확정은 아니라는 점도 중요한 고려 사항입니다.
매트라이프 달러보험은 단순히 환율에 투자하는 상품이 아니므로, 보장 내용과 보험료 부담 수준을 면밀히 검토해야 합니다. 특히 가입하는 날의 공시이율이 향후 20년의 성적표가 되므로, 환율과 이율이라는 두 가지 변수를 함께 고려하는 것이 중요합니다.
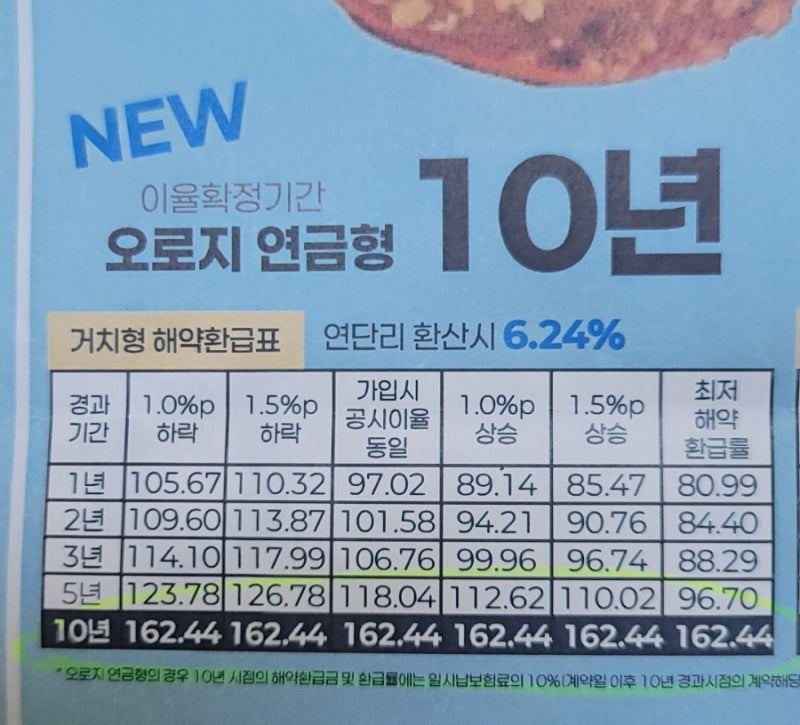
장기 유지 여부와 중도 해지 시 환급률 등 종합적인 관점에서 신중한 접근이 필요합니다.
특히 원화 자산에 편중된 구조를 개선하고 안정적인 노후 자금을 준비하려는 움직임이 두드러지고 있습니다. 실사용자들은 환율이 하락한 시점을 매트라이프 달러보험 가입의 적기로 판단하는 경향이 있습니다.
그러나 달러가 오를 때 무조건 유리하다는 오해와 달리, 원화로 보험료를 납입할 경우 환율 상승 시 부담이 커질 수 있다는 점을 인지해야 합니다. 또한, 가입 시점의 공시이율이 20년간 확정되는 장점이 있지만, 평생 확정은 아니라는 점도 중요한 고려 사항입니다.
매트라이프 달러보험은 단순히 환율에 투자하는 상품이 아니므로, 보장 내용과 보험료 부담 수준을 면밀히 검토해야 합니다. 특히 가입하는 날의 공시이율이 향후 20년의 성적표가 되므로, 환율과 이율이라는 두 가지 변수를 함께 고려하는 것이 중요합니다.
장기 유지 여부와 중도 해지 시 환급률 등 종합적인 관점에서 신중한 접근이 필요합니다.