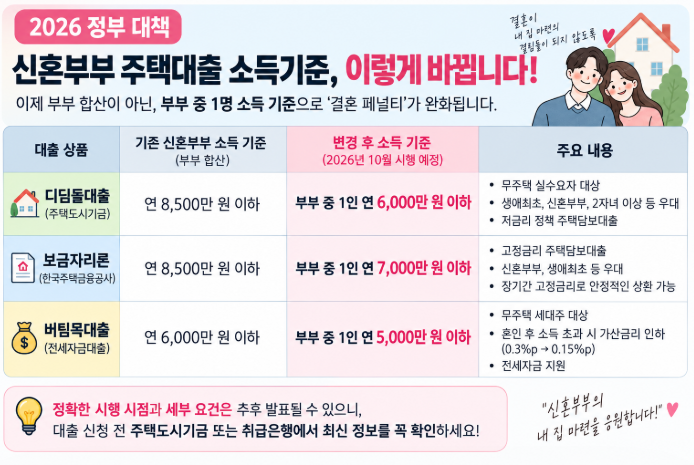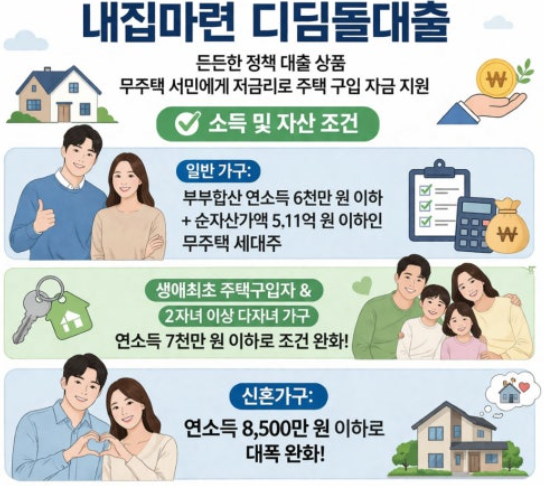
디딤돌대출 소득기준이 완화되어 일반 가구 6천만원, 생애최초·다자녀 7천만원, 신혼가구 8천5백만원 이하로 상향 조정되었습니다.
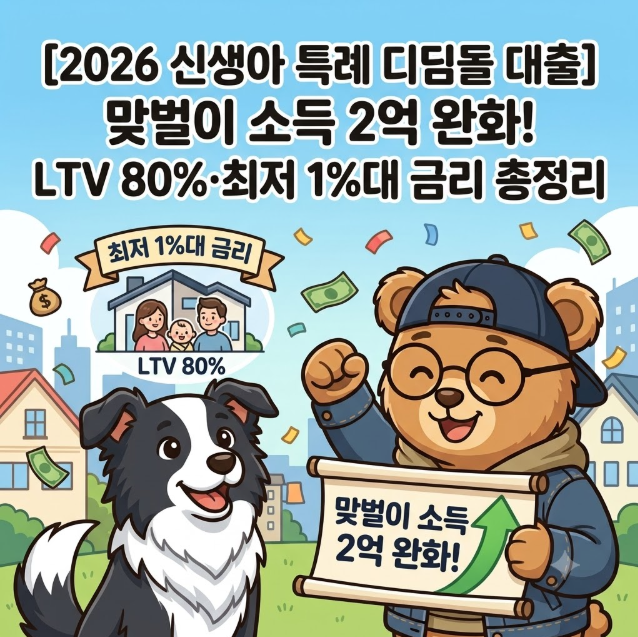
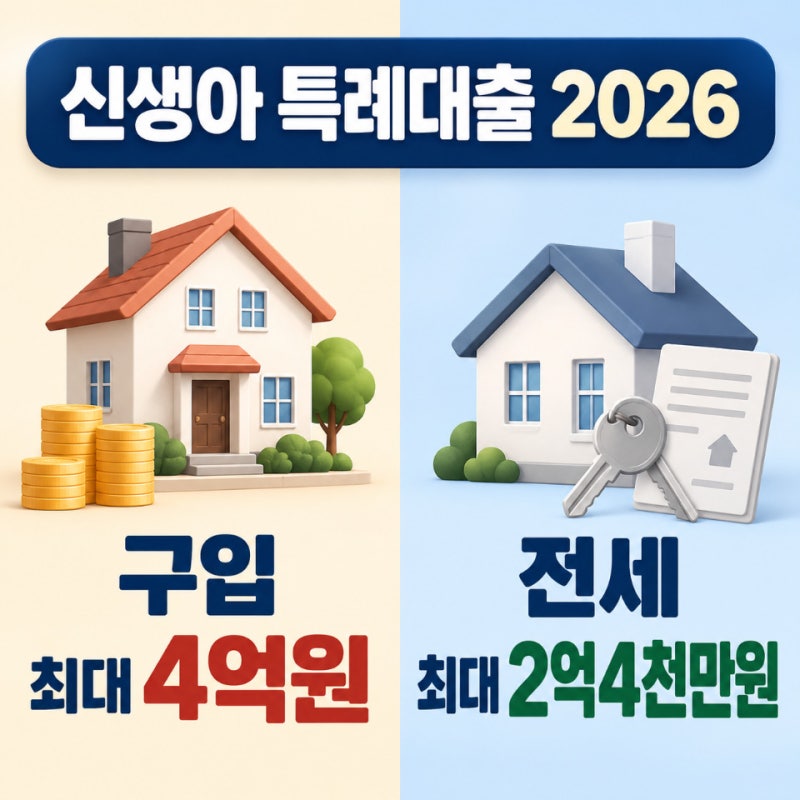
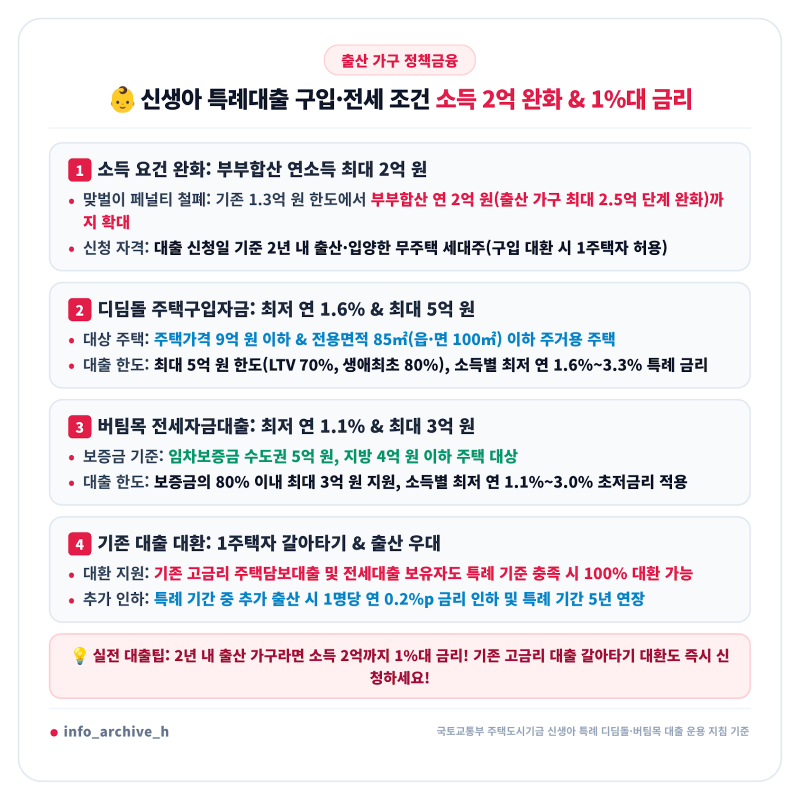
특히 맞벌이 신혼부부의 소득 문턱이 낮아져 '결혼 페널티'가 해소되었으며, 신생아 특례대출의 경우 최대 2억 원까지 소득 기준이 완화됩니다. 대출 신청 전 부부합산 순자산 5억 1,100만 원 이하 충족 여부와 LTV·DTI 실효 한도를 반드시 확인해야 합니다.
디딤돌대출 소득완화 소식은 무주택 서민과 신혼부부에게 희망적인 변화입니다. 특히 그동안 '결혼 페널티'로 인해 저금리 정책 대출 혜택에서 소외되었던 맞벌이 가구에게는 더욱 반가운 소식인데요.
이번 소득 기준 완화는 단순히 금액 상향을 넘어, 혼인 가구의 현실적인 경제 활동 능력을 인정하고 주거 안정을 지원하려는 정부의 의지가 반영된 결과입니다.
2026년 최신 기준으로 디딤돌대출의 소득 완화 내용과 함께 꼭 알아두어야 할 핵심 사항들을 자세히 살펴보겠습니다. 이번 디딤돌대출 소득기준 완화의 가장 큰 특징은 신혼부부의 소득 상한선이 크게 높아졌다는 점입니다.
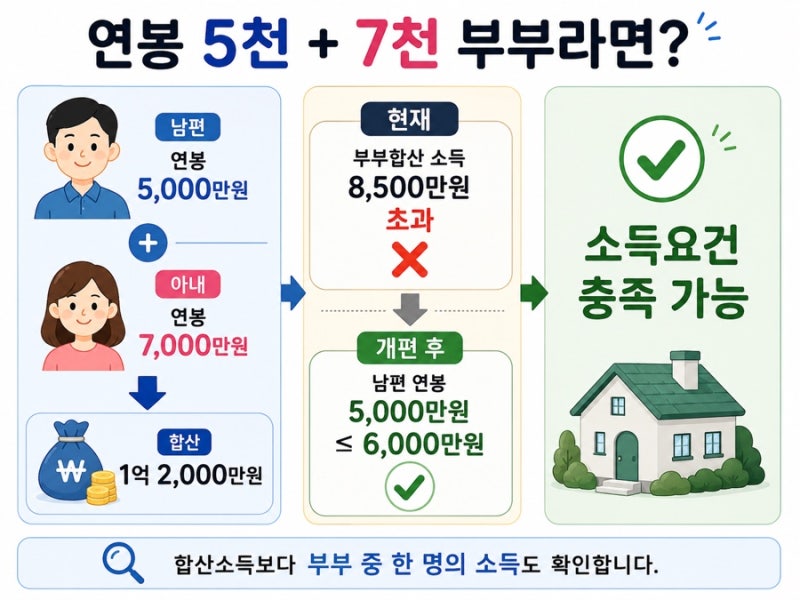
일반 디딤돌대출의 경우 신혼가구는 부부합산 연소득 8,500만 원 이하로, 생애최초 및 다자녀 가구는 7,000만 원 이하로 상향 조정되었습니다.
특히 신생아 특례 디딤돌대출의 경우 맞벌이 가구는 최대 2억 원까지 소득 기준이 완화되어, 대기업이나 공공기관에 재직하는 맞벌이 부부도 저금리 대출 혜택을 받을 수 있게 되었습니다.
이는 1인 가구 소득 기준의 약 2배 수준으로, 결혼으로 인한 불이익을 원천 차단하겠다는 정책적 의지가 담겨 있습니다.
하지만 소득 기준을 충족하더라도 부부합산 순자산이 5억 1,100만 원을 초과하면 대출이 불가능하거나 가산금리가 적용될 수 있으므로 주의해야 합니다. 또한 LTV, DTI 등 실효 한도와 실거주 의무 등 세부 조건도 꼼꼼히 확인해야 합니다.
디딤돌대출 소득완화는 내 집 마련을 꿈꾸는 많은 가구에게 실질적인 도움을 줄 것으로 기대됩니다. 특히 '결혼 페널티' 해소는 출산율 제고와 주거 안정이라는 두 마리 토끼를 잡으려는 정부의 노력이 엿보이는 부분입니다.
하지만 완화된 소득 기준 외에도 순자산 요건, LTV·DTI 규정, 실거주 의무 등 다양한 조건들을 면밀히 검토하고 자신에게 맞는 최적의 대출 상품을 선택하는 것이 중요합니다. 변경된 기준을 정확히 이해하고 현명하게 활용하여 안정적인 주거 환경을 마련하시길 바랍니다.
특히 맞벌이 신혼부부의 소득 문턱이 낮아져 '결혼 페널티'가 해소되었으며, 신생아 특례대출의 경우 최대 2억 원까지 소득 기준이 완화됩니다. 대출 신청 전 부부합산 순자산 5억 1,100만 원 이하 충족 여부와 LTV·DTI 실효 한도를 반드시 확인해야 합니다.
디딤돌대출 소득완화 소식은 무주택 서민과 신혼부부에게 희망적인 변화입니다. 특히 그동안 '결혼 페널티'로 인해 저금리 정책 대출 혜택에서 소외되었던 맞벌이 가구에게는 더욱 반가운 소식인데요.
이번 소득 기준 완화는 단순히 금액 상향을 넘어, 혼인 가구의 현실적인 경제 활동 능력을 인정하고 주거 안정을 지원하려는 정부의 의지가 반영된 결과입니다.
2026년 최신 기준으로 디딤돌대출의 소득 완화 내용과 함께 꼭 알아두어야 할 핵심 사항들을 자세히 살펴보겠습니다. 이번 디딤돌대출 소득기준 완화의 가장 큰 특징은 신혼부부의 소득 상한선이 크게 높아졌다는 점입니다.
일반 디딤돌대출의 경우 신혼가구는 부부합산 연소득 8,500만 원 이하로, 생애최초 및 다자녀 가구는 7,000만 원 이하로 상향 조정되었습니다.
특히 신생아 특례 디딤돌대출의 경우 맞벌이 가구는 최대 2억 원까지 소득 기준이 완화되어, 대기업이나 공공기관에 재직하는 맞벌이 부부도 저금리 대출 혜택을 받을 수 있게 되었습니다.
이는 1인 가구 소득 기준의 약 2배 수준으로, 결혼으로 인한 불이익을 원천 차단하겠다는 정책적 의지가 담겨 있습니다.
하지만 소득 기준을 충족하더라도 부부합산 순자산이 5억 1,100만 원을 초과하면 대출이 불가능하거나 가산금리가 적용될 수 있으므로 주의해야 합니다. 또한 LTV, DTI 등 실효 한도와 실거주 의무 등 세부 조건도 꼼꼼히 확인해야 합니다.
디딤돌대출 소득완화는 내 집 마련을 꿈꾸는 많은 가구에게 실질적인 도움을 줄 것으로 기대됩니다. 특히 '결혼 페널티' 해소는 출산율 제고와 주거 안정이라는 두 마리 토끼를 잡으려는 정부의 노력이 엿보이는 부분입니다.
하지만 완화된 소득 기준 외에도 순자산 요건, LTV·DTI 규정, 실거주 의무 등 다양한 조건들을 면밀히 검토하고 자신에게 맞는 최적의 대출 상품을 선택하는 것이 중요합니다. 변경된 기준을 정확히 이해하고 현명하게 활용하여 안정적인 주거 환경을 마련하시길 바랍니다.