생활비주는암보험은 암 진단 확정 시 매월 지급되는 방식과 치료 횟수에 따라 지급되는 두 가지 형태로 약관에 명시됩니다. 암 진단비는 목돈으로 지급되지만, 월세, 대출금 등 매달 발생하는 고정 생활비 지출에는 소득 공백이 발생할 수 있습니다.
DB생명, AIA생명, 흥국생명 등 주요 보험사의 생활비 지급 기간과 금액, 보장 범위가 상이하므로 개인 상황에 맞는 비교가 중요합니다. 많은 분들이 암보험 가입 시 진단비만큼이나 중요하게 생각하는 것이 바로 '생활비주는암보험'입니다.
하지만 '생활비'라는 이름이 같다고 해서 모든 상품의 지급 방식이 동일하다고 생각하면 큰 오산입니다. 실제 약관을 살펴보면 생활비 지급 방식은 크게 두 가지 형태로 나뉩니다. 첫 번째는 암 진단이 확정되면 정해진 기간 동안 매월 일정 금액을 지급하는 방식입니다.
이는 진단 시 한 번에 목돈을 받는 진단비와는 별개로, 치료 기간 중 발생할 수 있는 소득 공백을 메우는 데 초점을 맞춥니다. 두 번째는 암 진단 확정 후 특정 치료(주요 치료)를 받은 횟수에 따라 생활비를 지급하는 방식입니다.
이 경우, 단순히 진단만으로는 생활비가 지급되지 않고, 실제 치료 행위가 동반되어야 한다는 조건이 붙습니다. 이처럼 이름은 같지만 지급을 여는 조건이 '진단'이냐 '치료 횟수'냐에 따라 실제 보장 내용은 크게 달라질 수 있습니다.
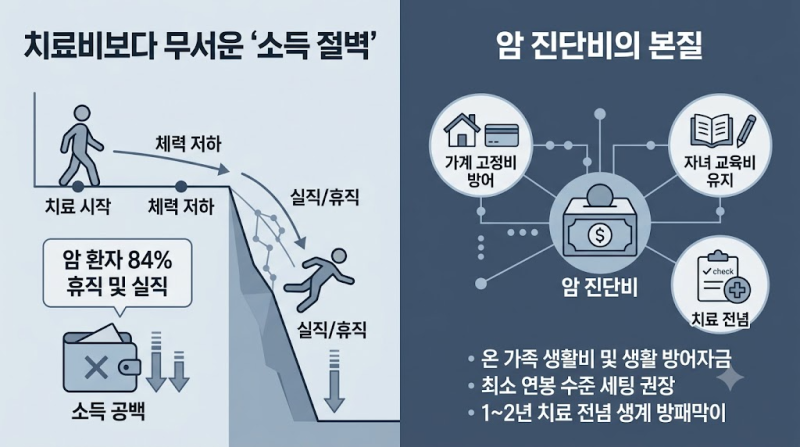
실제로 암 진단비 5천만원을 받았다고 해도, 월세, 대출금, 식비, 자녀 교육비 등 매달 고정적으로 지출되는 생활비는 치료 기간에도 계속 발생합니다.
한 달 고정 생활비가 300만원이라면 1년만 일을 쉬어도 3,600만원이 필요한데, 진단비는 한 번에 소진될 수 있어 장기적인 소득 공백을 해결하기 어렵습니다.
DB생명, AIA생명, 흥국생명 등 여러 보험사에서 다양한 형태의 생활비주는암보험을 제공하며, 월 지급액, 지급 기간(5년, 10년 등), 사망 보장 연계 여부 등 세부 조건이 모두 다릅니다.
따라서 단순히 '생활비주는암보험'이라는 이름만 보고 선택하기보다는, 본인의 재정 상황과 예상되는 치료 기간 등을 고려하여 각 상품의 약관상 '생활비' 지급 조건을 면밀히 비교하고 전문가와 상담하는 것이 현명합니다.
DB생명, AIA생명, 흥국생명 등 주요 보험사의 생활비 지급 기간과 금액, 보장 범위가 상이하므로 개인 상황에 맞는 비교가 중요합니다. 많은 분들이 암보험 가입 시 진단비만큼이나 중요하게 생각하는 것이 바로 '생활비주는암보험'입니다.
하지만 '생활비'라는 이름이 같다고 해서 모든 상품의 지급 방식이 동일하다고 생각하면 큰 오산입니다. 실제 약관을 살펴보면 생활비 지급 방식은 크게 두 가지 형태로 나뉩니다. 첫 번째는 암 진단이 확정되면 정해진 기간 동안 매월 일정 금액을 지급하는 방식입니다.
이는 진단 시 한 번에 목돈을 받는 진단비와는 별개로, 치료 기간 중 발생할 수 있는 소득 공백을 메우는 데 초점을 맞춥니다. 두 번째는 암 진단 확정 후 특정 치료(주요 치료)를 받은 횟수에 따라 생활비를 지급하는 방식입니다.
이 경우, 단순히 진단만으로는 생활비가 지급되지 않고, 실제 치료 행위가 동반되어야 한다는 조건이 붙습니다. 이처럼 이름은 같지만 지급을 여는 조건이 '진단'이냐 '치료 횟수'냐에 따라 실제 보장 내용은 크게 달라질 수 있습니다.
실제로 암 진단비 5천만원을 받았다고 해도, 월세, 대출금, 식비, 자녀 교육비 등 매달 고정적으로 지출되는 생활비는 치료 기간에도 계속 발생합니다.
한 달 고정 생활비가 300만원이라면 1년만 일을 쉬어도 3,600만원이 필요한데, 진단비는 한 번에 소진될 수 있어 장기적인 소득 공백을 해결하기 어렵습니다.
DB생명, AIA생명, 흥국생명 등 여러 보험사에서 다양한 형태의 생활비주는암보험을 제공하며, 월 지급액, 지급 기간(5년, 10년 등), 사망 보장 연계 여부 등 세부 조건이 모두 다릅니다.
따라서 단순히 '생활비주는암보험'이라는 이름만 보고 선택하기보다는, 본인의 재정 상황과 예상되는 치료 기간 등을 고려하여 각 상품의 약관상 '생활비' 지급 조건을 면밀히 비교하고 전문가와 상담하는 것이 현명합니다.