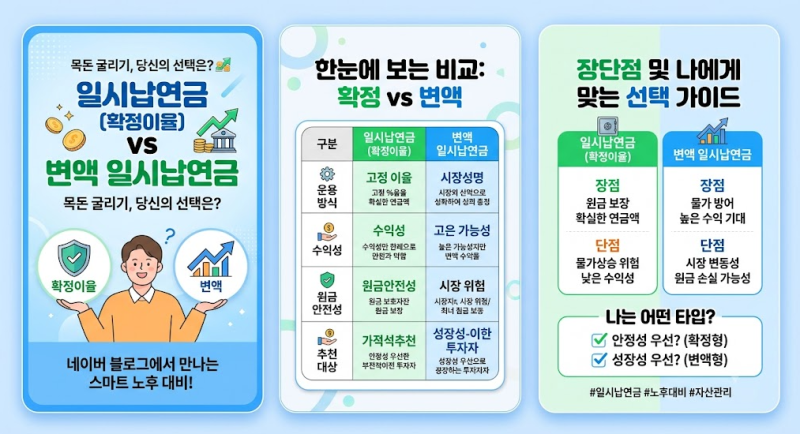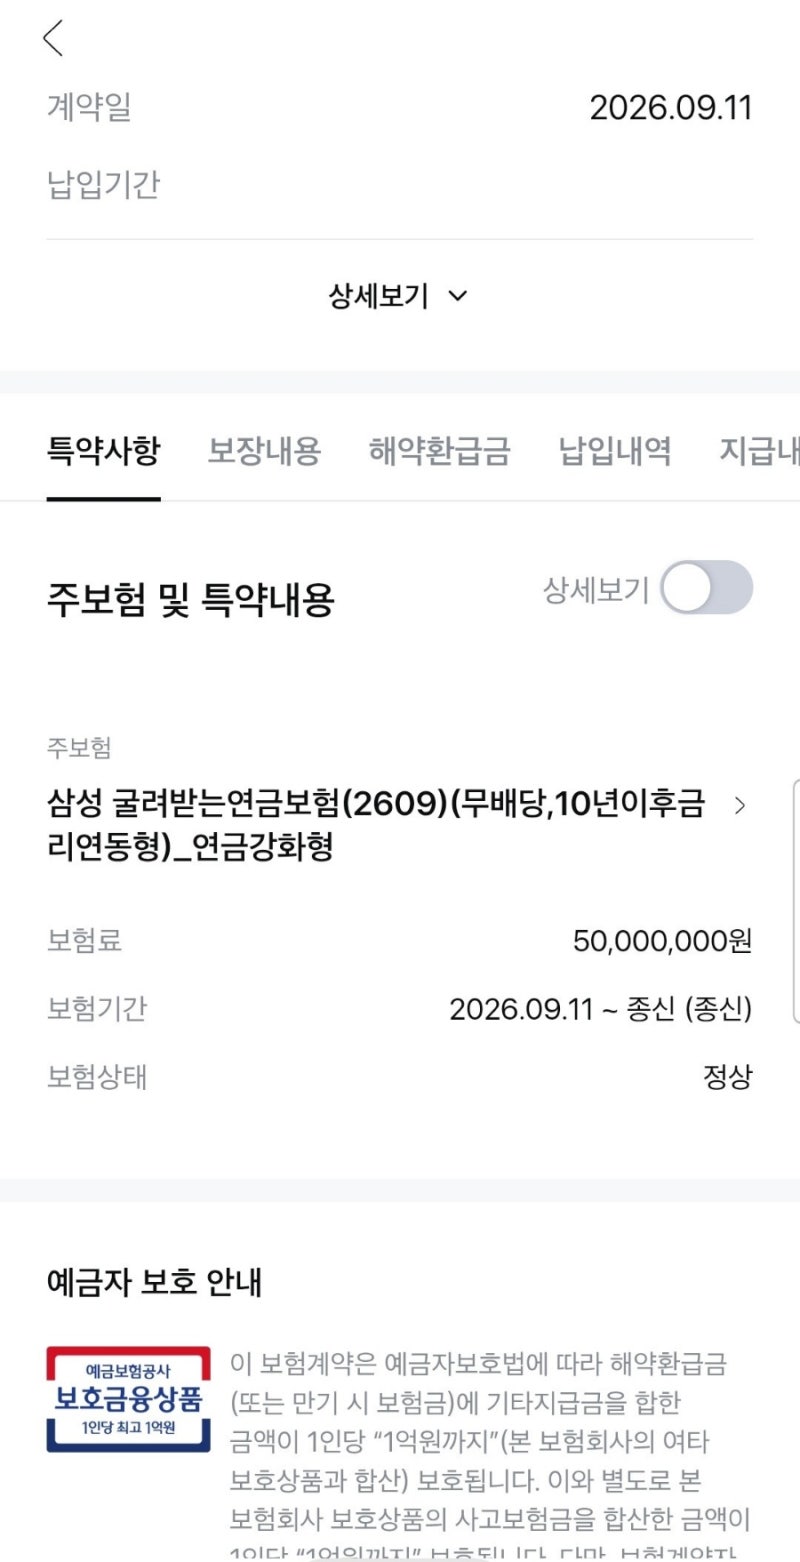
삼성생명 굴려받는 연금보험은 목돈을 일시납하여 일정 기간 높은 금리로 굴린 뒤 연금으로 수령하는 디지털 전용 상품입니다. 가입 시점 기준 10년 확정 이율 4.4%를 제공하며, 비과세 혜택과 건강보험료에 반영되지 않는 장점이 있습니다.
하지만 10년 확정 이율 기간과 평생 수령은 다르므로, 연금 개시 시점, 수령 방식, 중도 자금 계획 등을 면밀히 확인해야 합니다. 최근 금융 시장의 불확실성이 커지면서 안정적이면서도 높은 수익을 기대할 수 있는 투자처를 찾는 이들이 늘고 있습니다.
이러한 배경 속에서 삼성생명 굴려받는 연금보험이 목돈을 한 번에 넣어 든든하게 굴린 뒤 연금으로 수령하는 디지털 전용 상품으로 큰 주목을 받고 있습니다.
특히 예적금 금리가 낮아지고 주식, 부동산 변동성이 커진 상황에서, 이 상품은 노후 준비와 목돈 운용을 고민하는 많은 사람들에게 새로운 대안으로 떠오르고 있습니다.
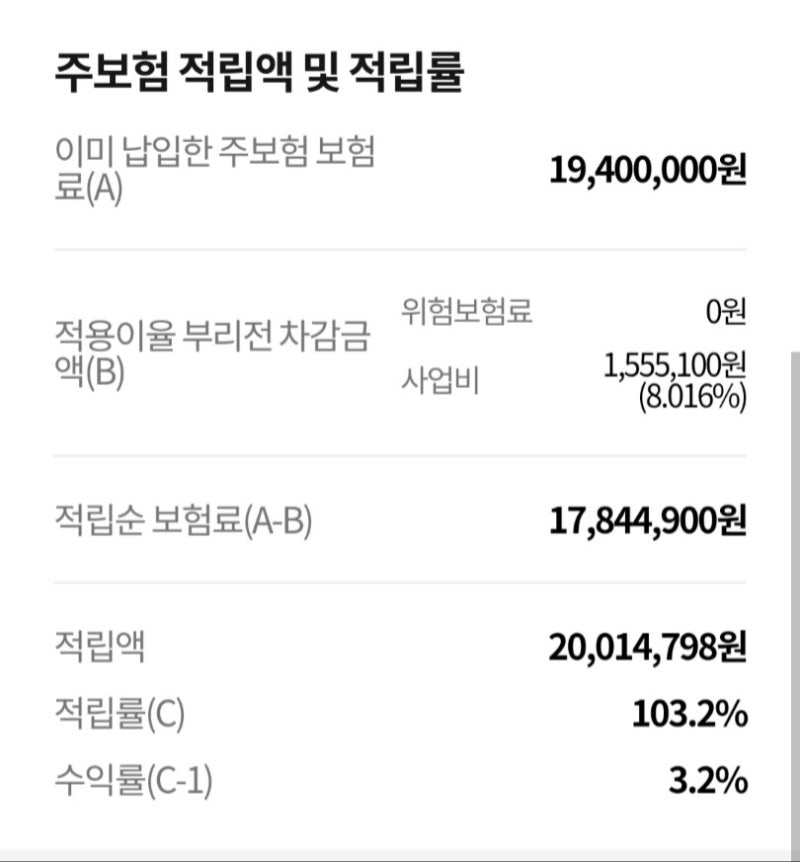
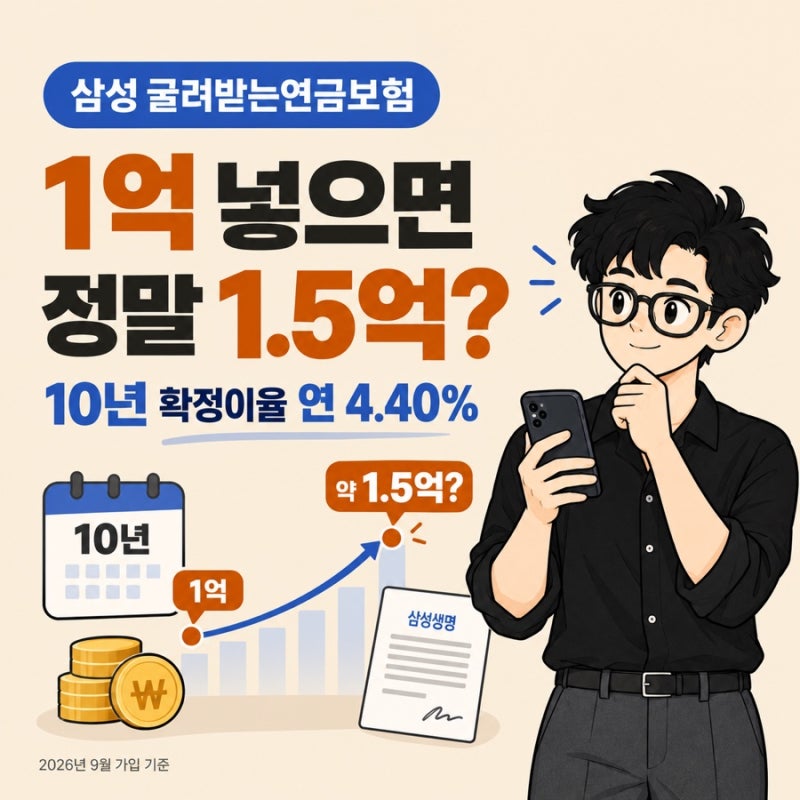
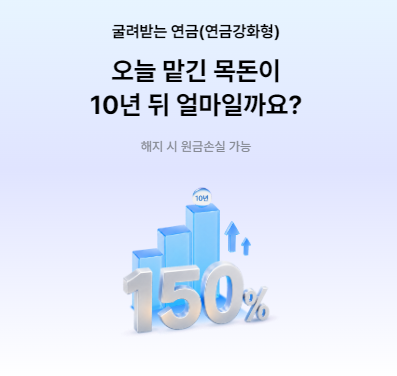
굴려받는 연금보험의 핵심은 여유 목돈을 일시납하여 최소 10년간 확정된 높은 이율로 자산을 불린다는 점입니다. 실제 가입 사례에서는 5천만원 일시납 시 10년 후 150.5% 확정 수익률을 기대할 수 있으며, 연 4.4%의 확정 이율이 적용됩니다.
또한 비과세 혜택과 건강보험료에 반영되지 않는다는 점은 이 상품의 큰 장점으로 꼽힙니다. 기존 연금보험이 월납 중심이거나 즉시 연금 형태였다면, 이 상품은 목돈을 충분히 불린 후 연금으로 크게 받는 개념에 초점을 맞추고 있습니다.
하지만 단순히 높은 확정 이율과 수익률만 보고 가입하기 전, 몇 가지 중요한 사항을 반드시 확인해야 합니다. 블로그 본문에서 강조하듯이 '10년 확정'이 '평생 수령'을 의미하는 것은 아닙니다.
연금 개시 시점, 수령 기간, 수령 형태 등 계약 내용을 면밀히 살펴봐야 하며, 중도 해지나 인출 시의 조건과 환급금, 사업비 등도 꼼꼼히 따져봐야 합니다.
자신의 노후 생활비 계획과 국민연금, 퇴직연금 등 다른 노후 소득원과의 조합을 고려하여 신중하게 결정하는 것이 중요합니다.
하지만 10년 확정 이율 기간과 평생 수령은 다르므로, 연금 개시 시점, 수령 방식, 중도 자금 계획 등을 면밀히 확인해야 합니다. 최근 금융 시장의 불확실성이 커지면서 안정적이면서도 높은 수익을 기대할 수 있는 투자처를 찾는 이들이 늘고 있습니다.
이러한 배경 속에서 삼성생명 굴려받는 연금보험이 목돈을 한 번에 넣어 든든하게 굴린 뒤 연금으로 수령하는 디지털 전용 상품으로 큰 주목을 받고 있습니다.
특히 예적금 금리가 낮아지고 주식, 부동산 변동성이 커진 상황에서, 이 상품은 노후 준비와 목돈 운용을 고민하는 많은 사람들에게 새로운 대안으로 떠오르고 있습니다.
굴려받는 연금보험의 핵심은 여유 목돈을 일시납하여 최소 10년간 확정된 높은 이율로 자산을 불린다는 점입니다. 실제 가입 사례에서는 5천만원 일시납 시 10년 후 150.5% 확정 수익률을 기대할 수 있으며, 연 4.4%의 확정 이율이 적용됩니다.
또한 비과세 혜택과 건강보험료에 반영되지 않는다는 점은 이 상품의 큰 장점으로 꼽힙니다. 기존 연금보험이 월납 중심이거나 즉시 연금 형태였다면, 이 상품은 목돈을 충분히 불린 후 연금으로 크게 받는 개념에 초점을 맞추고 있습니다.
하지만 단순히 높은 확정 이율과 수익률만 보고 가입하기 전, 몇 가지 중요한 사항을 반드시 확인해야 합니다. 블로그 본문에서 강조하듯이 '10년 확정'이 '평생 수령'을 의미하는 것은 아닙니다.
연금 개시 시점, 수령 기간, 수령 형태 등 계약 내용을 면밀히 살펴봐야 하며, 중도 해지나 인출 시의 조건과 환급금, 사업비 등도 꼼꼼히 따져봐야 합니다.
자신의 노후 생활비 계획과 국민연금, 퇴직연금 등 다른 노후 소득원과의 조합을 고려하여 신중하게 결정하는 것이 중요합니다.