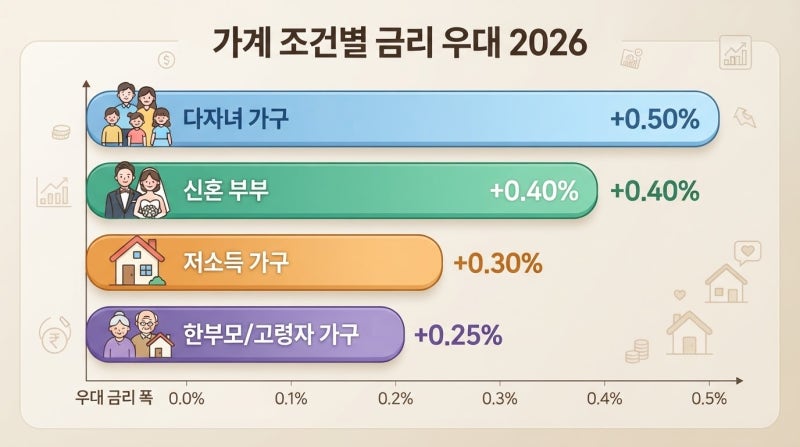
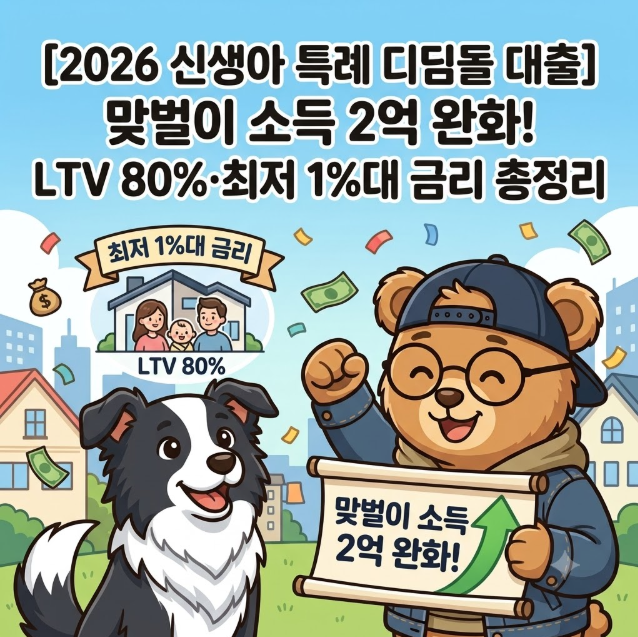
디딤돌대출은 무주택 서민의 내 집 마련을 돕는 정책 주택담보대출로, 소득과 만기, 우대조건에 따라 금리가 달라집니다. 가구 조건 우대금리는 중복 적용이 불가하며, 생애최초와 신혼부부 우대는 택 1만 가능해 0.2~0.3%p를 놓칠 수 있습니다.
대출 신청 시 금리 외에도 소득, 자산, 세대주, 무주택 기준 등 복합적인 조건을 모두 충족해야 합니다. 내 집 마련을 꿈꾸는 무주택 서민에게 디딤돌대출은 매우 중요한 정책 금융 상품입니다.
단순히 낮은 금리만 보고 접근하기보다는, 본인의 상황에 맞는 정확한 금리 구조와 우대조건, 그리고 신청 자격을 면밀히 파악하는 것이 중요합니다.
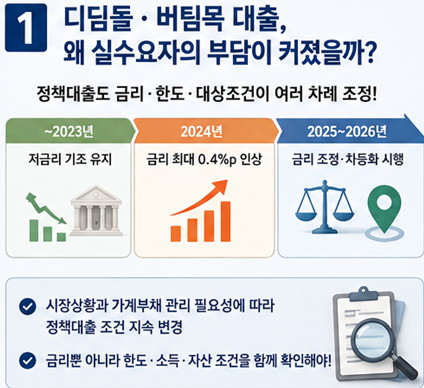
많은 분들이 금리 우대 조건이 모두 중복 적용될 것이라 오해하지만, 실제로는 그렇지 않아 예상보다 높은 금리를 적용받거나 대출을 놓치는 경우가 발생합니다.
특히 디딤돌대출의 가구 조건 우대금리는 여러 항목 중 단 하나만 선택하여 적용받을 수 있다는 점을 반드시 인지해야 합니다. 신혼부부 우대와 생애최초 우대가 중복되지 않아 0.2~0.3%p의 금리 혜택을 놓치는 경우가 대표적입니다.
또한, 지방 소재 주택은 기본금리에서 0.2%p가 차감되는 등 숨겨진 우대 조건도 있으니 꼼꼼히 확인해야 합니다. 대출 신청 시에는 금리뿐만 아니라 부부합산 소득, 순자산가액, 세대원 전원의 무주택 여부 등 복합적인 자격 요건을 모두 충족해야 합니다.
따라서 디딤돌대출을 계획하고 있다면, 한국주택금융공사의 최신 공시 자료를 바탕으로 본인의 소득과 만기에 따른 기본금리를 확인하고, 중복 적용이 가능한 우대금리와 불가능한 우대금리를 정확히 구분하여 최적의 조건을 찾아야 합니다.
금리 외에도 LTV, DTI, 대출 한도 등 다양한 요소를 종합적으로 고려하여 현명하게 내 집 마련의 꿈을 이루시길 바랍니다.
대출 신청 시 금리 외에도 소득, 자산, 세대주, 무주택 기준 등 복합적인 조건을 모두 충족해야 합니다. 내 집 마련을 꿈꾸는 무주택 서민에게 디딤돌대출은 매우 중요한 정책 금융 상품입니다.
단순히 낮은 금리만 보고 접근하기보다는, 본인의 상황에 맞는 정확한 금리 구조와 우대조건, 그리고 신청 자격을 면밀히 파악하는 것이 중요합니다.
많은 분들이 금리 우대 조건이 모두 중복 적용될 것이라 오해하지만, 실제로는 그렇지 않아 예상보다 높은 금리를 적용받거나 대출을 놓치는 경우가 발생합니다.
특히 디딤돌대출의 가구 조건 우대금리는 여러 항목 중 단 하나만 선택하여 적용받을 수 있다는 점을 반드시 인지해야 합니다. 신혼부부 우대와 생애최초 우대가 중복되지 않아 0.2~0.3%p의 금리 혜택을 놓치는 경우가 대표적입니다.
또한, 지방 소재 주택은 기본금리에서 0.2%p가 차감되는 등 숨겨진 우대 조건도 있으니 꼼꼼히 확인해야 합니다. 대출 신청 시에는 금리뿐만 아니라 부부합산 소득, 순자산가액, 세대원 전원의 무주택 여부 등 복합적인 자격 요건을 모두 충족해야 합니다.
따라서 디딤돌대출을 계획하고 있다면, 한국주택금융공사의 최신 공시 자료를 바탕으로 본인의 소득과 만기에 따른 기본금리를 확인하고, 중복 적용이 가능한 우대금리와 불가능한 우대금리를 정확히 구분하여 최적의 조건을 찾아야 합니다.
금리 외에도 LTV, DTI, 대출 한도 등 다양한 요소를 종합적으로 고려하여 현명하게 내 집 마련의 꿈을 이루시길 바랍니다.