

자동차책임보험은 법적 의무 가입이지만, 대인배상Ⅰ의 법정 보상한도가 있어 교통사고 발생 시 치료비나 손해배상이 부족할 수 있습니다.
종합보험과 달리 책임보험만으로는 상대방 중상해나 외제차 사고 시 억대 빚을 지거나 형사처벌까지 받을 수 있는 치명적인 재정적, 법적 위험이 따릅니다.
특히 운전자 범위 미확인이나 최소 보장만으로는 대형 사고 발생 시 충분한 보상이 어려워 예상치 못한 문제에 직면할 수 있으므로 주의가 필요합니다. 많은 운전자들이 자동차책임보험만 가입하면 모든 교통사고에 대비할 수 있다고 생각하기 쉽습니다.
하지만 이는 법에서 정한 최소한의 의무 보장일 뿐, 실제 사고 발생 시 예상치 못한 큰 위험에 노출될 수 있습니다. 자동차책임보험의 한계와 종합보험과의 결정적인 차이를 정확히 이해하는 것이 중요합니다.
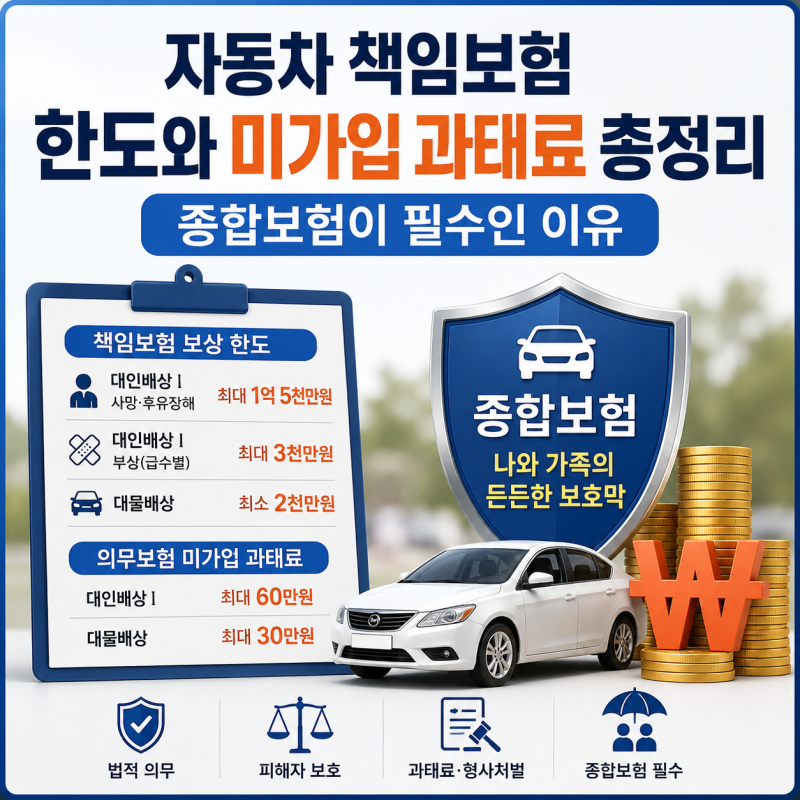
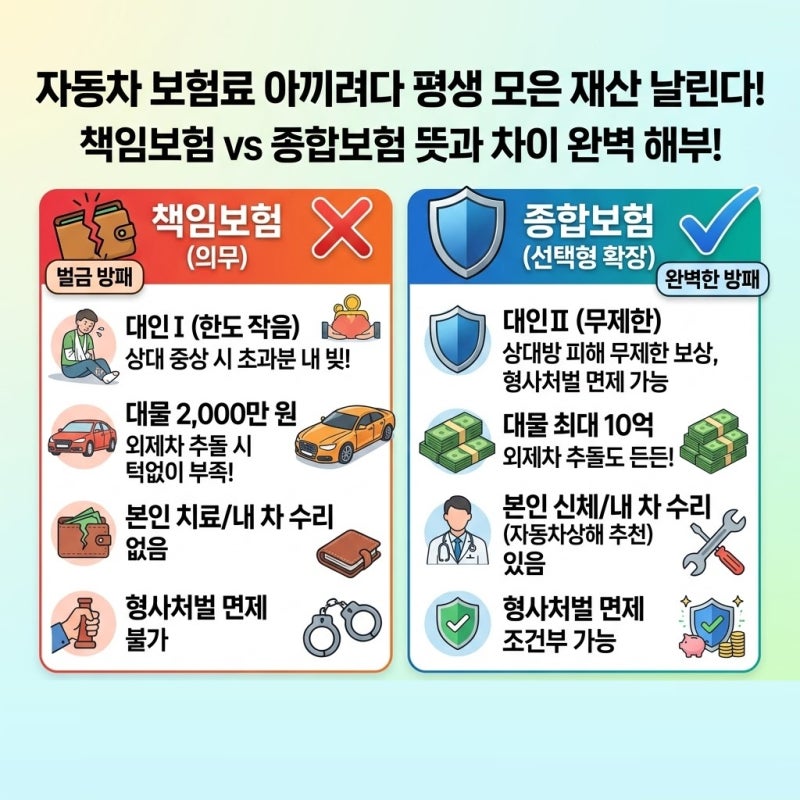
자동차책임보험은 대인배상Ⅰ과 대물배상 2천만원 한도로 구성되어 있습니다. 만약 상대방이 중상해를 입거나 사망하는 경우, 대인배상Ⅰ의 최고 한도인 1억 5천만원을 초과하는 손해는 온전히 가입자의 빚으로 남게 됩니다.
또한, 고가의 외제차와 연쇄 추돌 사고가 발생하면 대물배상 2천만원은 턱없이 부족하며, 이 역시 운전자의 재정적 부담으로 이어집니다.
더 나아가, 종합보험에 가입하지 않은 상태에서 중과실 사고가 발생하면 합의가 이루어지지 않을 경우 형사처벌까지 받을 수 있는 심각한 상황에 처할 수 있습니다.
심지어 책임보험에 가입했더라도 사고 당시 운전자가 보험에서 정한 운전자 범위에 포함되지 않으면 보상을 전혀 받지 못하는 경우도 발생합니다.
이처럼 자동차책임보험은 교통사고 피해자를 최소한으로 보호하기 위한 중요한 제도이지만, 모든 상황에 충분한 보장을 제공하지는 않습니다.
사고의 규모는 예측할 수 없으므로, 최소한의 의무 보장만을 믿고 안심하기보다는 종합보험 가입을 통해 본인과 타인의 피해를 폭넓게 보장받는 것이 현명합니다.
예상치 못한 재정적, 법적 문제로부터 자신을 보호하기 위해 자동차보험의 보장 내용을 꼼꼼히 확인하고 대비하는 자세가 필요합니다.
종합보험과 달리 책임보험만으로는 상대방 중상해나 외제차 사고 시 억대 빚을 지거나 형사처벌까지 받을 수 있는 치명적인 재정적, 법적 위험이 따릅니다.
특히 운전자 범위 미확인이나 최소 보장만으로는 대형 사고 발생 시 충분한 보상이 어려워 예상치 못한 문제에 직면할 수 있으므로 주의가 필요합니다. 많은 운전자들이 자동차책임보험만 가입하면 모든 교통사고에 대비할 수 있다고 생각하기 쉽습니다.
하지만 이는 법에서 정한 최소한의 의무 보장일 뿐, 실제 사고 발생 시 예상치 못한 큰 위험에 노출될 수 있습니다. 자동차책임보험의 한계와 종합보험과의 결정적인 차이를 정확히 이해하는 것이 중요합니다.
자동차책임보험은 대인배상Ⅰ과 대물배상 2천만원 한도로 구성되어 있습니다. 만약 상대방이 중상해를 입거나 사망하는 경우, 대인배상Ⅰ의 최고 한도인 1억 5천만원을 초과하는 손해는 온전히 가입자의 빚으로 남게 됩니다.
또한, 고가의 외제차와 연쇄 추돌 사고가 발생하면 대물배상 2천만원은 턱없이 부족하며, 이 역시 운전자의 재정적 부담으로 이어집니다.
더 나아가, 종합보험에 가입하지 않은 상태에서 중과실 사고가 발생하면 합의가 이루어지지 않을 경우 형사처벌까지 받을 수 있는 심각한 상황에 처할 수 있습니다.
심지어 책임보험에 가입했더라도 사고 당시 운전자가 보험에서 정한 운전자 범위에 포함되지 않으면 보상을 전혀 받지 못하는 경우도 발생합니다.
이처럼 자동차책임보험은 교통사고 피해자를 최소한으로 보호하기 위한 중요한 제도이지만, 모든 상황에 충분한 보장을 제공하지는 않습니다.
사고의 규모는 예측할 수 없으므로, 최소한의 의무 보장만을 믿고 안심하기보다는 종합보험 가입을 통해 본인과 타인의 피해를 폭넓게 보장받는 것이 현명합니다.
예상치 못한 재정적, 법적 문제로부터 자신을 보호하기 위해 자동차보험의 보장 내용을 꼼꼼히 확인하고 대비하는 자세가 필요합니다.