최근 경제 불확실성 속에서 달러 자산에 대한 관심이 높아지며 달러연금 일시납 상품이 주목받고 있습니다. 목돈을 한 번에 납입하여 노후를 준비하려는 분들에게 인기가 많습니다.
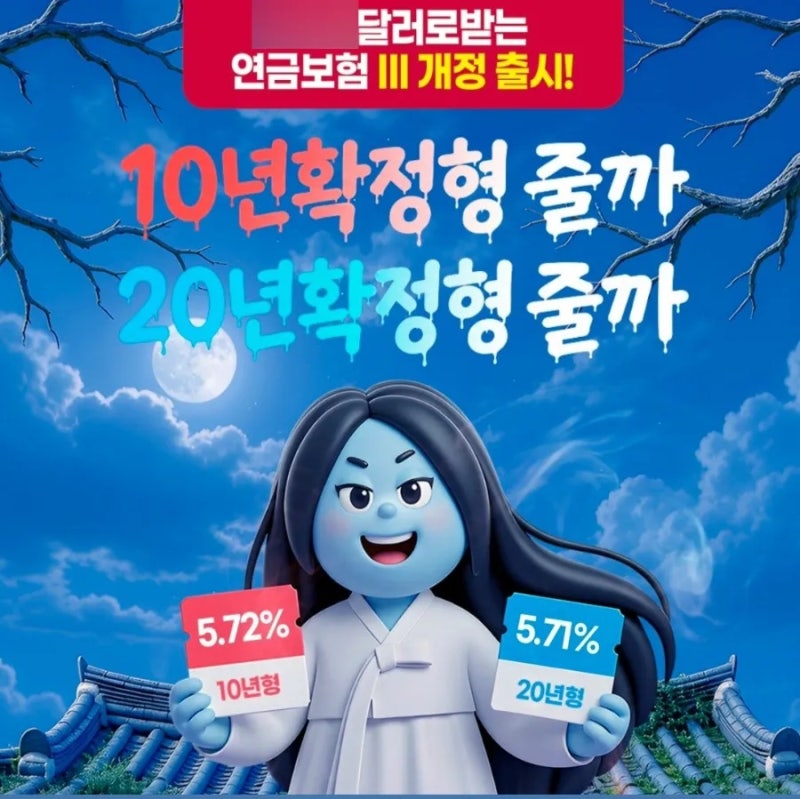
가입 시 10년 또는 20년 이율확정형을 선택하며, 연금 개시 시점 및 형태를 유연하게 조정할 수 있습니다. 실제 사용자들은 가입 시점의 환율과 공시이율이 초기 투자금액에 큰 영향을 미친다고 분석합니다.
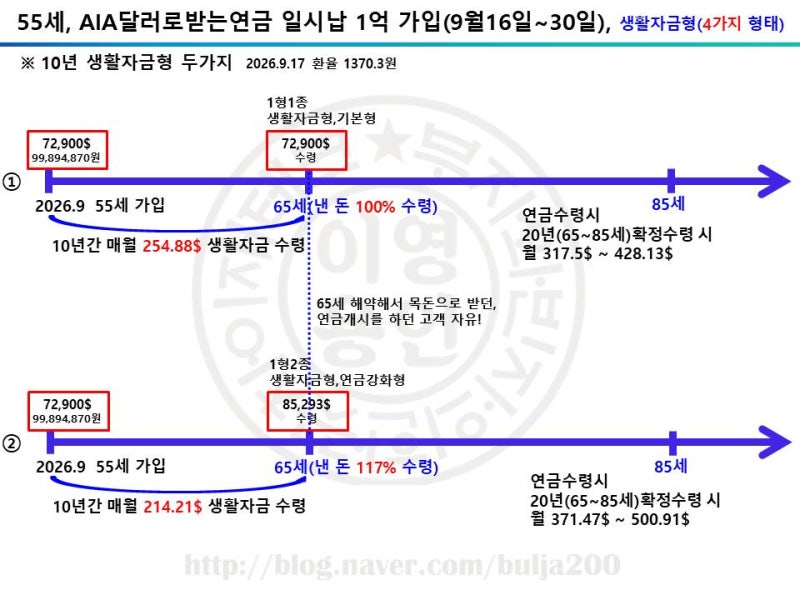
같은 1억원을 납입해도 생활자금 수령에 집중하면 10년 후 환급률 100%를, 연금 재원 증식에 집중하면 최대 151% 이상의 환급률을 기대할 수 있습니다. 목적에 따라 선택이 달라지는 점이 핵심입니다.
달러연금 일시납 가입 시에는 환율과 공시이율 변동을 면밀히 주시하는 것이 중요합니다. 최초 연금 형태는 종신형으로 설정되지만, 가입 이후 확정기간형이나 상속형으로 변경 가능하여 유연한 자산 운용이 가능합니다.
자신의 노후 계획에 맞춰 어떤 플랜이 가장 유리할지 꼼꼼히 비교하십시오.
가입 시 10년 또는 20년 이율확정형을 선택하며, 연금 개시 시점 및 형태를 유연하게 조정할 수 있습니다. 실제 사용자들은 가입 시점의 환율과 공시이율이 초기 투자금액에 큰 영향을 미친다고 분석합니다.
같은 1억원을 납입해도 생활자금 수령에 집중하면 10년 후 환급률 100%를, 연금 재원 증식에 집중하면 최대 151% 이상의 환급률을 기대할 수 있습니다. 목적에 따라 선택이 달라지는 점이 핵심입니다.
달러연금 일시납 가입 시에는 환율과 공시이율 변동을 면밀히 주시하는 것이 중요합니다. 최초 연금 형태는 종신형으로 설정되지만, 가입 이후 확정기간형이나 상속형으로 변경 가능하여 유연한 자산 운용이 가능합니다.
자신의 노후 계획에 맞춰 어떤 플랜이 가장 유리할지 꼼꼼히 비교하십시오.