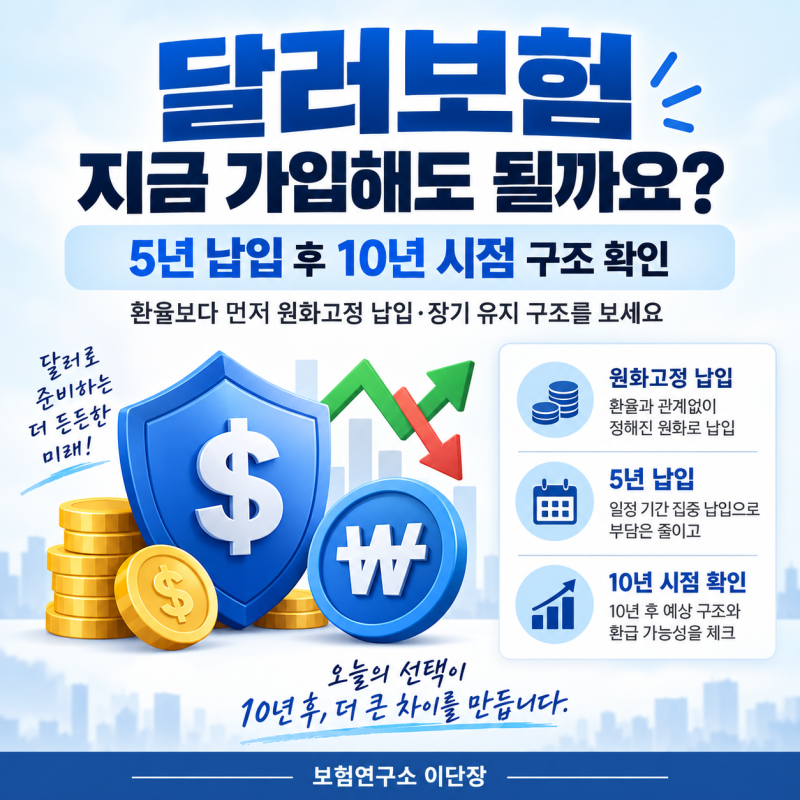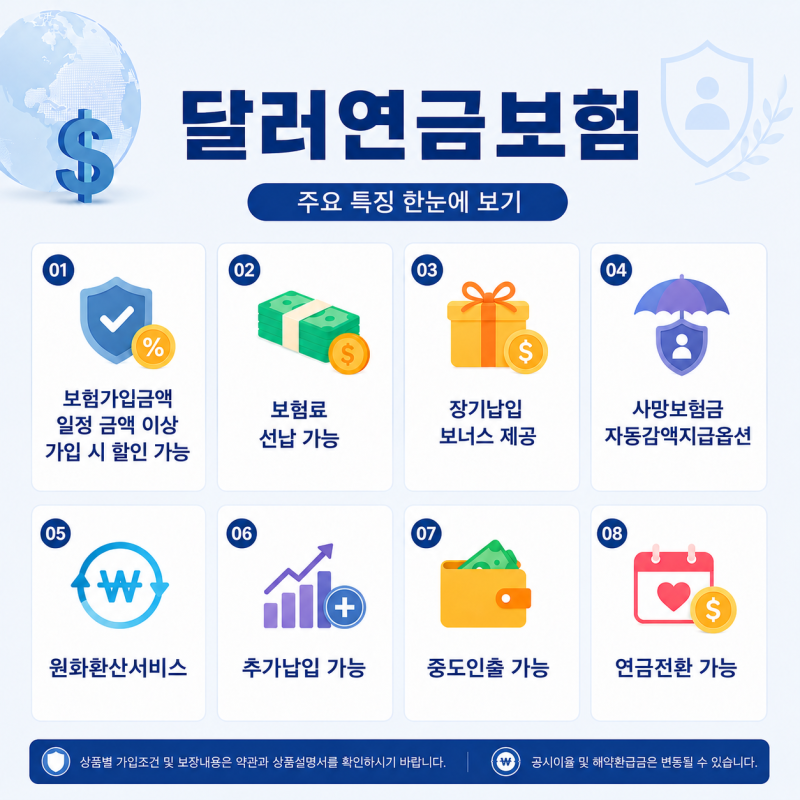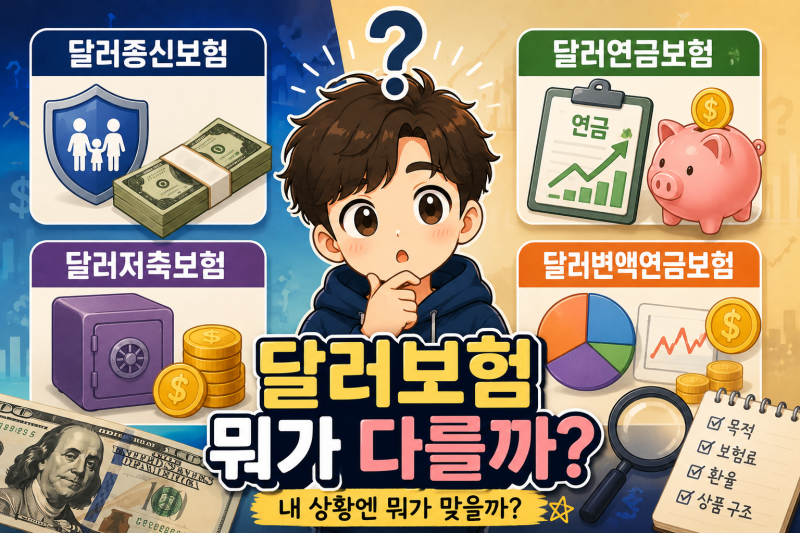
달러보험은 보험료 납부부터 보험금 지급까지 미 달러로 이루어지는 외화 전용 보험 상품입니다. 환차익 비과세 혜택과 미국 금리 경쟁력으로 판매가 급증했으나, 중도 해지 시 손실이 크고 환율 변동에 따른 위험이 존재합니다.
금융 당국은 달러보험을 환테크 상품이 아닌 장기 위험 헤지용으로 간주하며, 환율 상승이 오히려 납입 부담을 가중시킬 수 있다고 경고합니다. 최근 고환율과 금융시장 변동성으로 달러보험 판매량이 급증하며 많은 이들의 관심을 받고 있습니다.
보험료 납부부터 보험금 지급까지 미 달러로 이루어지는 외화 전용 상품인 달러보험은 환차익 비과세 혜택과 미국 금리 경쟁력으로 매력적인 선택지로 보입니다.
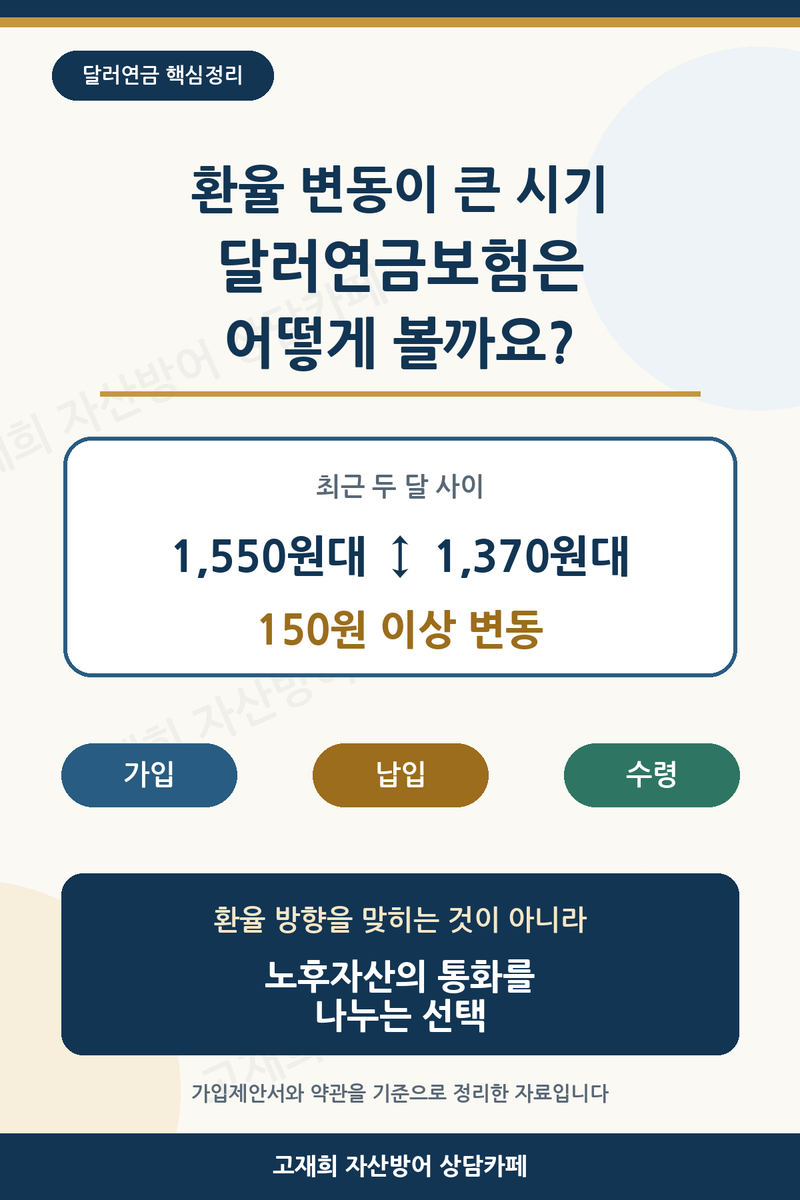
그러나 일반 원화 상품과 구조가 달라 환율 흐름과 금리 변동에 따른 위험 요소를 정확히 파악하는 것이 매우 중요합니다. 많은 이들이 달러보험을 환테크 수단으로 오해하지만, 금융 당국은 이를 환테크 상품이 아니라고 경고합니다.
달러보험은 본질적으로 장기적인 위험을 헤지하기 위한 방패에 가깝습니다. 보험료에는 보장을 위한 위험보험료와 사업비가 포함되어 납입액 전액이 달러 자산에 투자되지 않습니다.
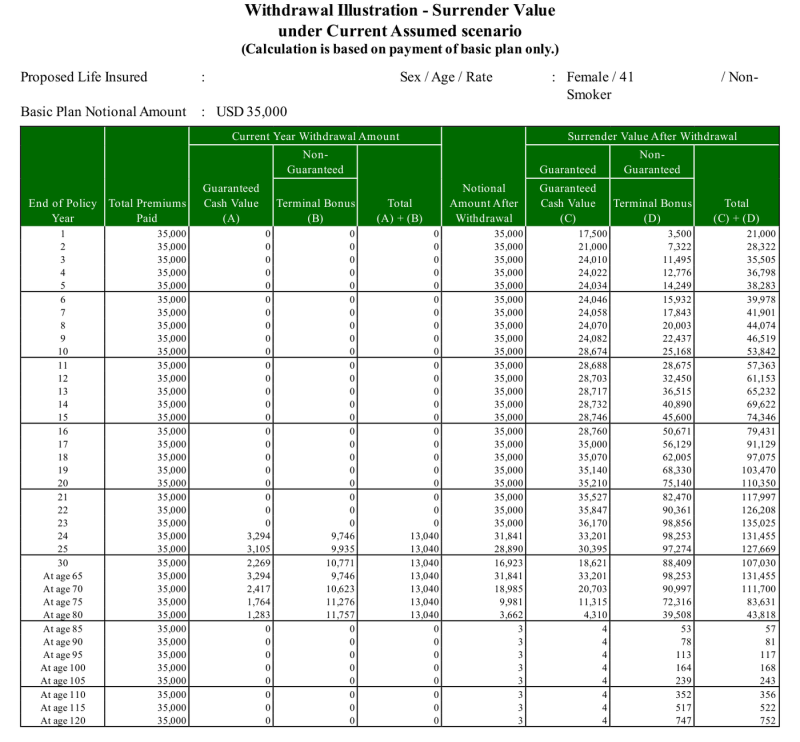
특히 환율이 상승하면 원화 소득자에게는 오히려 보험료 납입 부담이 증가하는 역설적인 상황이 발생할 수 있습니다. 또한, 10년 이상 장기 유지를 전제로 하므로 중도 해지 시 원금 손실이 매우 커 신중한 접근이 필요합니다.
따라서 달러보험 가입을 고려한다면, 단순히 달러 강세에 대한 기대로 접근하기보다는 장기적인 자산 분산과 보장 기능에 초점을 맞춰야 합니다. 달러통장과 달리 10년 이상 유지 시 이자소득 및 환차익 비과세 혜택을 누릴 수 있지만, 이는 장기적인 관점에서만 유효합니다.
예측 불가능한 환율 변동성에 장기 자금을 맡기는 것은 투기가 될 수 있음을 인지하고, 자신의 재정 상황과 목적에 맞는 신중한 결정을 내리는 것이 중요합니다.
금융 당국은 달러보험을 환테크 상품이 아닌 장기 위험 헤지용으로 간주하며, 환율 상승이 오히려 납입 부담을 가중시킬 수 있다고 경고합니다. 최근 고환율과 금융시장 변동성으로 달러보험 판매량이 급증하며 많은 이들의 관심을 받고 있습니다.
보험료 납부부터 보험금 지급까지 미 달러로 이루어지는 외화 전용 상품인 달러보험은 환차익 비과세 혜택과 미국 금리 경쟁력으로 매력적인 선택지로 보입니다.
그러나 일반 원화 상품과 구조가 달라 환율 흐름과 금리 변동에 따른 위험 요소를 정확히 파악하는 것이 매우 중요합니다. 많은 이들이 달러보험을 환테크 수단으로 오해하지만, 금융 당국은 이를 환테크 상품이 아니라고 경고합니다.
달러보험은 본질적으로 장기적인 위험을 헤지하기 위한 방패에 가깝습니다. 보험료에는 보장을 위한 위험보험료와 사업비가 포함되어 납입액 전액이 달러 자산에 투자되지 않습니다.
특히 환율이 상승하면 원화 소득자에게는 오히려 보험료 납입 부담이 증가하는 역설적인 상황이 발생할 수 있습니다. 또한, 10년 이상 장기 유지를 전제로 하므로 중도 해지 시 원금 손실이 매우 커 신중한 접근이 필요합니다.
따라서 달러보험 가입을 고려한다면, 단순히 달러 강세에 대한 기대로 접근하기보다는 장기적인 자산 분산과 보장 기능에 초점을 맞춰야 합니다. 달러통장과 달리 10년 이상 유지 시 이자소득 및 환차익 비과세 혜택을 누릴 수 있지만, 이는 장기적인 관점에서만 유효합니다.
예측 불가능한 환율 변동성에 장기 자금을 맡기는 것은 투기가 될 수 있음을 인지하고, 자신의 재정 상황과 목적에 맞는 신중한 결정을 내리는 것이 중요합니다.