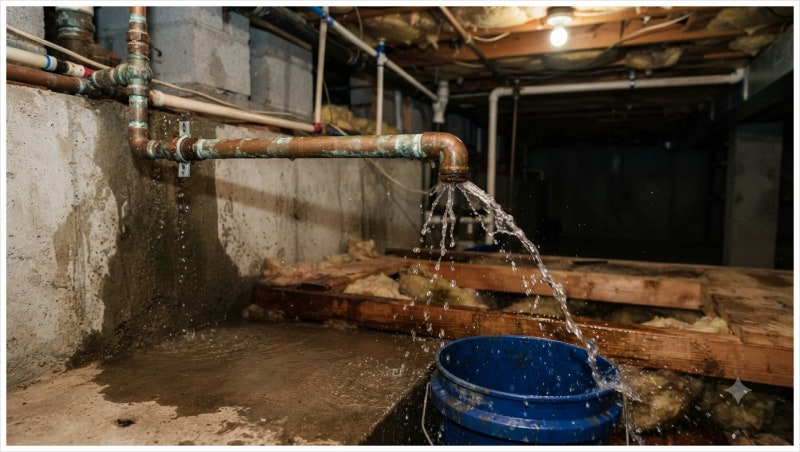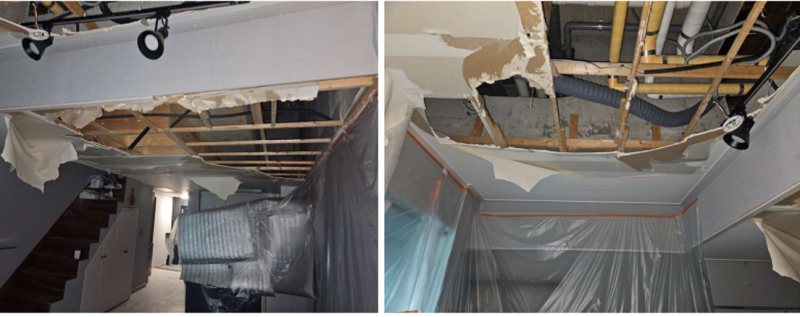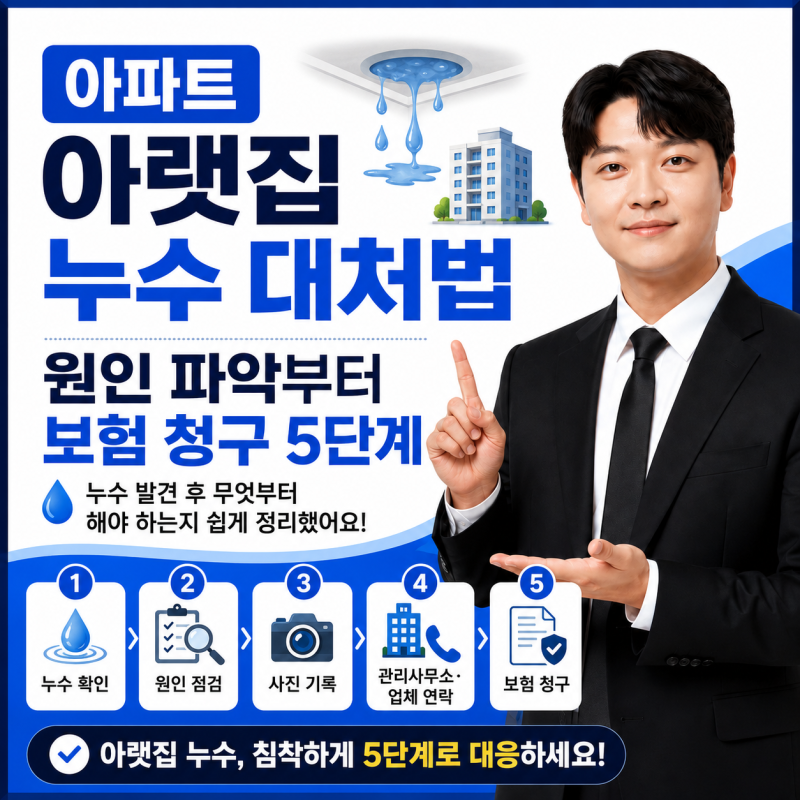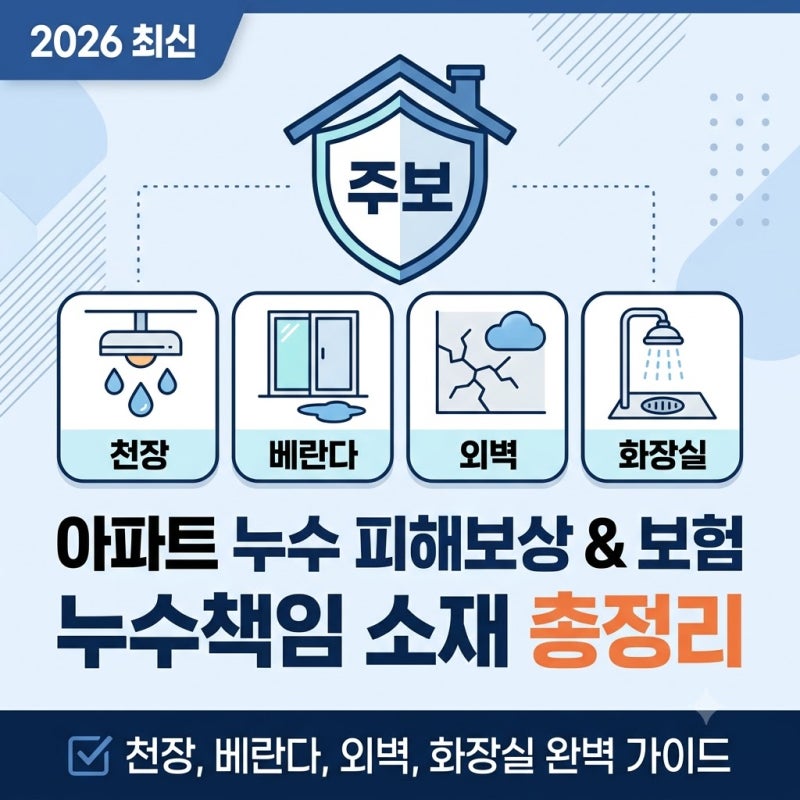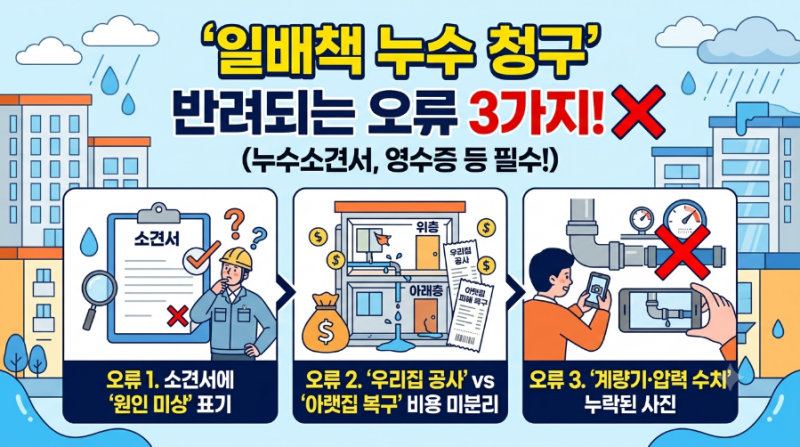

아파트 등 공동주택 누수 피해는 이웃 간 분쟁의 주요 원인으로, 보험 청구 방식에 대한 관심이 높습니다. 윗집 누수로 아랫집 피해 발생 시, 많은 분들이 자신의 일상생활배상책임보험으로 보상받을 수 있다고 오해합니다.
하지만 실제로는 피해를 유발한 윗집의 일상생활배상책임보험을 통해 손해를 배상받는 것이 원칙입니다. 올바른 누수보험 청구 방법을 아는 것이 중요합니다.
실제 블로그 후기들을 보면, 보험사 상담원이 아랫집 피해 복구비만 보상하고 누수 원인 탐지 및 수리비는 본인 부담이라고 안내하는 경우가 많습니다.
그러나 상법과 대법원 판례에 따라 누수 탐지비와 원인 배관 방수 공사비는 '손해방지비용'으로 인정받아 보험사로부터 보상받을 수 있습니다. 가족 중 2명 이상 가입 시 자기부담금을 0원으로 만들 수 있습니다.
누수 피해 발생 시, 가해자인 윗집이 보험 가입 여부를 모른다고 해도 운전자보험, 실손보험, 화재보험 등에 특약 형태로 가입되어 있을 확률이 높습니다. 따라서 윗집에 가입된 모든 보험 특약 내역을 확인하도록 정중히 요청하는 것이 현명합니다.
이사 후 주소지 변경(배서)을 하지 않아 보상을 받지 못하는 실수를 방지하기 위해 보험증권 주소지 확인은 필수적입니다.