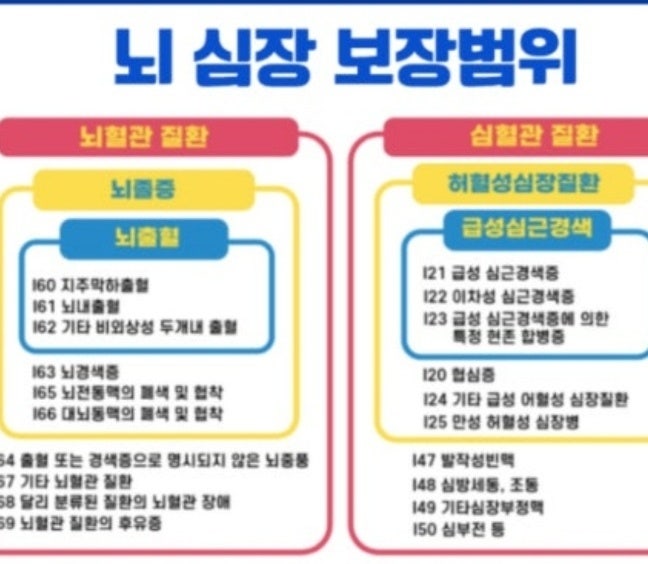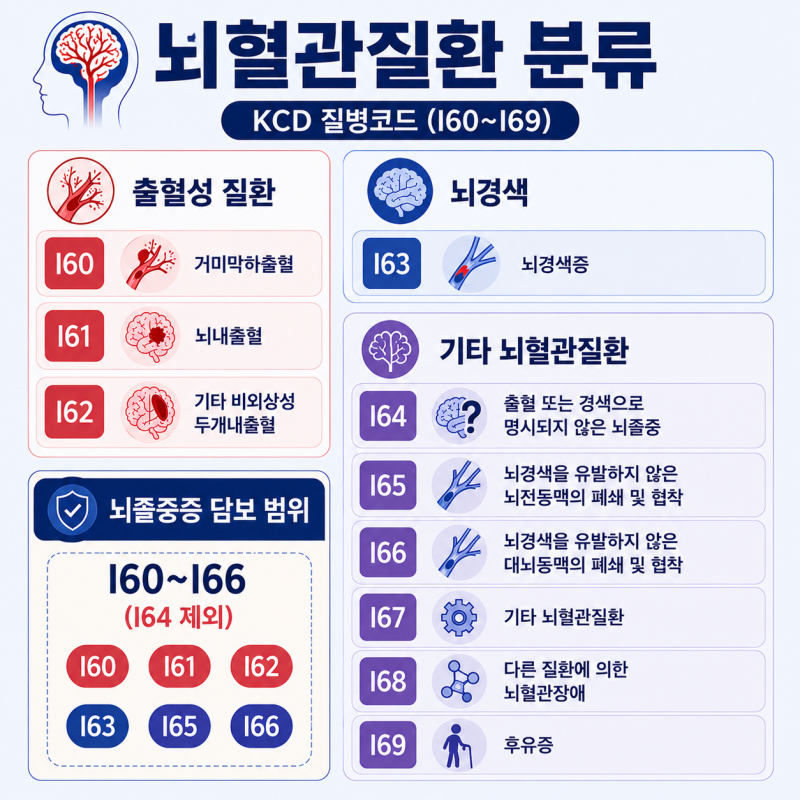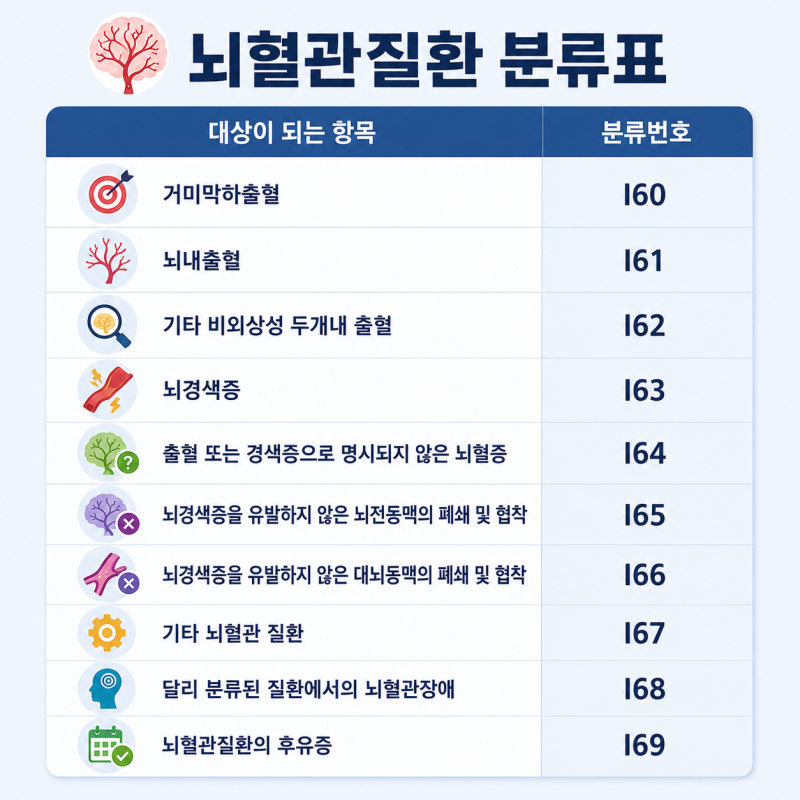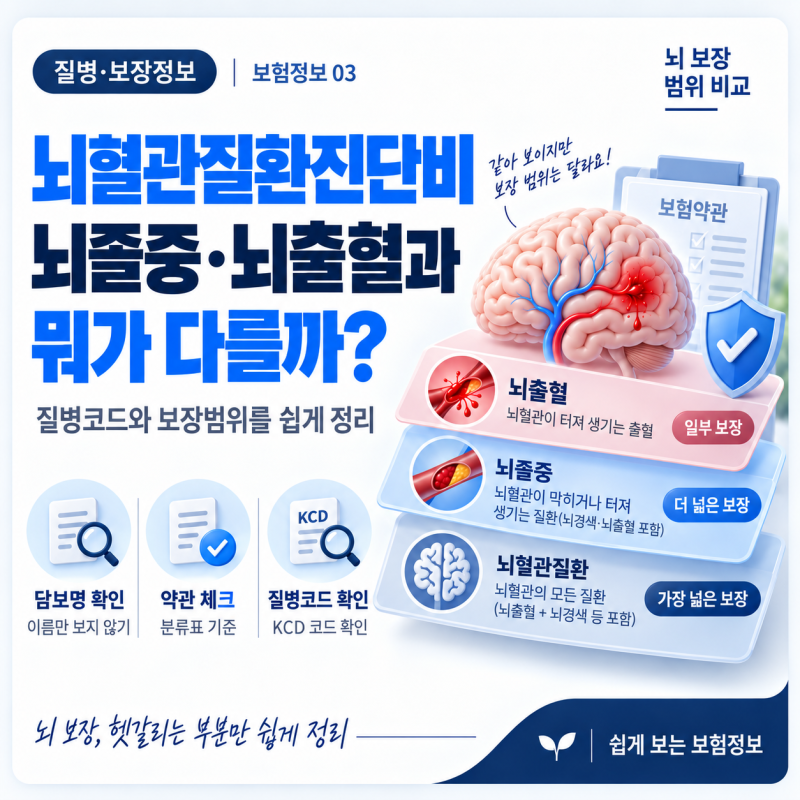
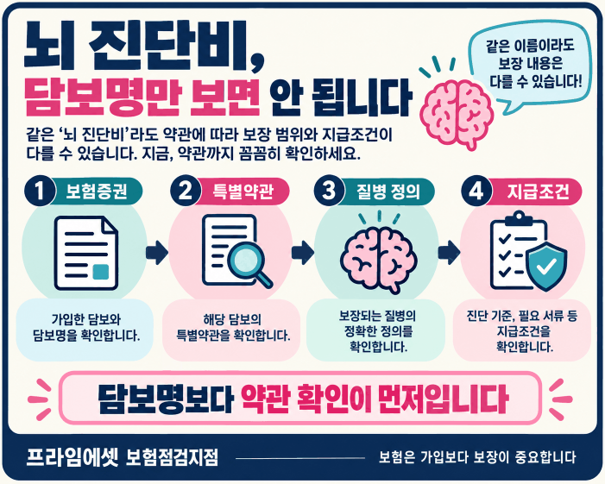
뇌혈관질환 진단비는 보험 청구 시 진단 코드(KCD 코드) 분류에 따라 보장 여부가 결정되는 중요한 요소입니다. 뇌출혈, 뇌졸중, 뇌혈관질환 특약은 보장 범위가 상이하여, 이 차이를 정확히 이해하지 못하면 보험금 지급이 거절되는 사례가 빈번합니다.
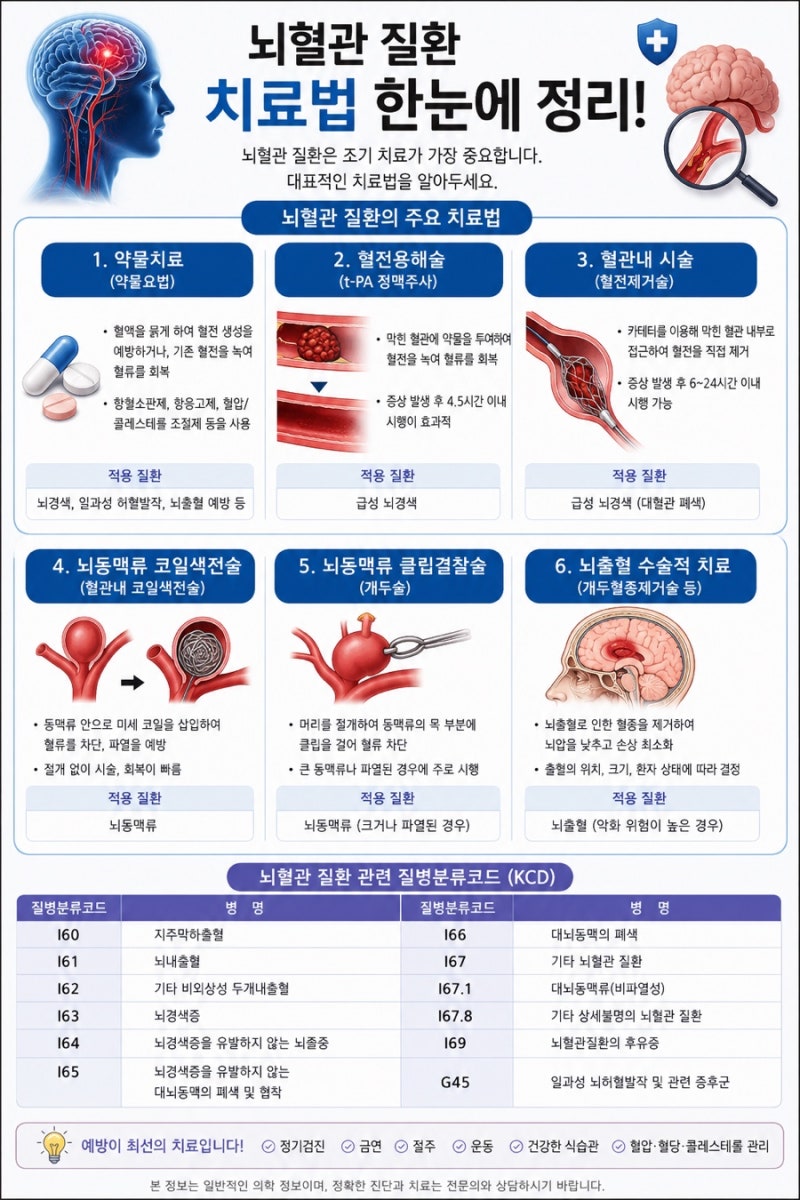
가장 넓은 보장 범위의 뇌혈관질환 진단비는 뇌출혈과 뇌경색을 포함한 다양한 질환을 포괄합니다. 실제 블로그 분석에 따르면, 뇌출혈 진단비 특약만으로는 전체 뇌혈관 질환 환자의 약 75%를 차지하는 뇌경색(I63)을 보장받을 수 없습니다.
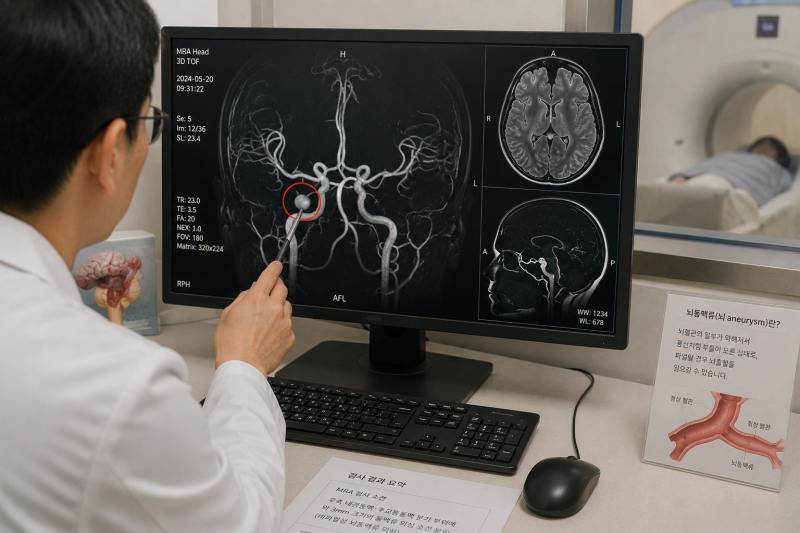
뇌출혈(I60~I62)은 전체 발병률의 10~15%에 불과하며, 뇌동맥류(I67) 등 기타 뇌혈관 질환도 뇌출혈이나 뇌졸중 특약으로는 보장받기 어려운 실정입니다. 코드 하나 차이로 수천만 원의 보험금 지급 여부가 갈릴 수 있습니다.
따라서 보험 가입 시에는 뇌혈관질환 진단비(I60~I69) 특약으로 가장 포괄적인 보장을 확보하는 것이 중요합니다. 현재 가입된 보험 증권을 면밀히 확인하여 뇌출혈이나 뇌졸중 특약만 있다면 뇌경색이나 뇌동맥류 발생 시 보장 사각지대가 발생할 수 있습니다.
자신의 보장 범위를 정확히 검토하는 것이 현명한 선택입니다.