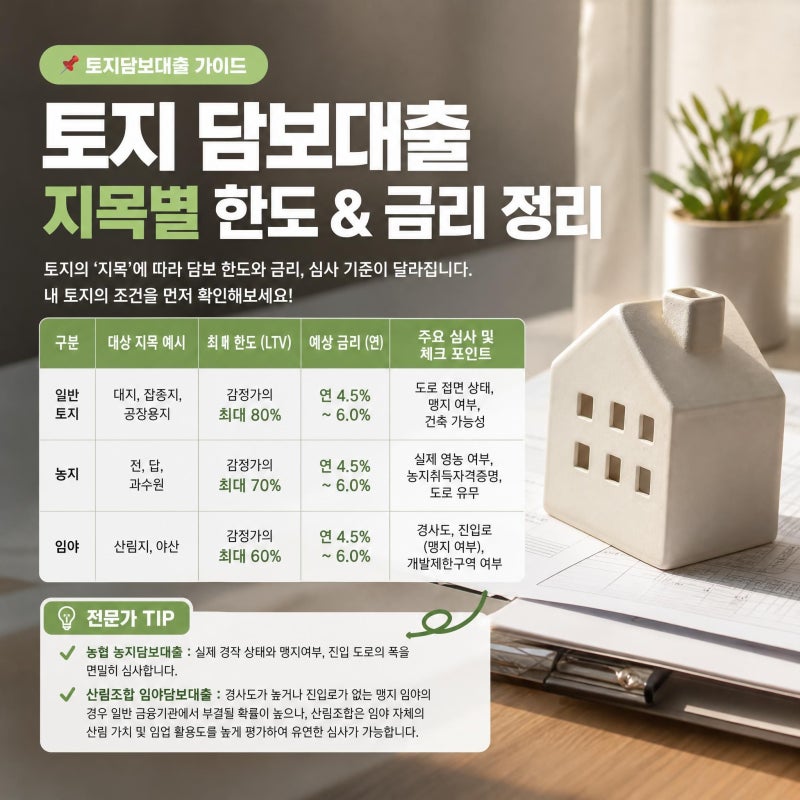

농지 담보 대출은 최근 고금리 기조와 가계 부채 규제 강화로 인해 토지를 활용한 자금 확보 문의가 크게 늘고 있습니다. 농지는 아파트와 달리 시세가 명확하지 않아 단순 비율만으로 한도를 판단하기 어렵습니다. 같은 면적이라도 도로 접면, 토지 형상, 실제 이용 상태, 용도 지역, 주변 거래 사례 등에 따라 감정 평가액이 달라지며, 금융기관의 심사 기준과 기존 대출 여부에 따라 실제 한도가 결정됩니다.
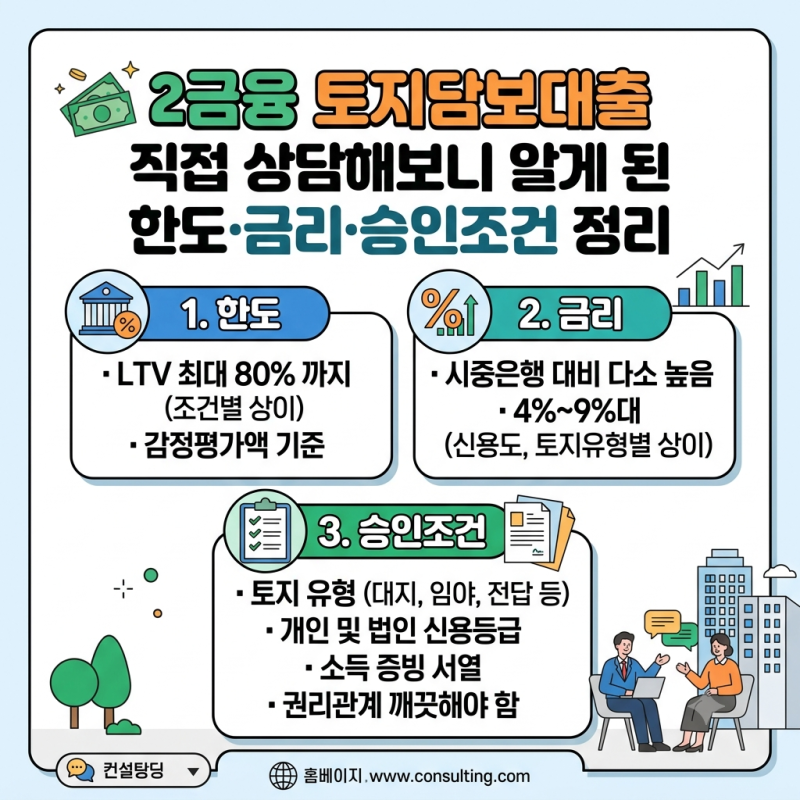
실제 블로그 후기들을 보면, 농지 담보 대출은 소유자가 생각하는 시세나 매매 가격을 기준으로 한도를 정하지 않습니다. 먼저 해당 농지의 담보 가치를 평가하고, 그 금액에 금융기관별 담보 인정 기준을 적용합니다. 특히 논과 밭은 도로 접면과 실제 이용 상태가 대출 한도를 크게 좌우하며, 진입이 어렵거나 토지 활용성이 떨어지면 면적이 넓어도 평가가 낮아질 수 있습니다.
농지 담보 대출을 고려할 때는 공시지가보다 감정가와 환금성 판단이 중요합니다. 농지 취득 자격 증명 발급 여부와 매매 잔금 대출 시 잔금일을 미리 맞추는 과정이 필요합니다. 또한, 기존 근저당이나 선순위 대출이 있다면 해당 부분을 반영하여 실제 실행 가능한 금액을 계산하므로, 상담 전 이러한 사항들을 미리 확인하는 것이 좋습니다.