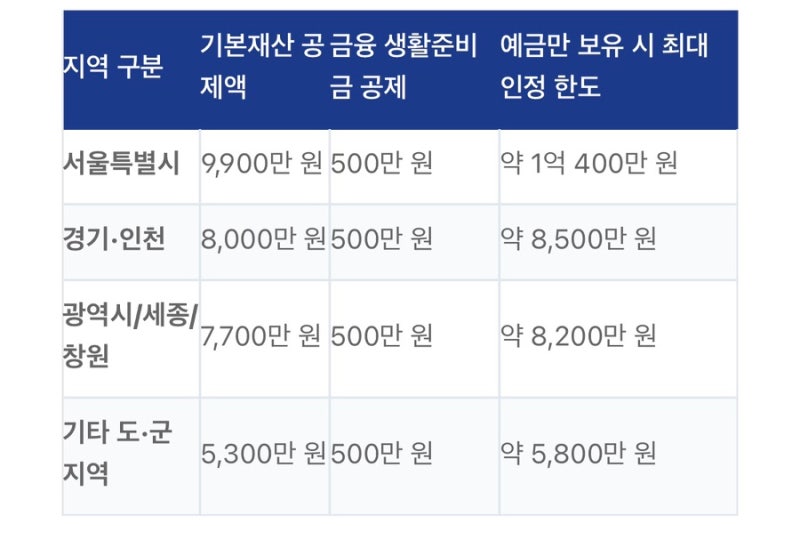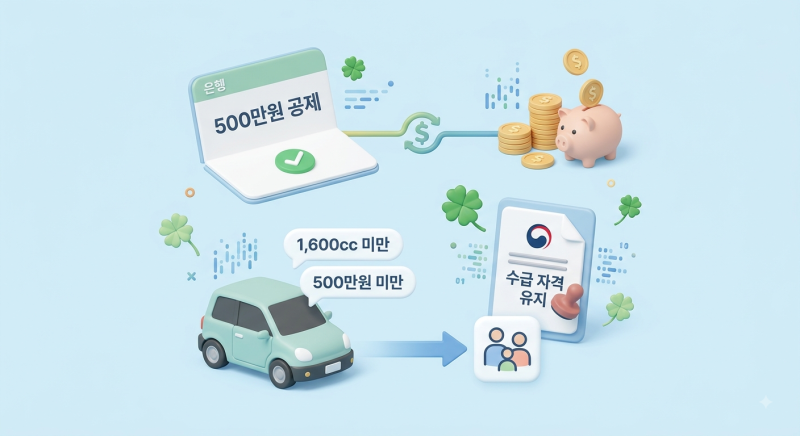

기초수급자 현금보유한도에 대한 오해 중 하나는 통장 잔액이 500만원을 넘으면 수급 자격에서 탈락한다는 소문입니다. 그러나 이는 보건복지부의 ‘금융재산 생활준비금 공제’ 규정을 오해한 것으로, 500만원은 탈락 기준이 아니라 정부가 재산 평가 시 공제해주는 혜택 금액입니다. 기초생활수급자 선정은 단일 통장 잔액이 아닌, 모든 재산을 합산하여 지역별 기본재산액과 공제금을 제외한 ‘소득인정액’ 시스템을 통해 판정됩니다.
실제 블로그 후기들을 살펴보면, 통장 잔액 500만원은 생활준비금으로 인정되어 소득인정액 산정 시 0원으로 처리됩니다. 만약 500만원을 초과하더라도 다른 재산이 없다면 지역별 기본재산공제액 한도 내에서는 수급 자격이 유지될 수 있습니다. 다만, 초과된 금액에는 높은 소득환산율이 적용될 수 있으므로 가급적 500만원 선을 유지하는 것이 안전하다는 의견이 많습니다.
자녀나 친척이 수급자 통장으로 매달 정기적으로 용돈을 입금하는 경우, 이는 재산이 아닌 ‘사적이전소득’으로 간주되어 생계급여가 삭감되거나 자격이 위험해질 수 있습니다. 따라서 정기적인 계좌이체보다는 비정기적으로 지원받거나 복지 담당자와 사전 상담을 거치는 것이 현명하며, 자동차 소유 기준 등 다른 재산 산정 기준도 함께 확인하는 것이 중요합니다.