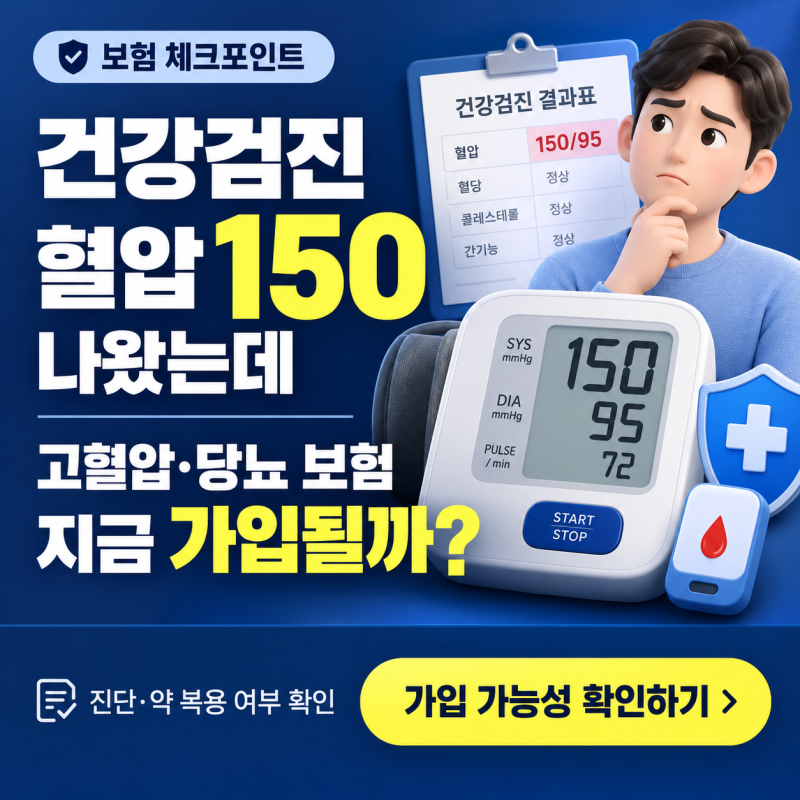

건강검진에서 혈압 150이 나왔더라도 확정 진단이 아니라면, 검진일로부터 3개월 후에는 보험 고지 대상에서 제외될 수 있습니다. 고혈압·당뇨 진단금 한도는 보험사별로 100만원에서 300만원까지 크게 차이가 나므로 여러 상품을 비교하는 것이 필수입니다.
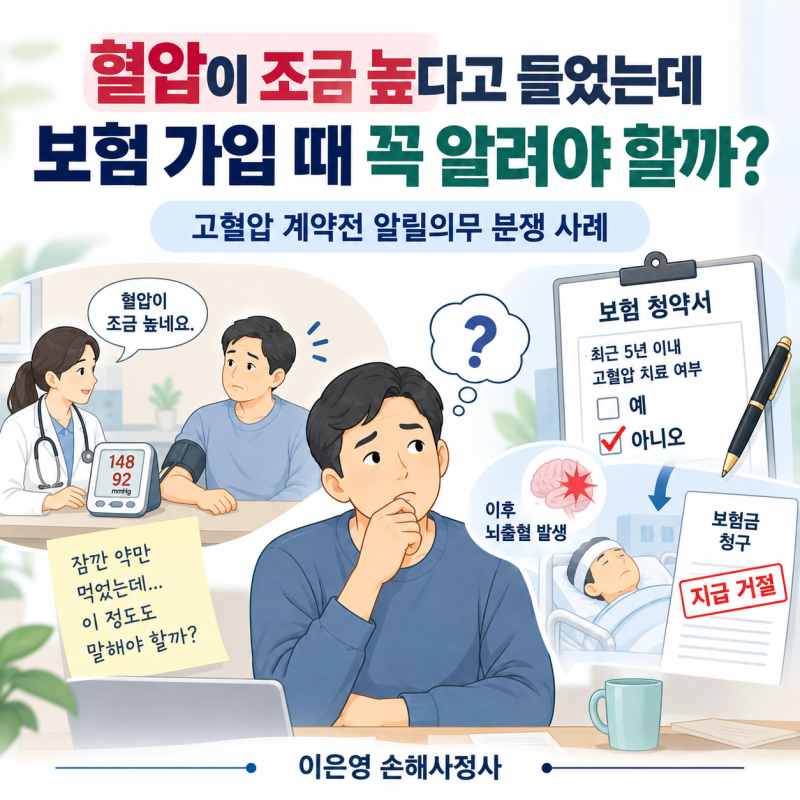
고혈압이나 당뇨가 있어도 간편고지형 유병자보험을 통해 가입 가능하지만, 일반 보험보다 보험료가 할증될 수 있습니다. 많은 분들이 건강검진에서 혈압이 150이나 160으로 높게 나왔을 때, 고혈압보험 가입이 어려울까 봐 걱정하십니다.
하지만 중요한 사실은 건강검진 결과만으로는 '확정 진단'이 아니라는 점입니다. 대부분의 경우, 검진일로부터 3개월이 지나면 해당 소견이 보험 고지 대상에서 제외될 수 있습니다.
이는 약을 복용하지 않는 상태라면 특히 해당될 수 있는 부분으로, 보험사별 고지 기준을 반드시 확인하는 것이 중요합니다. 이처럼 단순히 혈압이 높게 나왔다고 해서 바로 보험 가입이 불가능하다고 단정할 필요는 없습니다.
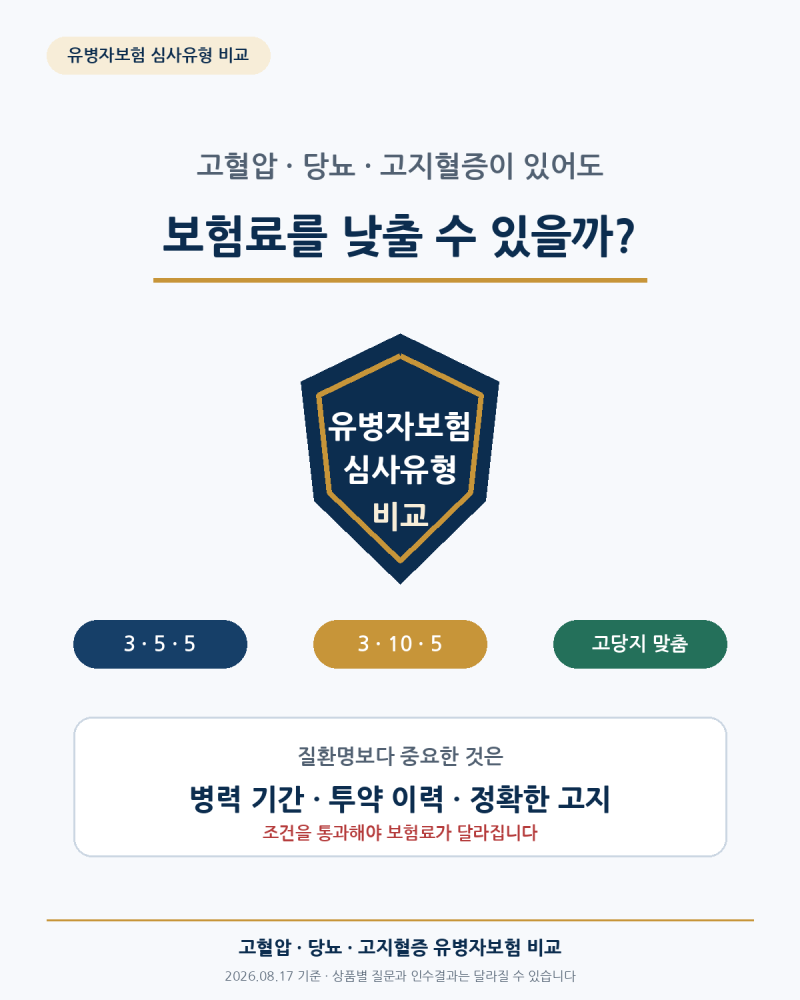
실제로 고혈압이나 당뇨와 같은 만성 질환을 이미 진단받았거나 약을 복용 중인 분들도 고혈압보험 가입이 가능합니다. 바로 '간편고지형 보험' 또는 '유병자보험'을 통해서인데요.
이 상품들은 일반 보험에 비해 고지 의무가 간소화되어 있어, 병력이 있는 분들도 비교적 쉽게 가입을 검토할 수 있습니다. 물론 간편심사형 상품은 일반 보험보다 보험료가 할증될 수 있다는 점을 인지해야 하지만, 과거에는 가입이 어려웠던 분들에게는 중요한 대안이 됩니다.
일부 보험사는 고혈압, 당뇨가 있어도 간편심사 조건을 충족하면 가입이 가능한 상품을 운영하고 있습니다. 또한 고혈압보험 선택 시 가장 주목해야 할 부분 중 하나는 진단금 한도입니다.
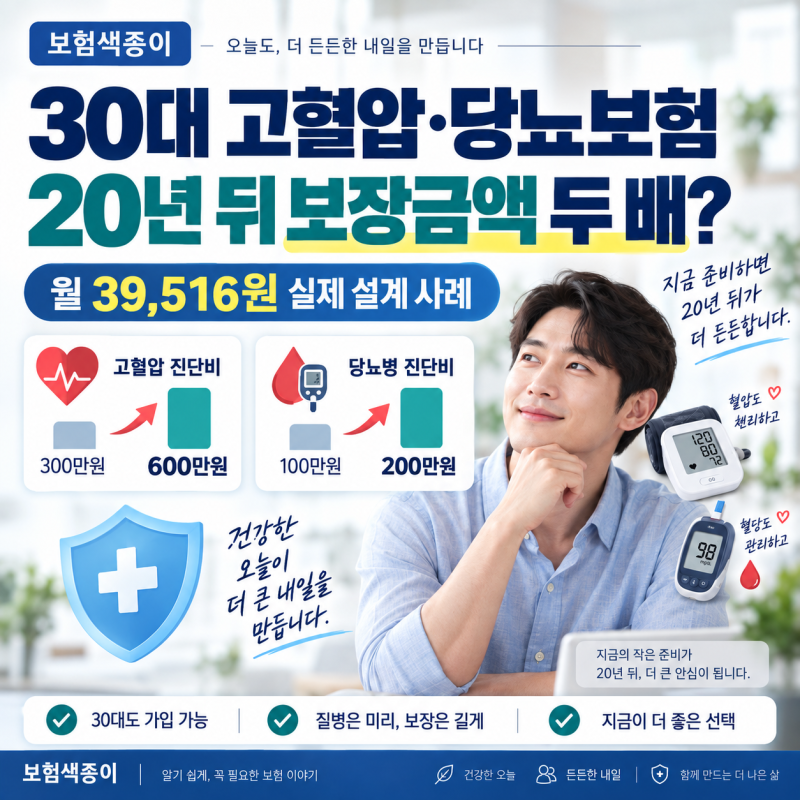
보험사별로 고혈압·당뇨 진단금 한도가 100만 원에서 300만 원까지 크게 차이가 나며, 과거에는 500만 원까지 지급되던 한도가 최근에는 축소되는 경향을 보입니다. 이는 실제 받을 수 있는 보험금에 3배 이상의 차이를 가져올 수 있음을 의미합니다.
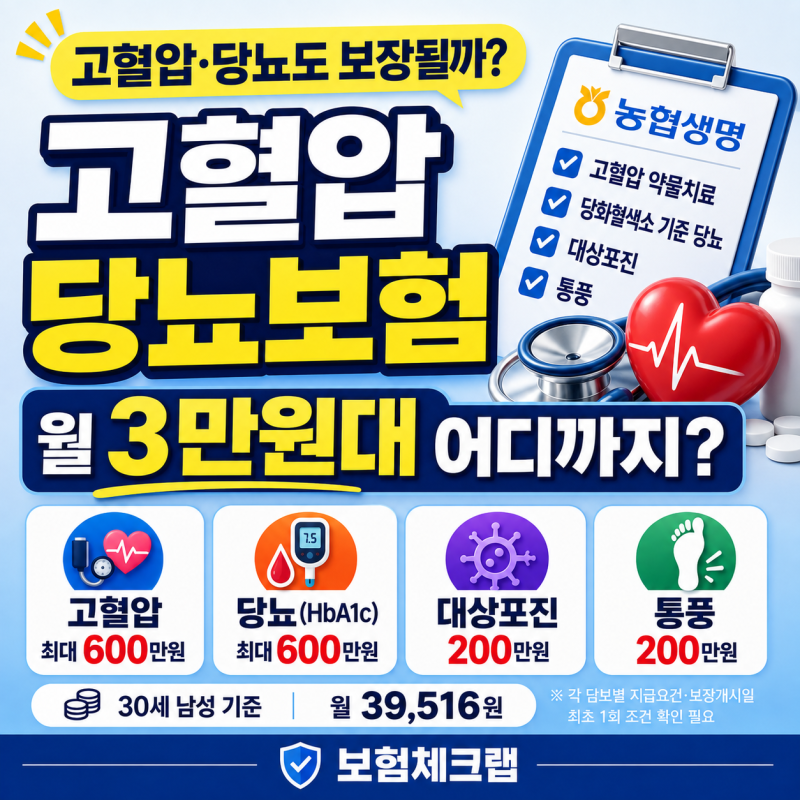
특정 손해보험사의 경우, 고혈압 300만 원, 당뇨 200만 원 외에 고지혈증, 대상포진, 통풍까지 보장하는 종합적인 상품을 월 2만 원대의 보험료로 제공하기도 합니다.
대상포진이나 통풍 같은 특약은 가입 1년 미만 발병 시 50%, 1년 이상 시 100% 지급되는 등 지급 조건도 다양하므로, 여러 상품을 꼼꼼히 비교하고 자신에게 맞는 보장과 보험료를 선택하는 것이 현명합니다.
결론적으로, 건강검진 결과에 일희일비하기보다는 보험사의 고지 기준을 정확히 이해하고, 유병자보험의 가능성을 열어두며, 다양한 상품의 진단금 한도와 보장 조건을 면밀히 비교하는 것이 고혈압보험 가입의 핵심입니다.
전문가의 도움을 받아 자신에게 최적화된 보험 상품을 찾는 것이 중요합니다.
고혈압이나 당뇨가 있어도 간편고지형 유병자보험을 통해 가입 가능하지만, 일반 보험보다 보험료가 할증될 수 있습니다. 많은 분들이 건강검진에서 혈압이 150이나 160으로 높게 나왔을 때, 고혈압보험 가입이 어려울까 봐 걱정하십니다.
하지만 중요한 사실은 건강검진 결과만으로는 '확정 진단'이 아니라는 점입니다. 대부분의 경우, 검진일로부터 3개월이 지나면 해당 소견이 보험 고지 대상에서 제외될 수 있습니다.
이는 약을 복용하지 않는 상태라면 특히 해당될 수 있는 부분으로, 보험사별 고지 기준을 반드시 확인하는 것이 중요합니다. 이처럼 단순히 혈압이 높게 나왔다고 해서 바로 보험 가입이 불가능하다고 단정할 필요는 없습니다.
실제로 고혈압이나 당뇨와 같은 만성 질환을 이미 진단받았거나 약을 복용 중인 분들도 고혈압보험 가입이 가능합니다. 바로 '간편고지형 보험' 또는 '유병자보험'을 통해서인데요.
이 상품들은 일반 보험에 비해 고지 의무가 간소화되어 있어, 병력이 있는 분들도 비교적 쉽게 가입을 검토할 수 있습니다. 물론 간편심사형 상품은 일반 보험보다 보험료가 할증될 수 있다는 점을 인지해야 하지만, 과거에는 가입이 어려웠던 분들에게는 중요한 대안이 됩니다.
일부 보험사는 고혈압, 당뇨가 있어도 간편심사 조건을 충족하면 가입이 가능한 상품을 운영하고 있습니다. 또한 고혈압보험 선택 시 가장 주목해야 할 부분 중 하나는 진단금 한도입니다.
보험사별로 고혈압·당뇨 진단금 한도가 100만 원에서 300만 원까지 크게 차이가 나며, 과거에는 500만 원까지 지급되던 한도가 최근에는 축소되는 경향을 보입니다. 이는 실제 받을 수 있는 보험금에 3배 이상의 차이를 가져올 수 있음을 의미합니다.
특정 손해보험사의 경우, 고혈압 300만 원, 당뇨 200만 원 외에 고지혈증, 대상포진, 통풍까지 보장하는 종합적인 상품을 월 2만 원대의 보험료로 제공하기도 합니다.
대상포진이나 통풍 같은 특약은 가입 1년 미만 발병 시 50%, 1년 이상 시 100% 지급되는 등 지급 조건도 다양하므로, 여러 상품을 꼼꼼히 비교하고 자신에게 맞는 보장과 보험료를 선택하는 것이 현명합니다.
결론적으로, 건강검진 결과에 일희일비하기보다는 보험사의 고지 기준을 정확히 이해하고, 유병자보험의 가능성을 열어두며, 다양한 상품의 진단금 한도와 보장 조건을 면밀히 비교하는 것이 고혈압보험 가입의 핵심입니다.
전문가의 도움을 받아 자신에게 최적화된 보험 상품을 찾는 것이 중요합니다.