
삼성생명 태아보험과 삼성화재 태아보험은 서로 다른 회사 상품이므로 혼동하지 않고 공식 자료로 보장을 확인해야 합니다. 삼성생명 어린이보험은 보험금 보장 외에 임신·출산부터 성장, 학습, 심리상담까지 아우르는 성장케어서비스를 제공합니다.
고액의 태아보험 사은품은 불법 리베이트일 가능성이 높으며, 불필요한 특약 추가로 이어져 장기적인 경제적 손실을 초래할 수 있습니다. 임신을 확인한 순간부터 예비 부모들의 가장 큰 고민 중 하나는 바로 아기의 건강을 지켜줄 태아보험 가입입니다.
특히 '삼성생명 태아보험'처럼 익숙한 브랜드 이름으로 검색을 시작하는 경우가 많지만, 이때 주의해야 할 점들이 있습니다. 삼성이라는 이름을 쓰는 보험사는 삼성생명과 삼성화재 두 곳이며, 이들은 서로 다른 회사입니다.
생명보험사와 손해보험사는 다루는 상품의 틀과 특약 구성이 다를 수 있으므로, 정보를 혼동하지 않고 정확히 구분하여 확인하는 것이 중요합니다.
블로그나 커뮤니티의 정보는 작성 시점의 조건일 수 있어 현재 판매되는 상품과 다를 수 있으니, 반드시 보험사 공식 홈페이지의 상품공시실에서 최신 약관과 상품설명서를 확인해야 합니다.
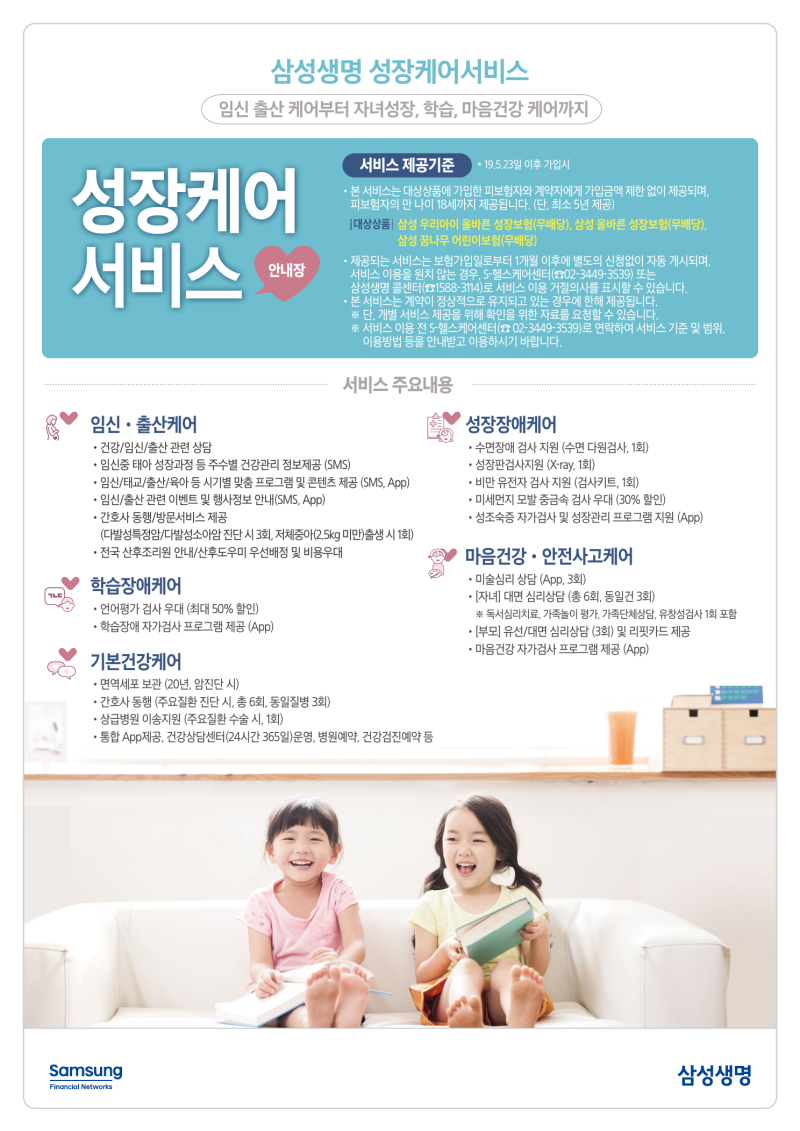
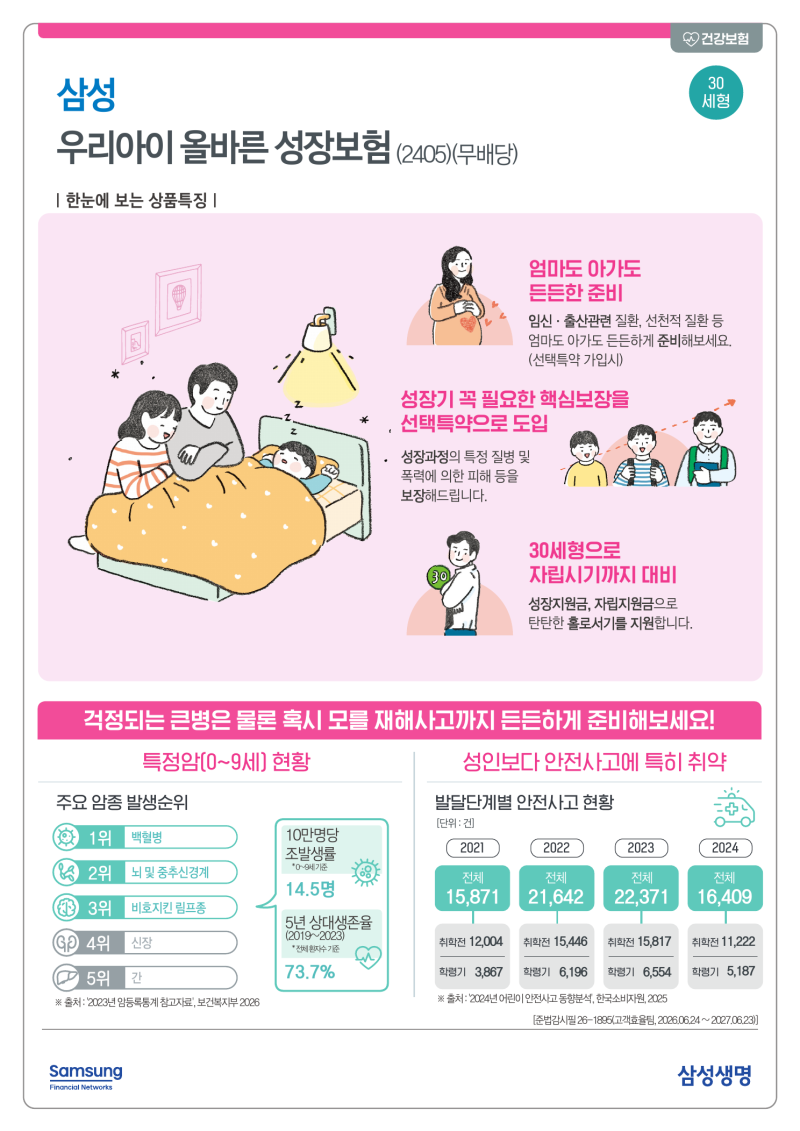
삼성생명 태아보험은 단순히 보험금 보장에만 초점을 맞추지 않고, 아이의 건강한 성장을 위한 차별화된 서비스들을 제공합니다.
예를 들어, '성장케어서비스'는 임신·출산 케어부터 성장장애, 학습장애, 마음건강 케어, 그리고 주요 질환 발생 시 상급병원 동행 지원까지 아우르는 포괄적인 건강관리 프로그램입니다.
이 서비스는 피보험자가 만 18세가 될 때까지 제공되며, 보험 가입일로부터 1개월 후 자동으로 개시됩니다. 보험금 지급 외에 실질적인 아이의 성장 과정 전반을 지원하는 이러한 부가 서비스는 삼성생명 태아보험의 중요한 특징 중 하나입니다.
하지만 태아보험 가입 시 고가의 사은품에 현혹되지 않도록 각별히 주의해야 합니다.
맘카페 등에서 유모차나 카시트 같은 고액의 현물 사은품을 제시하는 경우가 많지만, 현행 보험업법상 계약 체결 시 제공할 수 있는 금품은 연간 납입 보험료의 10% 또는 3만원 중 적은 금액으로 엄격히 제한됩니다.
20만원 상당의 유아용품을 내거는 것은 대부분 설계사의 불법적인 리베이트에 해당하며, 이는 불완전판매나 관리 설계사가 잠적하는 '고아 계약' 문제로 이어질 수 있습니다.
고가 사은품은 불필요한 적립보험료나 갱신형 특약을 추가하게 만들어 장기적으로 더 큰 경제적 손실을 초래할 수 있으므로, 사은품보다는 필수 보장 내용과 합리적인 보험료에 집중하여 신중하게 선택하는 것이 현명합니다.
고액의 태아보험 사은품은 불법 리베이트일 가능성이 높으며, 불필요한 특약 추가로 이어져 장기적인 경제적 손실을 초래할 수 있습니다. 임신을 확인한 순간부터 예비 부모들의 가장 큰 고민 중 하나는 바로 아기의 건강을 지켜줄 태아보험 가입입니다.
특히 '삼성생명 태아보험'처럼 익숙한 브랜드 이름으로 검색을 시작하는 경우가 많지만, 이때 주의해야 할 점들이 있습니다. 삼성이라는 이름을 쓰는 보험사는 삼성생명과 삼성화재 두 곳이며, 이들은 서로 다른 회사입니다.
생명보험사와 손해보험사는 다루는 상품의 틀과 특약 구성이 다를 수 있으므로, 정보를 혼동하지 않고 정확히 구분하여 확인하는 것이 중요합니다.
블로그나 커뮤니티의 정보는 작성 시점의 조건일 수 있어 현재 판매되는 상품과 다를 수 있으니, 반드시 보험사 공식 홈페이지의 상품공시실에서 최신 약관과 상품설명서를 확인해야 합니다.
삼성생명 태아보험은 단순히 보험금 보장에만 초점을 맞추지 않고, 아이의 건강한 성장을 위한 차별화된 서비스들을 제공합니다.
예를 들어, '성장케어서비스'는 임신·출산 케어부터 성장장애, 학습장애, 마음건강 케어, 그리고 주요 질환 발생 시 상급병원 동행 지원까지 아우르는 포괄적인 건강관리 프로그램입니다.
이 서비스는 피보험자가 만 18세가 될 때까지 제공되며, 보험 가입일로부터 1개월 후 자동으로 개시됩니다. 보험금 지급 외에 실질적인 아이의 성장 과정 전반을 지원하는 이러한 부가 서비스는 삼성생명 태아보험의 중요한 특징 중 하나입니다.
하지만 태아보험 가입 시 고가의 사은품에 현혹되지 않도록 각별히 주의해야 합니다.
맘카페 등에서 유모차나 카시트 같은 고액의 현물 사은품을 제시하는 경우가 많지만, 현행 보험업법상 계약 체결 시 제공할 수 있는 금품은 연간 납입 보험료의 10% 또는 3만원 중 적은 금액으로 엄격히 제한됩니다.
20만원 상당의 유아용품을 내거는 것은 대부분 설계사의 불법적인 리베이트에 해당하며, 이는 불완전판매나 관리 설계사가 잠적하는 '고아 계약' 문제로 이어질 수 있습니다.
고가 사은품은 불필요한 적립보험료나 갱신형 특약을 추가하게 만들어 장기적으로 더 큰 경제적 손실을 초래할 수 있으므로, 사은품보다는 필수 보장 내용과 합리적인 보험료에 집중하여 신중하게 선택하는 것이 현명합니다.