초고령화 사회 진입과 공적연금 개편 논의가 지속되면서, 국민연금만으로는 부족한 노후 생활비 마련을 위해 개인연금의 중요성이 커지고 있습니다.
연금저축, 저축성연금보험, 즉시연금 등 다양한 상품 중 자신에게 맞는 최적의 선택을 위해서는 정확한 계산과 전략 수립이 필수적입니다. 특히 세액공제 혜택을 고려한 접근이 중요합니다.
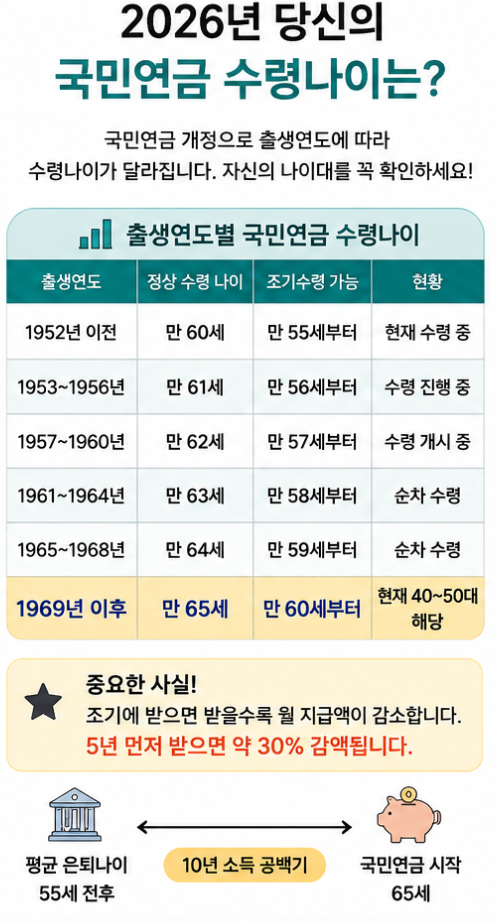
실제 많은 직장인들이 평균 은퇴 시점과 국민연금 수령 개시 시점 사이의 약 10년 소득 공백기에 대한 우려를 표하고 있습니다.
이를 메우기 위해 개인연금은 필수적인데, 연금저축과 IRP는 세액공제 한도와 투자 비율에서 차이를 보여 본인의 소득과 투자 성향에 맞춰 선택해야 합니다. 중도 인출의 자유로움도 고려할 점입니다.
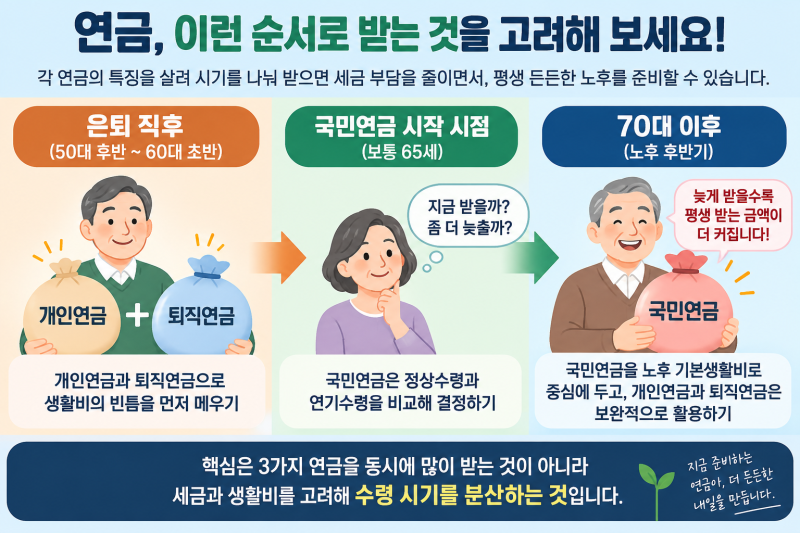
은퇴 후 월 300만 원과 같은 안정적인 생활비를 목표로 한다면, 국민연금, 퇴직연금, 개인연금을 결합한 3층 연금 포트폴리오 전략을 수립하는 것이 효과적입니다.
각 연금의 특성을 이해하고 본인의 예상 수령액을 정확히 계산하여 부족한 부분을 개인연금으로 채우는 것이 핵심입니다. 이를 통해 마르지 않는 현금흐름을 만들 수 있습니다.
연금저축, 저축성연금보험, 즉시연금 등 다양한 상품 중 자신에게 맞는 최적의 선택을 위해서는 정확한 계산과 전략 수립이 필수적입니다. 특히 세액공제 혜택을 고려한 접근이 중요합니다.
실제 많은 직장인들이 평균 은퇴 시점과 국민연금 수령 개시 시점 사이의 약 10년 소득 공백기에 대한 우려를 표하고 있습니다.
이를 메우기 위해 개인연금은 필수적인데, 연금저축과 IRP는 세액공제 한도와 투자 비율에서 차이를 보여 본인의 소득과 투자 성향에 맞춰 선택해야 합니다. 중도 인출의 자유로움도 고려할 점입니다.
은퇴 후 월 300만 원과 같은 안정적인 생활비를 목표로 한다면, 국민연금, 퇴직연금, 개인연금을 결합한 3층 연금 포트폴리오 전략을 수립하는 것이 효과적입니다.
각 연금의 특성을 이해하고 본인의 예상 수령액을 정확히 계산하여 부족한 부분을 개인연금으로 채우는 것이 핵심입니다. 이를 통해 마르지 않는 현금흐름을 만들 수 있습니다.