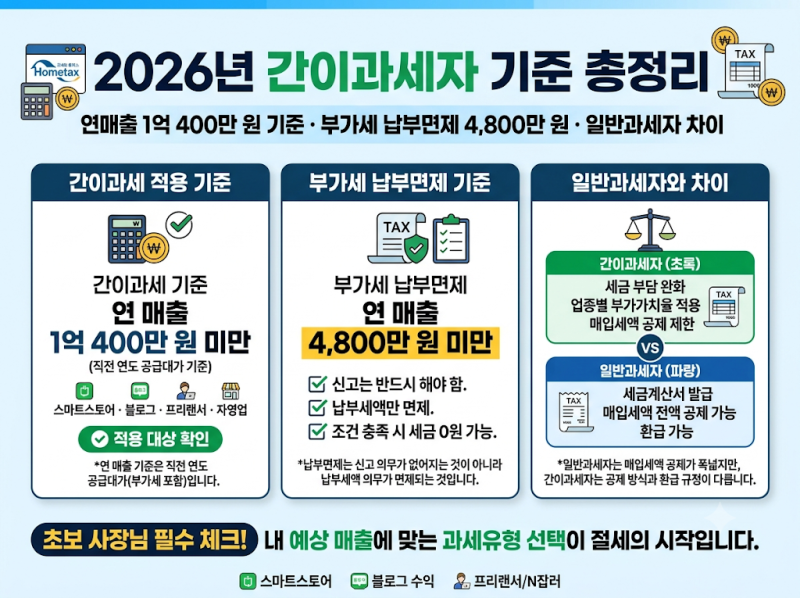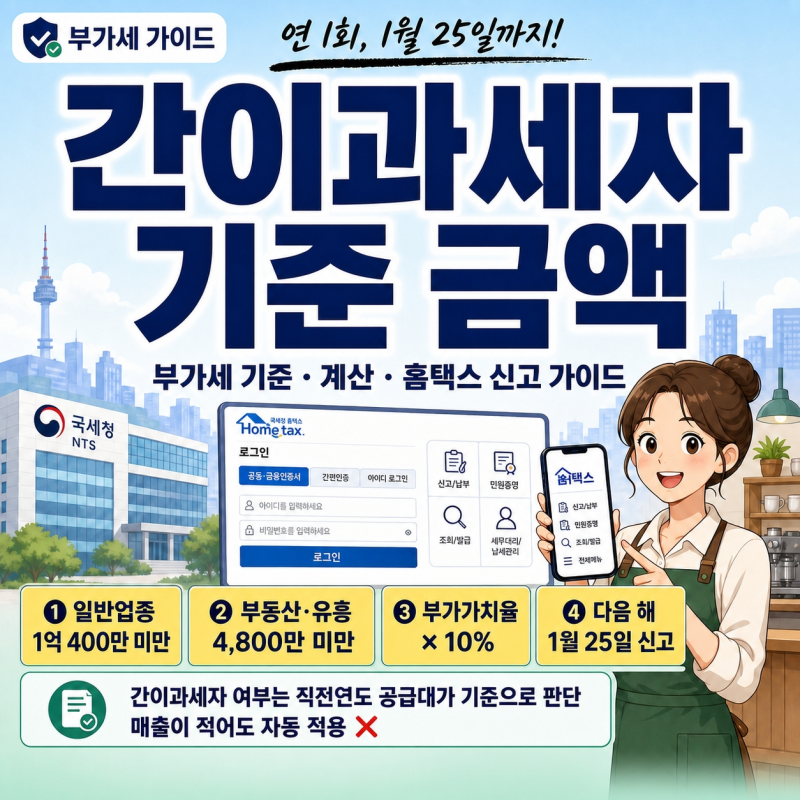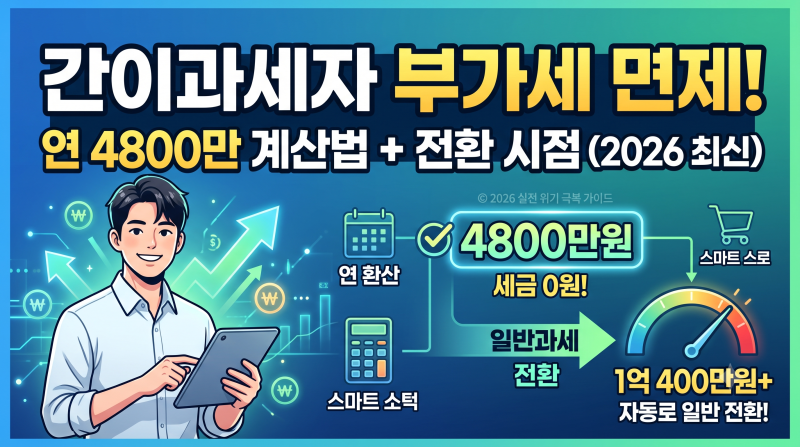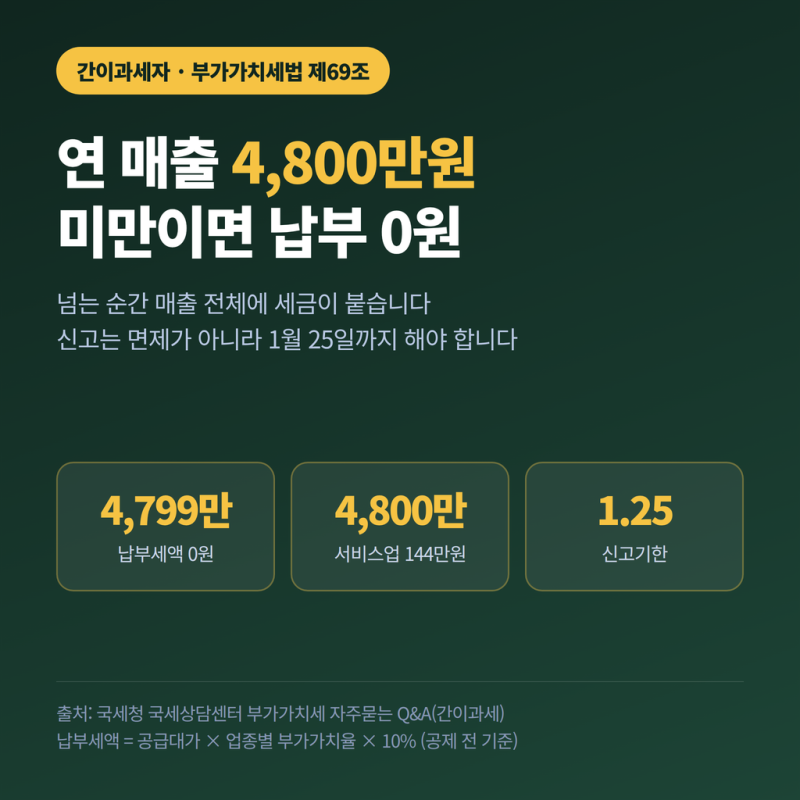

간이과세자 부가세 면제는 많은 사업자들이 혼동하는 세금 이슈입니다. 최신 세법에 따르면, 간이과세자 기준과 부가세 납부 면제 기준(연 공급대가 4,800만 원 미만)은 서로 다릅니다. 매출이 적더라도 부가세 신고는 필수이며, 이를 간과하면 불이익을 받을 수 있습니다.
실제 블로그 후기들을 보면, 초보 사업자들이 통장 매출액만 보고 면제를 확신하다가 연 환산 계산법의 함정에 빠지는 경우가 많습니다. 신규 개업이나 폐업 시 12개월 연 환산 매출액이 4,800만 원을 초과하면 납부 의무가 발생합니다.
신고 누락 시 가산세 등 불이익을 겪는 사례도 빈번합니다. 사업자들은 부가세 포함 총 수입 매출액인 '공급대가' 개념을 정확히 이해해야 합니다. 신고 전에는 연간 공급대가, 전자세금계산서, 사업용 신용카드 내역 등 증빙 자료를 미리 정리하는 것이 중요합니다.
납부 면제 대상이라도 부가세 신고는 필수이므로, 기한 내에 정확히 신고하여 가산세를 피해야 합니다.