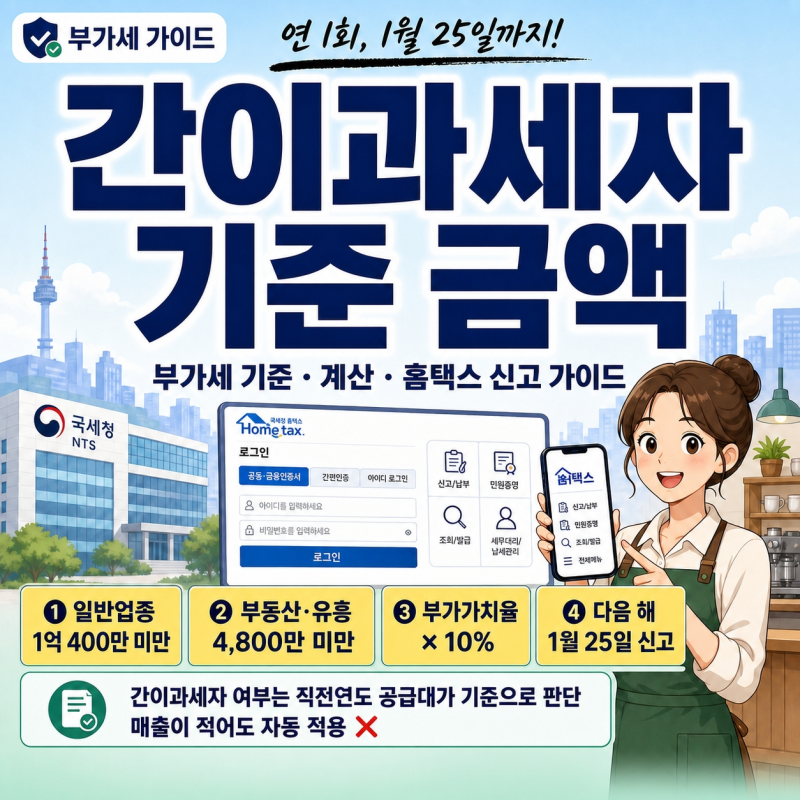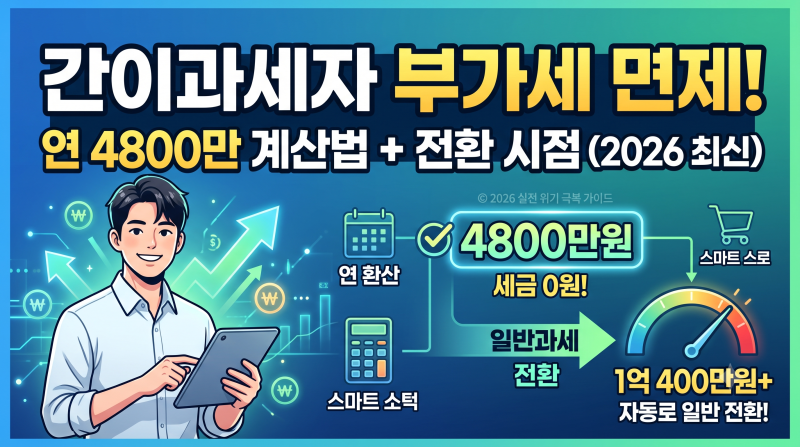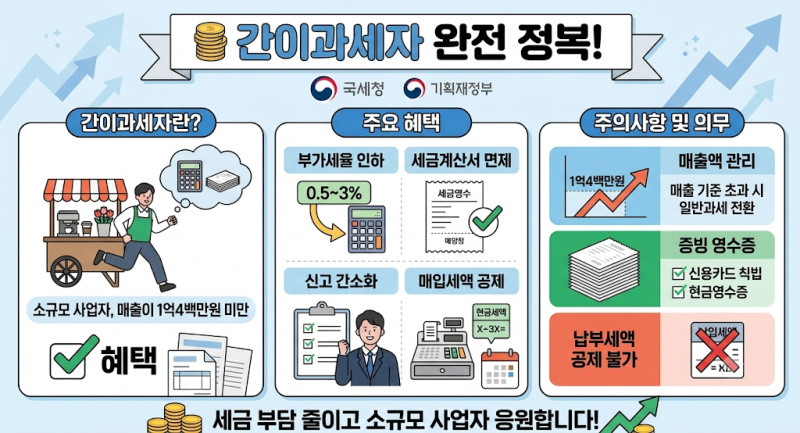


간이과세자는 직전 연도 공급대가 1억 400만 원 미만인 개인사업자에게 적용되는 부가가치세 과세 유형입니다. 이는 매출 규모가 작은 영세 사업자의 세금 부담을 경감하기 위한 제도입니다.
특히 부동산임대업 등 일부 업종은 4,800만 원 미만 기준이 적용되며, 전문직 등은 간이과세 적용이 제한됩니다. 간이과세자는 원칙적으로 부가가치세를 연 1회 신고하며, 4,800만 원 미만 시 납부 의무가 면제될 수 있습니다.
일반과세자와 달리 간이과세자는 매출세액에 업종별 부가가치율을 곱하여 실제 부담하는 세율이 1.5%에서 4.0% 수준으로 낮아지는 장점이 있습니다. 그러나 직전 연도 공급대가 4,800만 원 이상 1억 400만 원 미만인 간이과세자는 세금계산서 발급 의무가 부여됩니다.
이 경우 세금계산서 발행 시에는 일반과세자와 동일하게 부가세 10%를 적용해야 하는 반면, 현금영수증이나 신용카드 발행 시에는 간이과세자 세율을 적용하는 차이가 있습니다.
세금계산서 발급 의무가 있는 간이과세자는 고객에게 세금계산서를 발행할 때 부가세 10%를 부과해야 합니다. 반면 현금영수증이나 신용카드 매출전표 발급 시에는 간이과세자 부가세율(예: 부동산중개업 4%)을 적용할 수 있습니다.
특히 홈택스에서 현금영수증을 발행할 경우, 시스템이 기본 10%로 자동 역산하므로 부가세 4%를 적용하려면 공급가액과 부가가치세를 수동으로 직접 입력해야 하는 점을 유의해야 합니다.