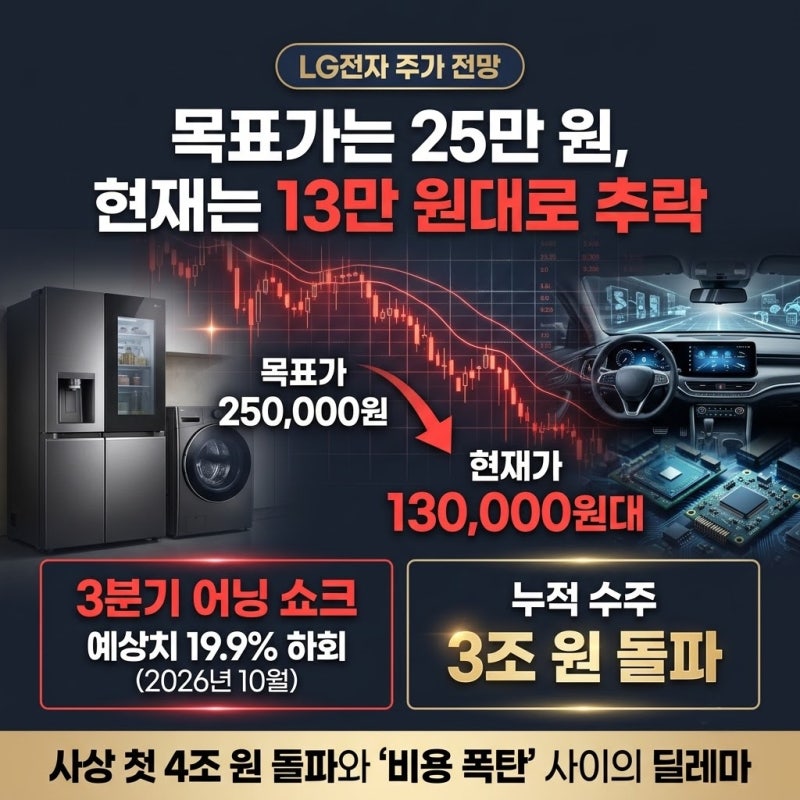
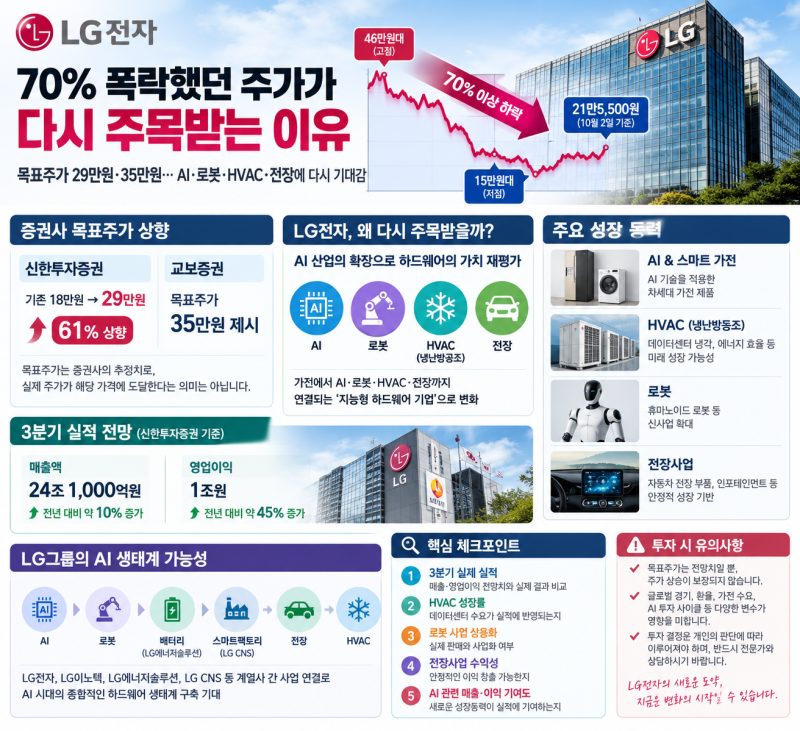
LG전자는 2026년 3분기 매출 23조 8,270억 원, 영업이익 7,818억 원을 기록하며 외형 성장을 지속하고 있습니다. 비록 영업이익이 시장의 기대치인 1조 원대를 하회하며 단기적인 주가 조정을 겪었으나, 이는 자회사 실적 변동과 일시적인 비용 발생에 기인한 것으로 분석됩니다. 현재 시장은 단순 가전 제조를 넘어 AI 데이터센터 냉각 시스템과 로봇 산업으로의 사업 구조 전환에 주목하며 기업의 본질적인 체질 개선을 긍정적으로 평가하는 흐름입니다.
금융권 전문가들 사이에서는 단기 실적 부진보다 미래 성장 동력에 무게를 두는 관점이 우세합니다. 특히 북미 기업과의 대규모 AI 냉각 장치 공급 계약과 미국 내 생산 거점 확보는 향후 수익성 개선의 핵심 지표로 꼽힙니다. 일부에서는 주가 하락폭이 과도하다는 의견과 함께 목표가를 29만 원대까지 높여 잡는 공격적인 전망을 내놓는 반면, 실제 수주 잔고가 이익으로 실현되는 시점까지는 변동성을 경계해야 한다는 신중론이 교차하며 시장의 긴장감을 높이고 있습니다.
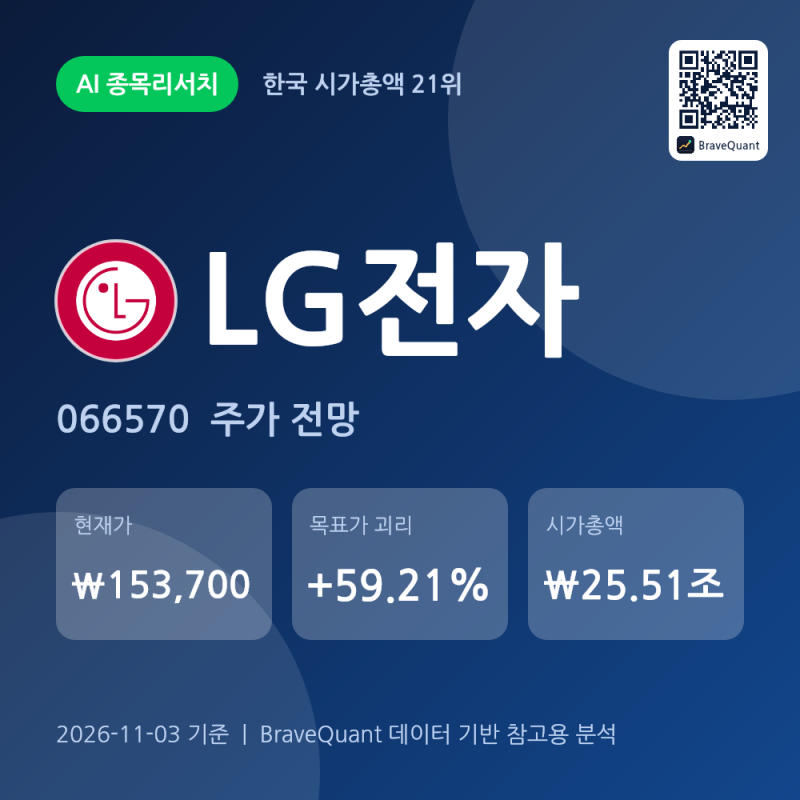
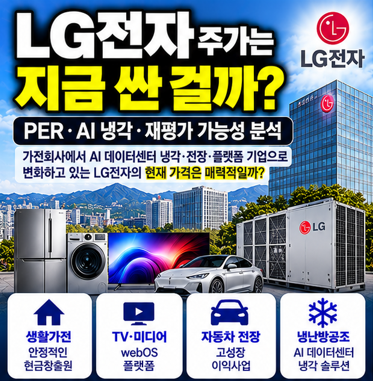
투자 관점에서는 AI 인프라 확장에 따른 칠러 사업의 매출 기여도와 홈로봇 등 피지컬 AI 분야의 구체적인 성과를 주시할 필요가 있습니다. 2026년 11월 현재, 증권사들이 제시하는 평균적인 눈높이는 실제 주가와 상당한 괴리를 보이고 있으나 이는 신사업 가치가 반영되는 과정으로 해석됩니다. 따라서 단기적인 수치에 일희일비하기보다는 차세대 공조 시스템 시장의 점유율 확대 여부를 장기적인 핵심 지표로 삼아 대응하는 전략이 유효합니다.