AI 핵심 요약
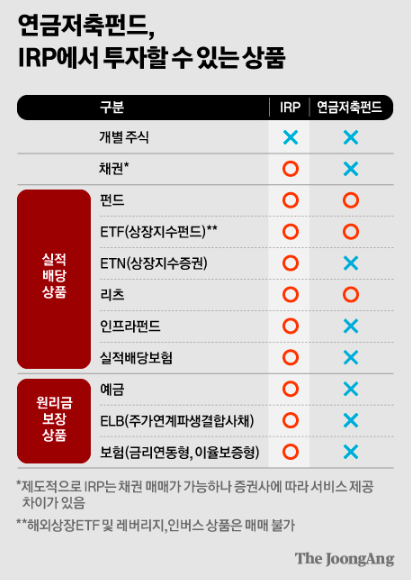
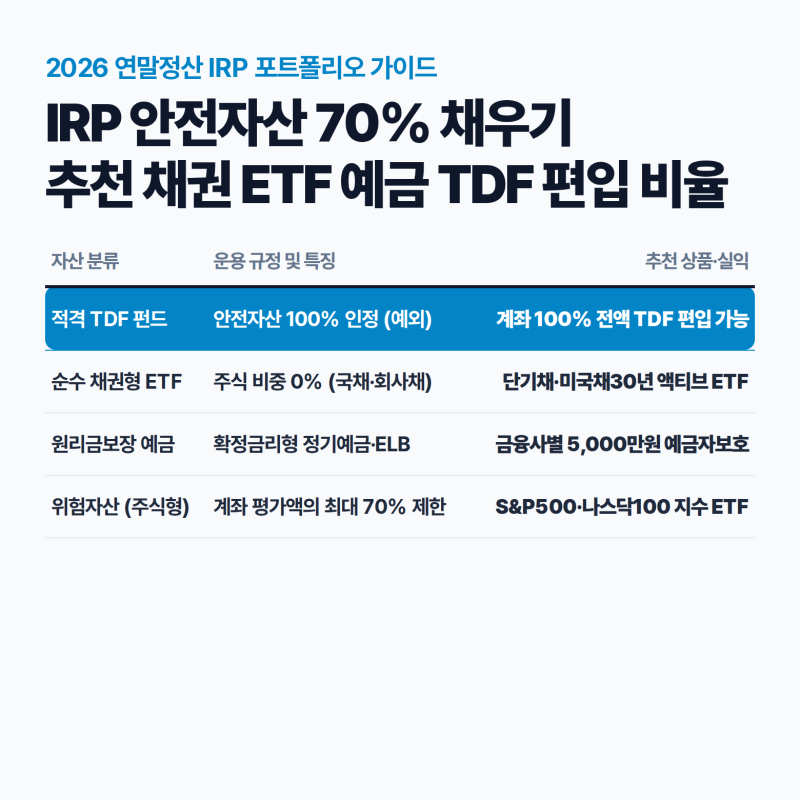
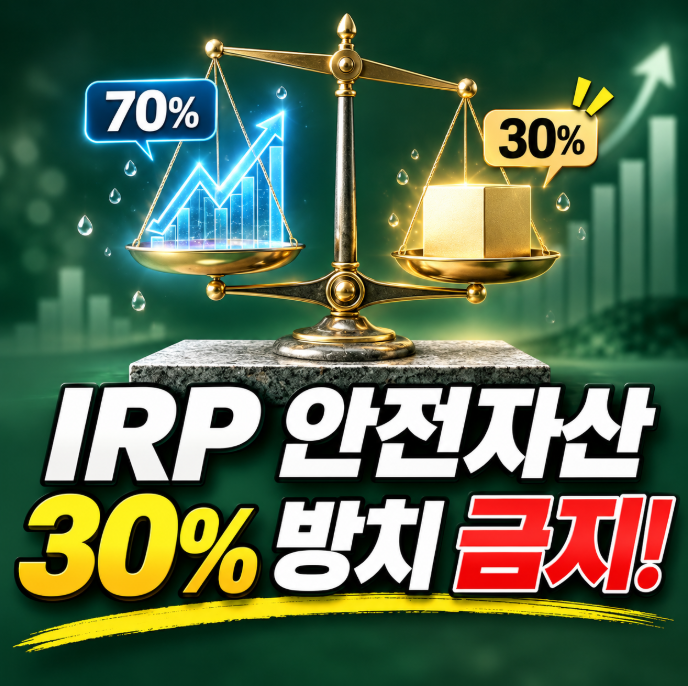
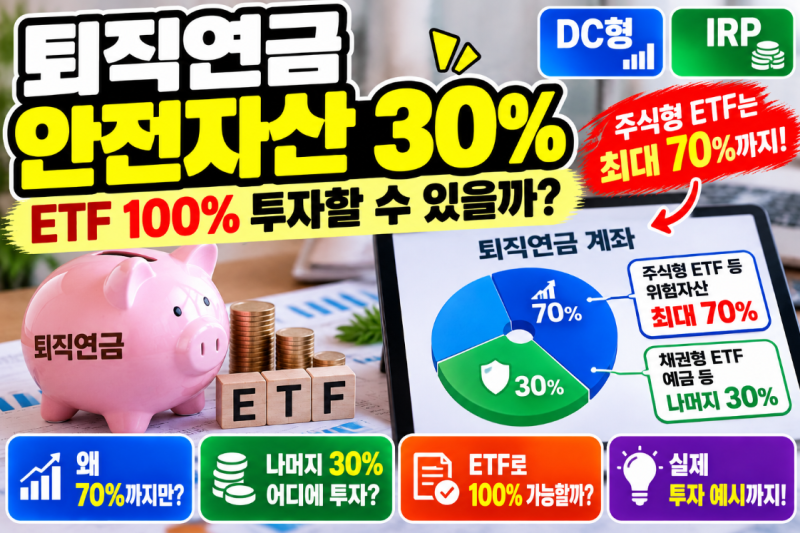
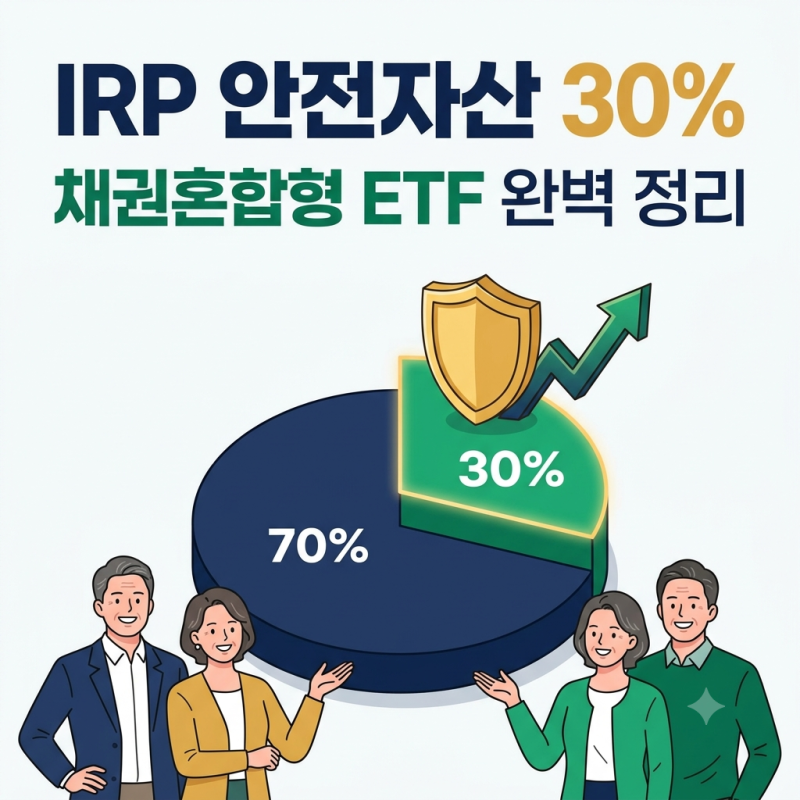
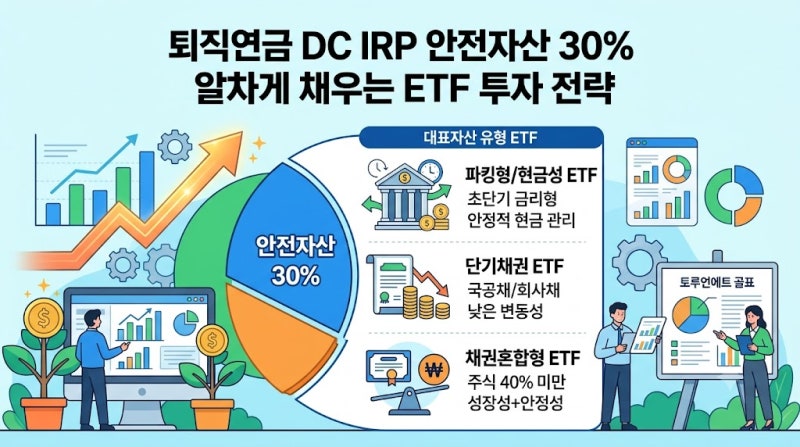
개인형 퇴직연금(IRP) 계좌는 노후 자산의 안정성을 위해 위험자산 투자 한도를 70%로 제한하고 있습니다. 이에 따라 나머지 30%는 반드시 안전자산으로 분류되는 상품을 채워야 하는데, 최근에는 단순 예금보다 수익성을 높일 수 있는 채권형 및 채권혼합형 ETF가 주목받고 있습니다. 특히 주식 비중을 일정 수준 유지하면서도 법적으로 안전자산으로 인정받는 혼합형 상품들은 연금 자산의 장기 실질 가치를 방어하는 핵심 수단으로 활용됩니다.
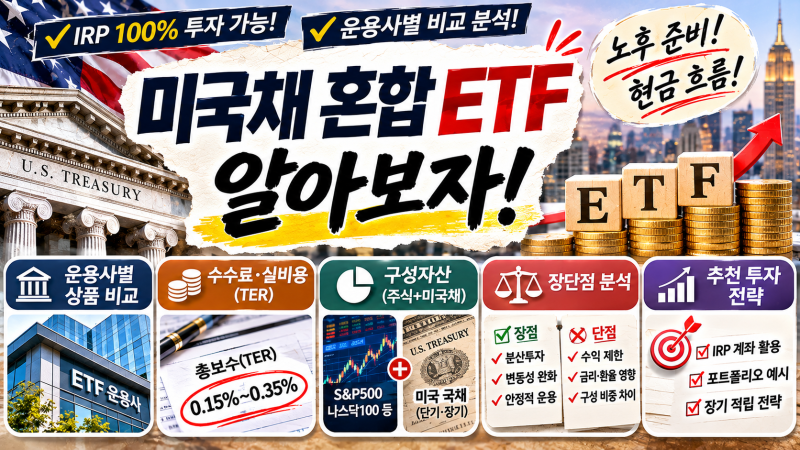
투자자들 사이에서는 안전자산 30%를 채우는 방식을 두고 의견이 나뉩니다. 원금 보장을 중시하는 층은 증권사 ELB나 정기예금을 선호하는 반면, 적극적 수익을 추구하는 층은 나스닥100이나 미국배당다우존스 지수가 혼합된 채권형 ETF를 통해 실질 주식 비중을 극대화하는 전략을 구사합니다. 각 운용사별로 배당 주기나 주식·채권의 리밸런싱 방식에 차이가 있어 개인의 현금흐름 선호도에 따른 선택이 강조되는 추세입니다.
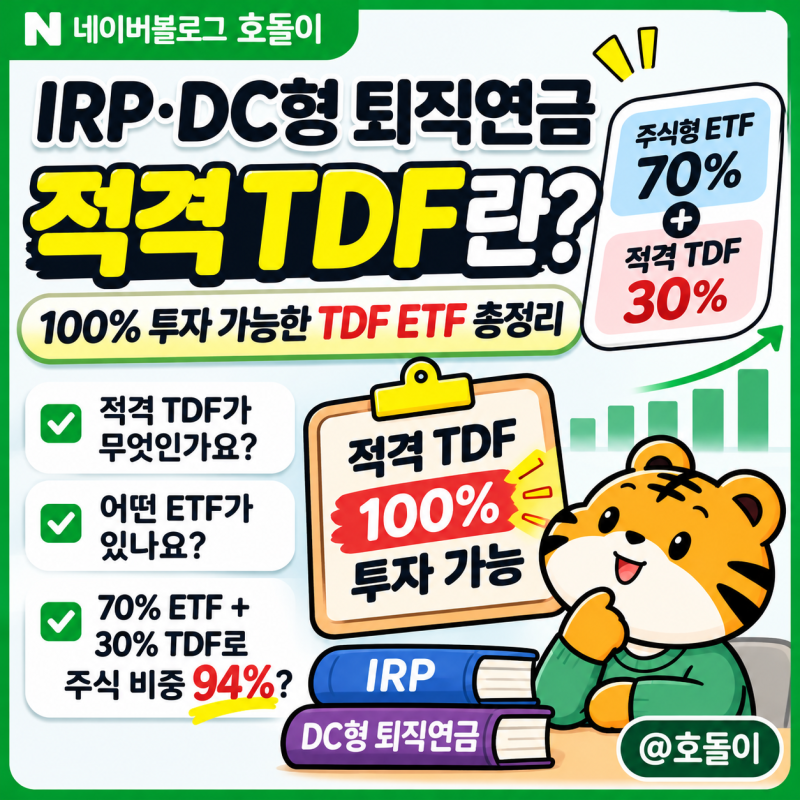
효율적인 IRP 운용을 위해서는 위험자산 70%에는 순수 주식형 ETF를 배치하고, 의무 안전자산 30% 구간에 주식이 40~50% 섞인 채권혼합형 ETF를 조합하는 것이 유리합니다. 이 경우 계좌 전체의 주식 노출도를 80% 이상으로 끌어올릴 수 있어 장기 성장에 유리합니다. 다만 시장 변동성이 커질 경우 채권 비중이 높은 상품도 가격 하락이 발생할 수 있으므로 본인의 위험 감수 성향을 반드시 고려해야 합니다.