AI 핵심 요약
개인형 퇴직연금인 IRP는 자금의 원천에 따라 수령 시 적용되는 과세 체계가 다릅니다. 회사에서 이전된 퇴직급여는 이연퇴직소득세가 적용되며, 본인이 직접 납입하여 세액공제를 받은 금액과 운용 수익은 연령에 따른 연금소득세가 부과됩니다. 연금소득세율은 수령 당시 연령이 만 55세 이상 70세 미만일 경우 5.5%, 70세 이상 80세 미만은 4.4%, 80세 이상은 3.3%로 고령일수록 낮아지는 구조를 갖추고 있습니다.
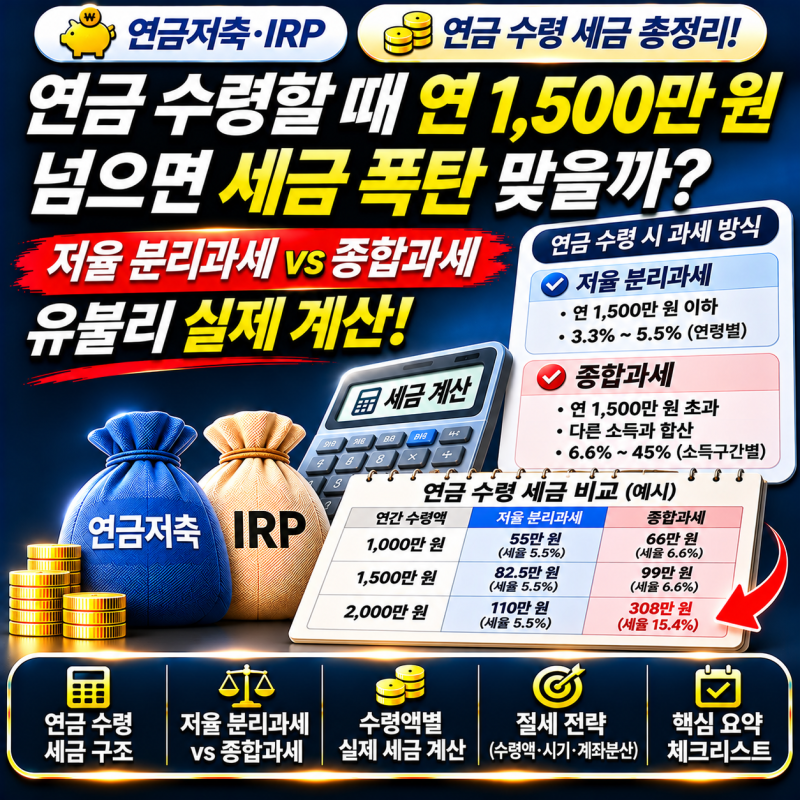
실사용자들 사이에서는 일시금 수령과 연금 수령 중 어느 쪽이 유리한지에 대한 분석이 활발합니다. 일시금으로 인출할 경우 미뤄두었던 퇴직소득세를 전액 납부해야 하지만, 연금으로 나누어 받으면 수령 연차에 따라 세금이 감면되기 때문입니다. 특히 11년 차부터는 기존 퇴직소득세의 60%만 부담하면 되며, 장기 수령 시 50%까지 세율이 낮아지는 혜택이 강조됩니다. 다만 사적연금 수령액이 연 1,500만 원을 초과할 경우 종합과세 대상이 될 수 있어 주의가 필요합니다.
성공적인 노후 자금 관리를 위해서는 금융감독원의 통합연금포털 등을 활용해 자신의 계좌 잔액과 자금 구성을 사전에 파악하는 것이 중요합니다. 세액공제를 받지 않은 납입 원금은 비과세 대상이므로 인출 순서를 전략적으로 정하는 것이 유리합니다. 또한 연금 수령 한도를 초과하여 인출할 경우 감면 혜택을 받지 못하고 높은 세율이 적용될 수 있으므로, 매년 정해진 한도 내에서 계획적으로 수령하여 절세 효과를 극대화해야 합니다.