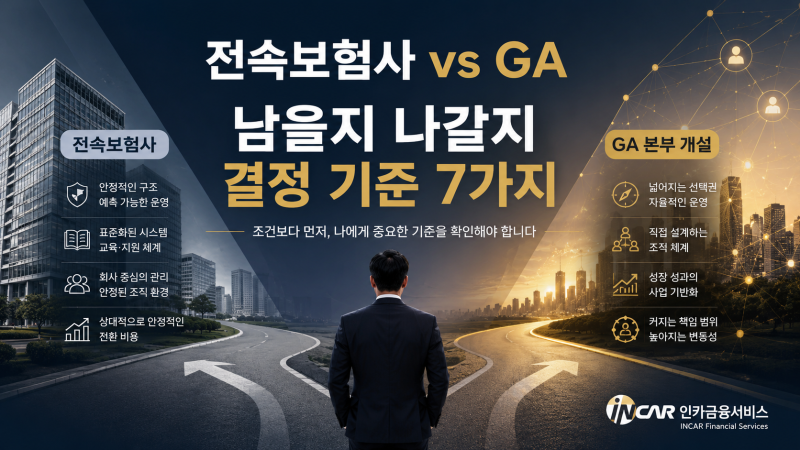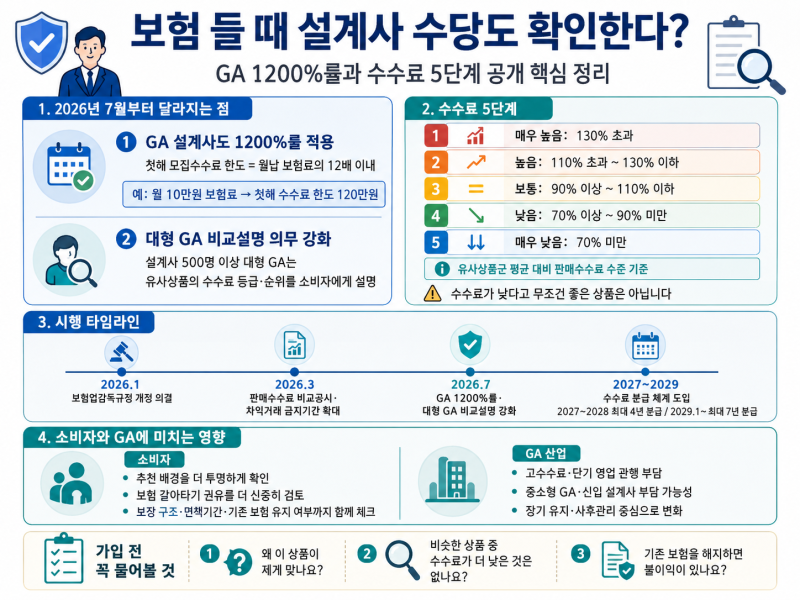

2026년 7월부터 GA 소속 설계사에게도 초년도 모집수수료 1200% 룰이 적용되는 등 보험 GA 업계에 중요한 전환점이 마련되었습니다. 과거에는 특정 보험회사 소속 전속설계사가 중심이었으나, 현재는 여러 보험사의 상품을 비교하여 고객에게 적합한 상품을 제안하는 GA 설계사의 역할이 중요해졌습니다. 이에 따라 GA를 선택할 때는 단순히 높은 수수료만을 볼 것이 아니라, 상품 경쟁력, 전산 시스템, 교육, 계약 관리, 유지율, 장기 수수료 구조까지 종합적으로 고려해야 합니다.
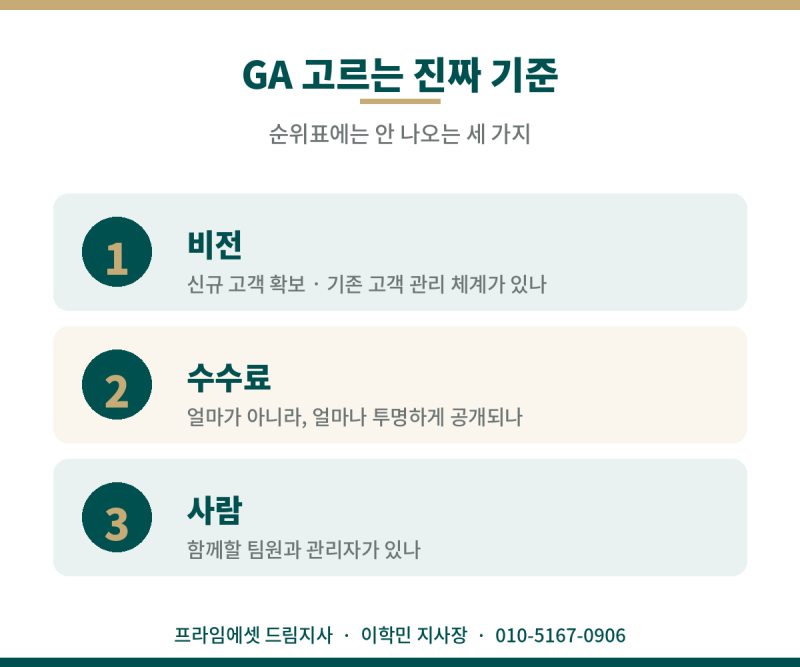
언론에 공개되는 GA 업계 순위는 주로 각 보험대리점의 판매 실적을 기준으로 매겨진 것입니다. 이는 회사의 매출 규모를 나타낼 뿐, 소속 설계사의 만족도나 수수료율이 높다는 의미는 아닙니다. 실제로 대형 GA에서 몇 달 만에 퇴사하는 사례도 많으며, 회사의 규모가 크다고 해서 개인의 수수료율이 높아지거나 장기적인 안정성이 보장되는 것은 아닙니다. 따라서 GA 순위를 볼 때는 매출액, 설계사 수, 브랜드 평판, 영업이익 등 어떤 기준을 적용했는지 파악하는 것이 중요합니다.
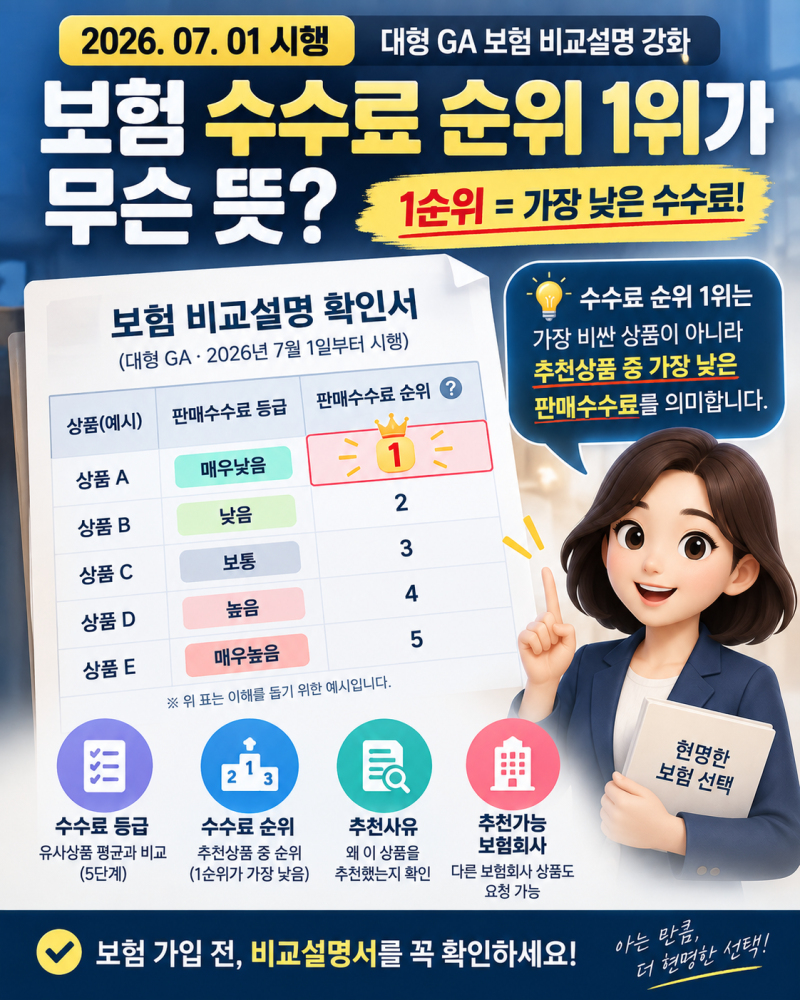
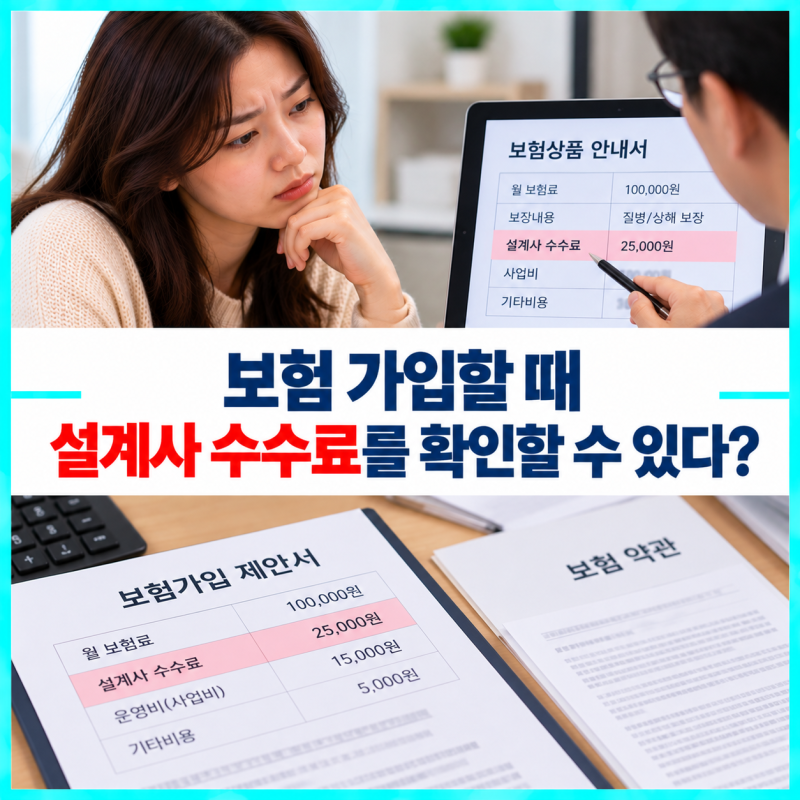
2026년 7월 1일부터는 GA 소속 설계사에게도 1200% 룰이 적용되어 초년도 모집수수료가 월납 보험료의 12배 이내로 제한됩니다. 또한, 정착지원금 역시 '미리 당겨 받는 돈'으로 간주되어 1200% 한도에 포함됩니다. 이와 더불어, 2026년 7월부터는 소비자가 보험 가입 시 비교설명확인서에서 추천 상품의 판매수수료 등급과 순위를 확인할 수 있게 되었습니다. 이는 소비자가 보험 상품 선택 시 보장 내용과 보험료뿐만 아니라 판매수수료 차이까지 고려할 수 있도록 정보를 확대했다는 점에서 의미가 있습니다.