AI 핵심 요약
SK하이닉스가 3분기 역대 최대 매출과 영업이익을 기록하며 호실적을 발표했습니다. 특히 HBM4 판매 확대와 서버용 SSD 수요 증가가 메모리 부문 실적을 견인했으며, 내년에도 AI 인프라 투자 확대로 메모리 수요가 공급을 초과할 것으로 전망됩니다. 그러나 이러한 긍정적인 실적 발표에도 불구하고 최근 주가는 하락세를 보이며 시장의 불안감을 반영하고 있습니다.
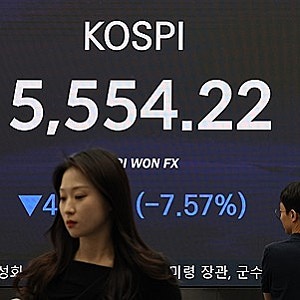
현재 SK하이닉스 주가에 대한 시장의 전망은 엇갈리고 있습니다. 일부에서는 AI 반도체 시장의 성장과 HBM 독점력에 기반하여 높은 목표 주가를 제시하는 반면, 다른 한편에서는 미국 중간선거 결과, 글로벌 증시 변동성, 그리고 인텔 주가 폭락과 같은 외부 요인들이 국내 반도체 주가에 미칠 부정적 영향에 대한 우려를 표하고 있습니다. 특히 솔리다임 IPO 검토 중단 이슈 등 주주가치와 관련된 논의도 주가에 영향을 미치고 있습니다.
블로거들은 SK하이닉스의 주가 향방을 결정할 핵심 요소로 HBM4의 독점적 지위, 3분기 실적 발표 내용, 그리고 주주환원 정책을 꼽고 있습니다. 특히 165만원부터 400만원까지 극과 극으로 갈리는 목표 주가 전망의 근거와 증권사별 분석 차이에 주목하며, 투자자들이 어떤 관점에서 접근해야 할지 심도 깊은 분석을 내놓고 있습니다. 또한 미국 반도체 시장의 급락이 국내 증시에 미칠 영향에 대해서도 다양한 의견을 제시하고 있습니다.