

MRI 검사 비용은 건강보험 급여, 선별급여, 비급여 3단계로 나뉘며 모든 경우가 비급여는 아닙니다. 뇌, 척추 등 부위별로 의학적 필요성과 질환 의심 여부에 따라 건강보험 적용 기준이 엄격하게 달라집니다.
단순 두통이나 예방 목적 검사는 비급여 처리되며, 의사 권유만으로 보험 적용이 보장되지 않습니다. 많은 분들이 MRI 검사를 권유받으면 비용 부담 때문에 망설이곤 합니다.
흔히 MRI는 건강보험이 적용되지 않아 전액 비급여로 수십만 원을 내야 한다고 생각하지만, 이는 사실과 다릅니다. 환자의 증상과 진단명, 촬영 부위가 보건복지부의 의학적 필요성(급여 기준)을 충족하면 건강보험이 적용되어 본인부담금이 크게 줄어들 수 있습니다.
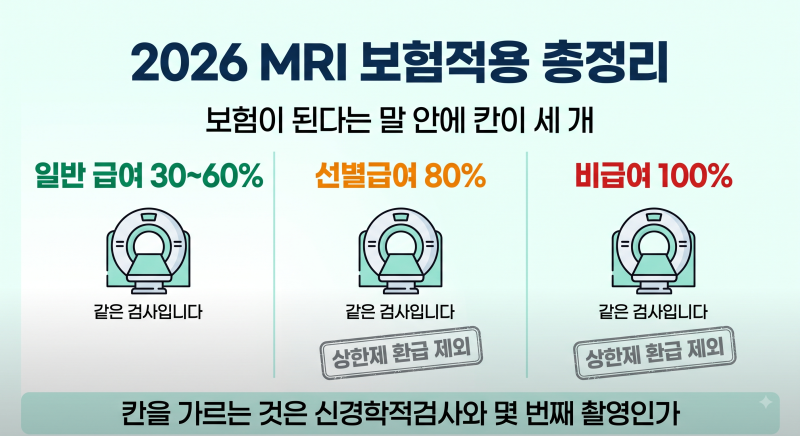
MRI 비용은 급여, 선별급여, 비급여의 세 가지 단계로 분류되며, 각 단계별로 환자 본인부담률이 20%에서 100%까지 다양하게 적용됩니다. 특히 뇌, 척추, 관절 등 주요 부위별로 건강보험 적용 기준이 매우 구체적입니다.
예를 들어, 뇌 MRI의 경우 뇌경색이나 뇌종양 의심, 신경학적 이상 증상이 동반될 때 급여가 인정되지만, 단순 긴장성 두통이나 예방 목적의 건강검진은 비급여로 처리됩니다.
척추 MRI 역시 척추 골절이나 종양, 신경 마비 증상이 확인될 때 급여 대상이 되며, 일반적인 만성 요통이나 단순 디스크 의심만으로는 비급여가 될 수 있습니다. 중요한 점은 의사의 임상적 진단과 의무기록 소견에 따라 급여 여부가 완전히 달라진다는 것입니다.
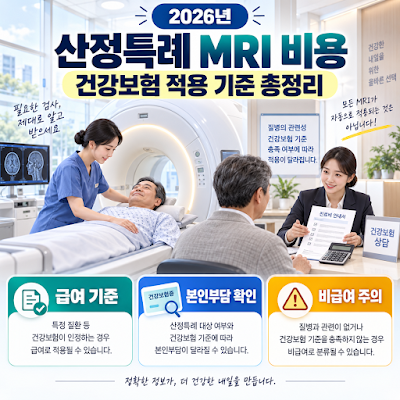
암 산정특례 환자는 본인부담률이 5%로 대폭 경감됩니다. 따라서 MRI 검사를 받기 전에는 반드시 담당 의사와 충분히 상담하여 본인의 증상과 의심 질환이 건강보험 급여 기준에 해당하는지 정확히 확인하는 것이 중요합니다.
단순히 검사를 권유받았다고 해서 무조건 보험 적용이 되는 것은 아니므로, 예상치 못한 비용 부담을 피하기 위해 관련 기준을 미리 숙지하고 문의하는 현명한 자세가 필요합니다.
단순 두통이나 예방 목적 검사는 비급여 처리되며, 의사 권유만으로 보험 적용이 보장되지 않습니다. 많은 분들이 MRI 검사를 권유받으면 비용 부담 때문에 망설이곤 합니다.
흔히 MRI는 건강보험이 적용되지 않아 전액 비급여로 수십만 원을 내야 한다고 생각하지만, 이는 사실과 다릅니다. 환자의 증상과 진단명, 촬영 부위가 보건복지부의 의학적 필요성(급여 기준)을 충족하면 건강보험이 적용되어 본인부담금이 크게 줄어들 수 있습니다.
MRI 비용은 급여, 선별급여, 비급여의 세 가지 단계로 분류되며, 각 단계별로 환자 본인부담률이 20%에서 100%까지 다양하게 적용됩니다. 특히 뇌, 척추, 관절 등 주요 부위별로 건강보험 적용 기준이 매우 구체적입니다.
예를 들어, 뇌 MRI의 경우 뇌경색이나 뇌종양 의심, 신경학적 이상 증상이 동반될 때 급여가 인정되지만, 단순 긴장성 두통이나 예방 목적의 건강검진은 비급여로 처리됩니다.
척추 MRI 역시 척추 골절이나 종양, 신경 마비 증상이 확인될 때 급여 대상이 되며, 일반적인 만성 요통이나 단순 디스크 의심만으로는 비급여가 될 수 있습니다. 중요한 점은 의사의 임상적 진단과 의무기록 소견에 따라 급여 여부가 완전히 달라진다는 것입니다.
암 산정특례 환자는 본인부담률이 5%로 대폭 경감됩니다. 따라서 MRI 검사를 받기 전에는 반드시 담당 의사와 충분히 상담하여 본인의 증상과 의심 질환이 건강보험 급여 기준에 해당하는지 정확히 확인하는 것이 중요합니다.
단순히 검사를 권유받았다고 해서 무조건 보험 적용이 되는 것은 아니므로, 예상치 못한 비용 부담을 피하기 위해 관련 기준을 미리 숙지하고 문의하는 현명한 자세가 필요합니다.