AI 핵심 요약
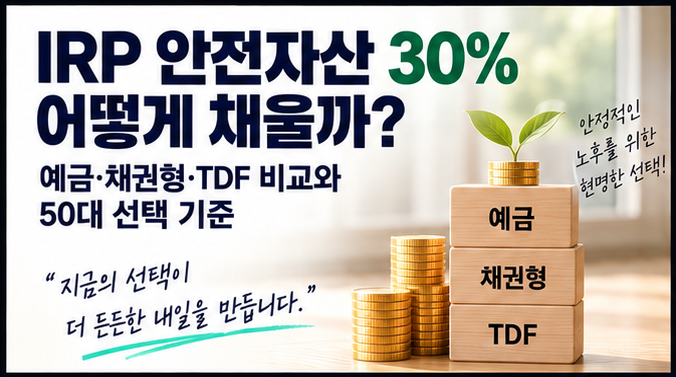
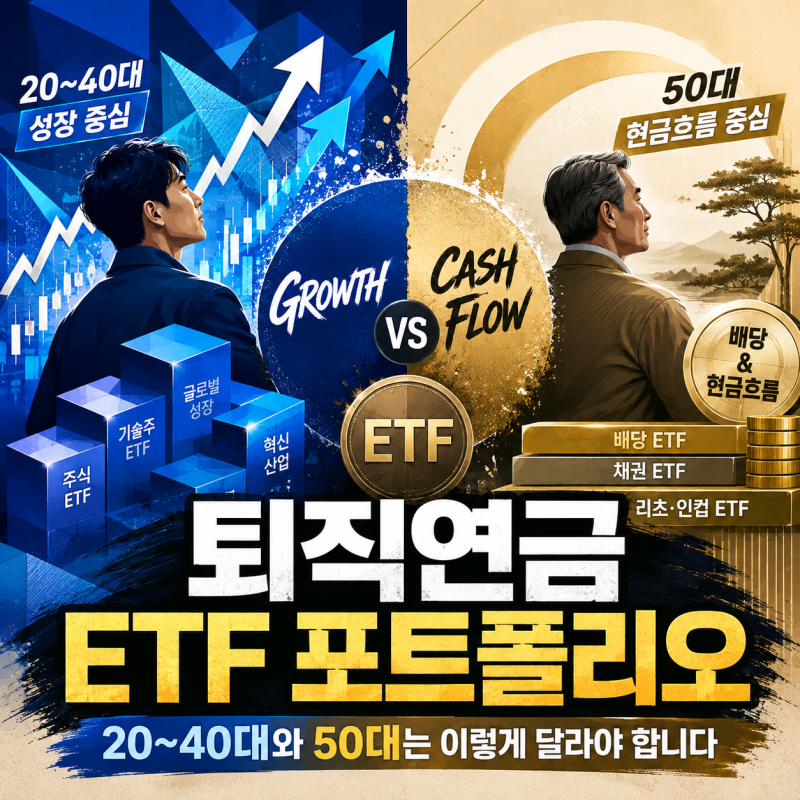
은퇴를 10년 내외로 앞둔 시점에서는 자산 증식보다 안정적인 현금 흐름 창출과 원금 보존이 핵심입니다. 특히 개인형 퇴직연금 계좌에서 50대irp포트폴리오를 구성할 때 주목받는 TDF는 목표 은퇴 시점에 맞춰 주식과 채권 비중을 자동으로 조정해 주는 생애주기형 상품입니다. 이는 위험자산 한도 제한 규정에서 비교적 자유로워 계좌 적립금의 최대 100%까지 편입할 수 있다는 점이 가장 큰 특징입니다.
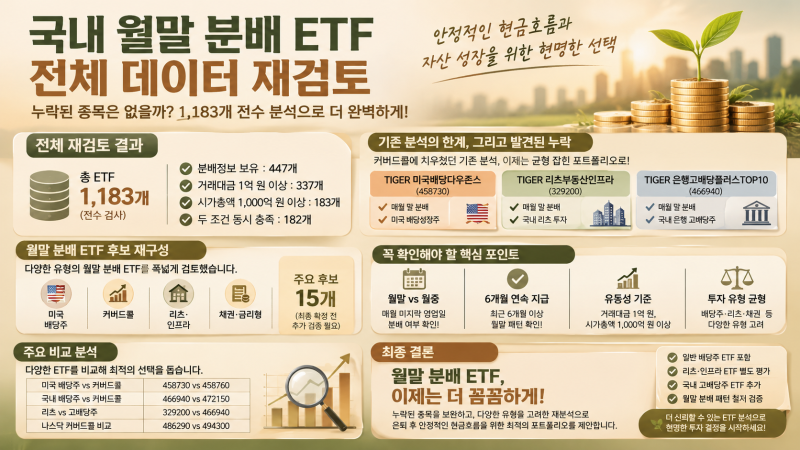
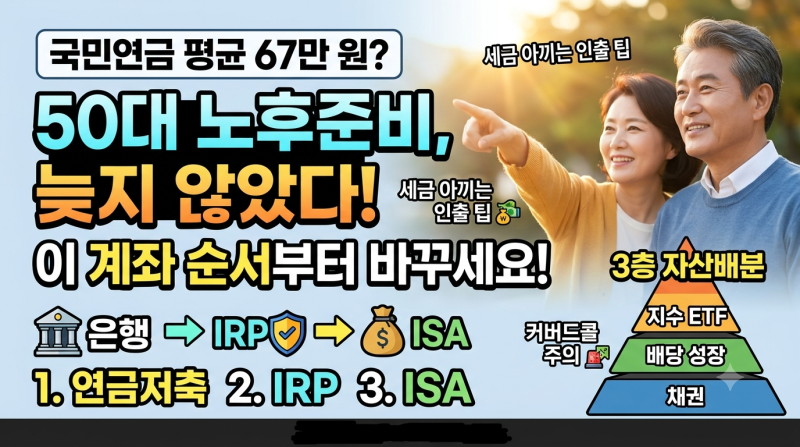
시장 전문가들 사이에서는 자산 배분 방식에 대해 다양한 견해가 존재합니다. 일부는 은퇴 시점이 임박한 만큼 채권과 리츠 등 안전 자산 비중을 50% 이상 유지하며 변동성을 방어해야 한다고 강조하는 반면, 다른 쪽에서는 물가 상승률을 상회하는 수익을 위해 미국 배당 성장 ETF나 커버드콜 상품을 혼합하여 월 단위 인컴 수익을 극대화하는 전략을 제안하기도 합니다. 각자의 은퇴 목표 연도에 따라 TDF 2030이나 2035 등 세부 상품 선택이 달라지는 양상을 보입니다.
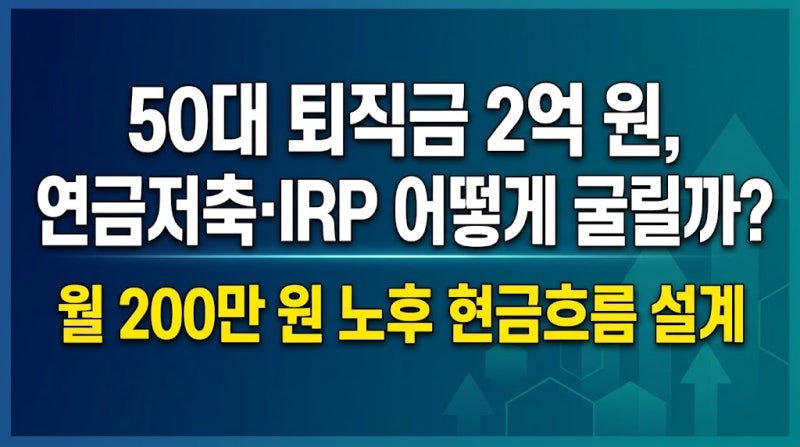
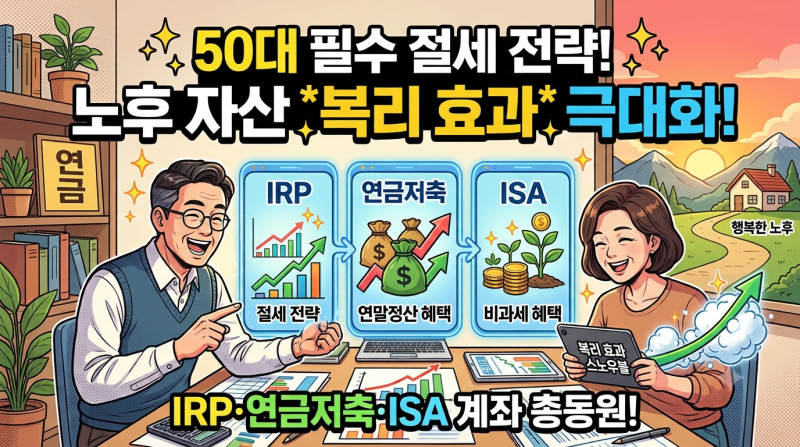
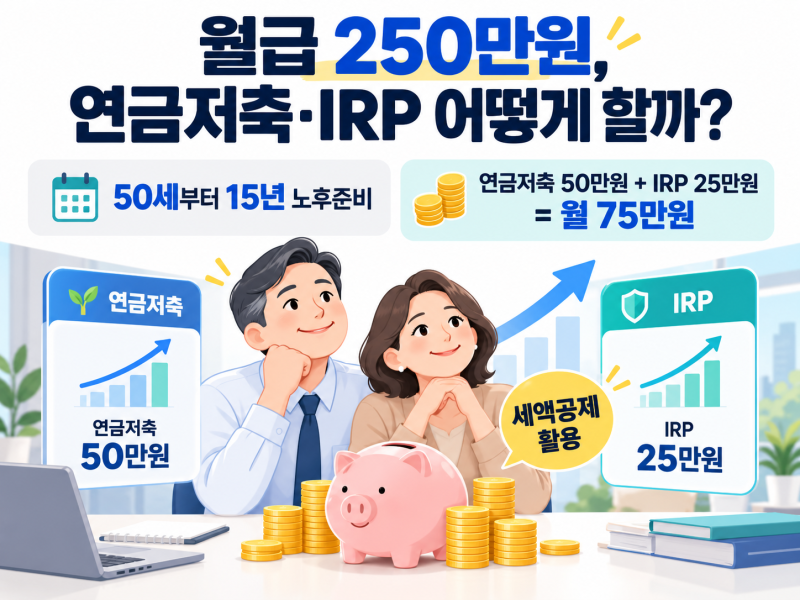
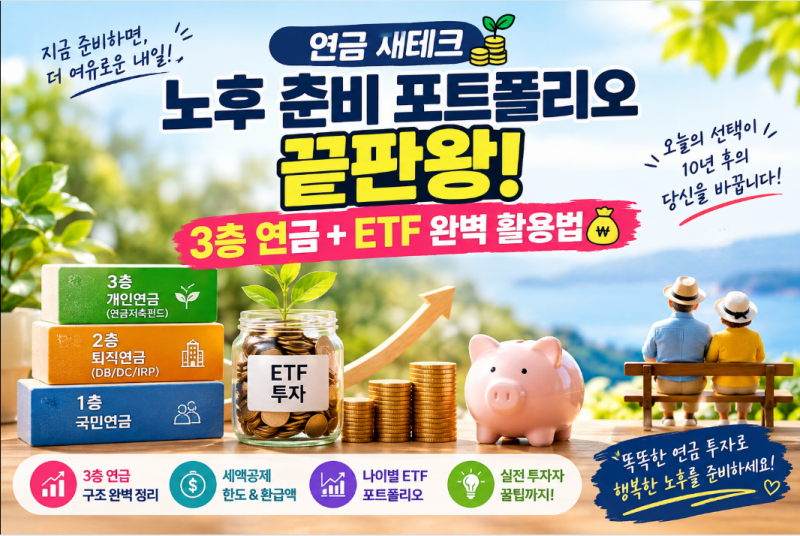
성공적인 노후 자금 운용을 위해서는 연말정산 세액공제 혜택을 최대한 활용하면서도 시장 폭락 시의 리스크를 관리하는 지혜가 필요합니다. 단순 예금에만 묻어두기보다는 자산 배분형 펀드를 통해 리밸런싱의 번거로움을 줄이고, 배당형 자산을 통해 정기적인 생활비를 확보하는 구조를 만드는 것이 유리합니다. 세금 방어 전략과 함께 장기적인 복리 효과를 누릴 수 있는 포트폴리오 최적화가 필수적입니다.