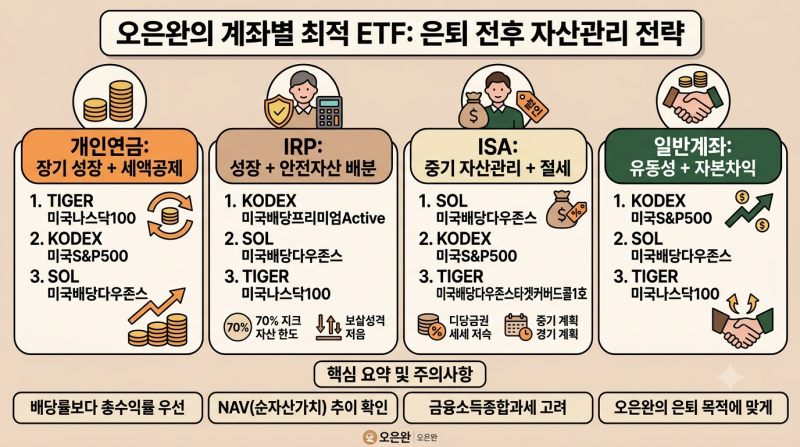
은퇴가 가시권에 들어오는 50대에게 연금저축 운용은 공격적인 자산 증식보다 안정적인 현금 흐름 창출과 하락장 방어에 초점을 맞춰야 합니다. 2026년 11월 기준 시장 전문가들은 변동성이 큰 기술주 중심의 나스닥100 비중을 20~40% 수준으로 낮추고, 미국 대형주 중심의 S&P500 지수 비중을 60~80%까지 높여 변동성을 관리할 것을 권장합니다. 이는 연금 수령 직전 급격한 시장 하락이 발생했을 때 누적 자산이 크게 훼손되는 리스크를 방어하기 위한 필수적인 포트폴리오 조정 과정입니다.
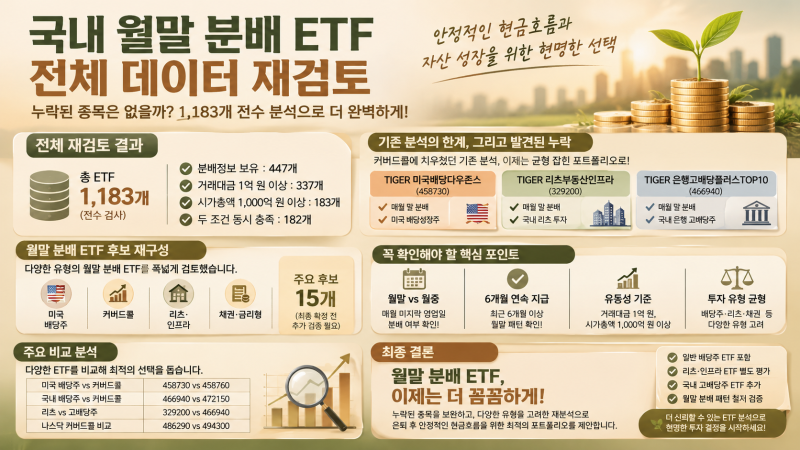
실사용자들 사이에서는 투자 성향에 따라 월배당형 상품과 안전 자산의 조합이 다르게 나타납니다. 장기적인 성장을 중시하는 층은 미국배당다우존스 계열의 ETF를 선호하며, 인컴 수익을 극대화하려는 투자자들은 커버드콜 전략이 가미된 상품을 선택하는 경향이 뚜렷합니다. 반면 원금 손실에 민감한 50대 투자자들은 주식형 ETF 외에도 단기 채권이나 리츠 부동산 인프라 자산을 혼합하여 시장 급락 시에도 심리적 안정감을 유지할 수 있는 분산 투자 방식을 적극 활용하고 있습니다.
성공적인 노후 자금 관리를 위해서는 매월 적립하는 소액이라도 자산 배분 원칙을 지키는 것이 중요합니다. 예를 들어 월 10만 원을 투자할 경우 S&P500에 40%, 고배당주에 30%, 단기 채권에 30%를 배분하는 식으로 위험을 분산할 수 있습니다. 특히 연금저축 계좌 내에서 발생하는 배당금(분배금)을 인출하지 않고 즉시 재투자하면 복리 효과를 극대화할 수 있으며, 이는 5년 내외의 단기 투자 환경에서도 유의미한 기초 자산을 형성하는 핵심 노하우가 됩니다.