AI 핵심 요약
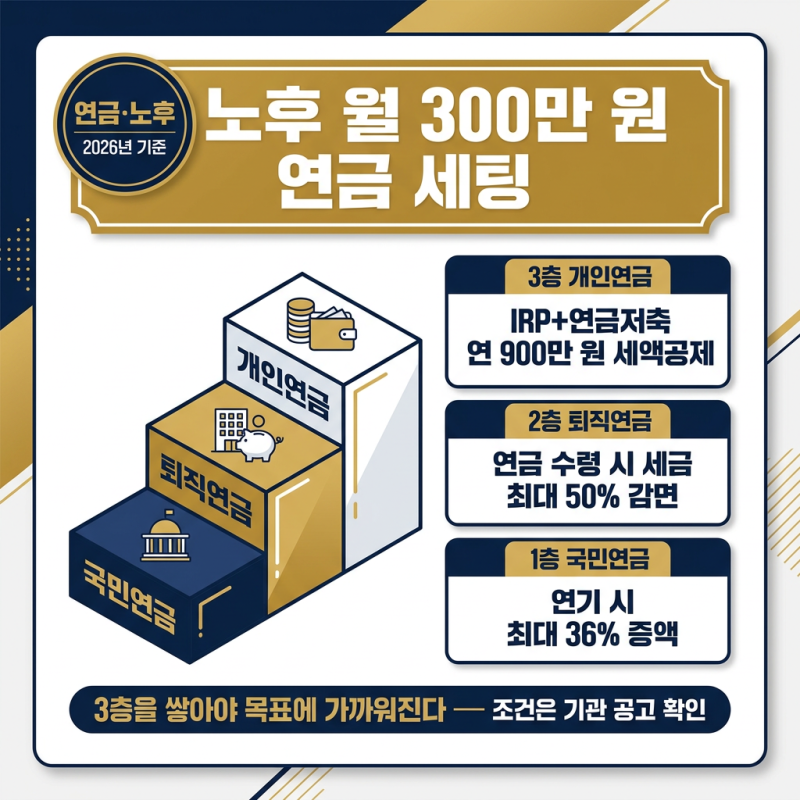
은퇴를 목전에 둔 50대에게 개인연금은 소득 공백기를 메우는 핵심 자산입니다. 특히 연금저축이나 IRP 계좌는 연간 납입액에 대해 최대 16.5%의 세액공제 혜택을 제공하여 연말정산 시 유리한 고지를 점하게 해줍니다. 하지만 퇴직 후 국민연금 수령 전까지 발생하는 '소득 크레바스' 시기에 급전이 필요해 이를 해지할 경우, 그동안 받은 세제 혜택을 기타소득세로 반환해야 하므로 신중한 접근이 요구됩니다.
금융 전문가들 사이에서는 자산 운용 방식에 대해 의견이 나뉩니다. 일부는 은퇴 시점이 가까운 만큼 TDF(Target Date Fund)나 채권형 펀드 비중을 50% 이상으로 높여 원금 보존에 집중할 것을 권고하는 반면, 물가 상승률을 고려해 배당형 자산으로 수익성을 보완해야 한다는 시각도 존재합니다. 특히 맞벌이 부부의 경우 배우자와의 나이 차이에 따른 소득 공백 발생 가능성을 염두에 두고 각자의 연금 수령 시기를 조율하는 것이 실질적인 자산 방어 전략으로 꼽힙니다.
자금난으로 해지를 고민한다면 무작정 계좌를 깨기보다 연금 담보대출이나 세금 부과 대상이 아닌 원금만 인출하는 대안을 우선 검토해야 합니다. 국민연금 조기 수령 시 발생하는 평생 감액 페널티와 개인연금 해지 시의 일시적 세금 타격을 정밀하게 비교 분석하는 과정이 선행되어야 합니다. 체계적인 자산 배분과 절세 원칙을 고수하는 것이 안정적인 노후 생활을 영위하는 지름길입니다.