20대 건강한 청년이라면 4세대 실손보험은 월 1만 원 안팎으로 충분히 가입할 수 있습니다. 모든 보험사의 4세대 실손 보장 내용은 금융감독원 표준 약관으로 100% 동일합니다.
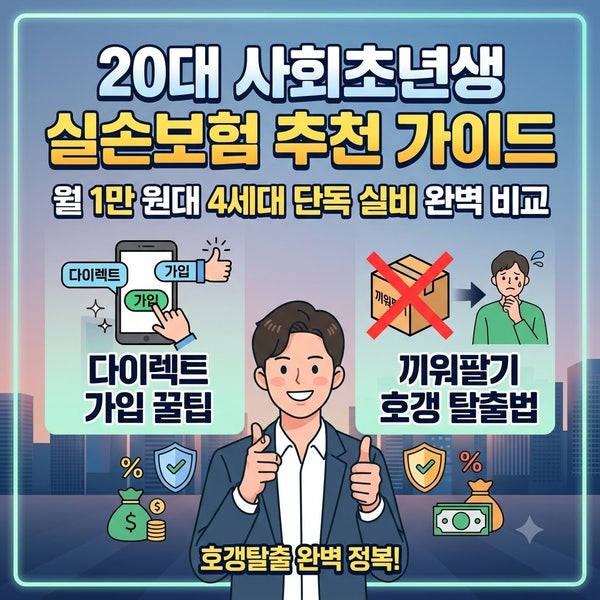
설계사가 실비 단독 가입이 안 된다며 비싼 종합보험을 권유하면 거절하고 다이렉트로 가입하세요. 20대 사회초년생에게 실비보험은 필수지만, 불필요한 지출로 이어지는 경우가 많습니다.
특히 월 1만 원대로 충분한 실비보험에 가입하려다 설계사의 권유로 비싼 종합보험에 가입하는 함정에 빠지기 쉽습니다. 사회초년생의 불안감을 이용한 불필요한 특약 끼워팔기에 현명하게 대처하는 것이 중요합니다.
20대 건강한 청년이라면 4세대 실손보험은 월 7천 원에서 1만 3천 원대, 평균 1만 원 안팎으로 충분히 가입할 수 있습니다. 중요한 점은 모든 보험사의 4세대 실손 보장 내용이 금융감독원 표준 약관에 따라 100% 동일하다는 것입니다.
따라서 보장 내용보다는 다이렉트 보험료와 모바일 앱 청구 편의성을 비교하는 것이 현명합니다. 만약 설계사가 실비 단독 가입이 불가능하다고 말하며 월 8~12만 원대의 종합보험을 권유한다면, 이는 불필요한 끼워팔기이므로 단호히 거절해야 합니다.
인터넷 다이렉트 채널을 통하면 1만 원대의 단독 실손 가입이 100% 가능합니다. 20대는 보험 가입의 '골든타임'으로, 저렴한 보험료로 평생 의료비 부담을 줄일 수 있는 시기입니다.
실비보험은 일상생활 속 거의 모든 병원비를 보상하는 '제2의 국민건강보험'과 같으므로, 불필요한 특약을 제외하고 핵심 보장만으로 스마트하게 준비하여 현명한 재정 관리를 시작하시길 바랍니다.
설계사가 실비 단독 가입이 안 된다며 비싼 종합보험을 권유하면 거절하고 다이렉트로 가입하세요. 20대 사회초년생에게 실비보험은 필수지만, 불필요한 지출로 이어지는 경우가 많습니다.
특히 월 1만 원대로 충분한 실비보험에 가입하려다 설계사의 권유로 비싼 종합보험에 가입하는 함정에 빠지기 쉽습니다. 사회초년생의 불안감을 이용한 불필요한 특약 끼워팔기에 현명하게 대처하는 것이 중요합니다.
20대 건강한 청년이라면 4세대 실손보험은 월 7천 원에서 1만 3천 원대, 평균 1만 원 안팎으로 충분히 가입할 수 있습니다. 중요한 점은 모든 보험사의 4세대 실손 보장 내용이 금융감독원 표준 약관에 따라 100% 동일하다는 것입니다.
따라서 보장 내용보다는 다이렉트 보험료와 모바일 앱 청구 편의성을 비교하는 것이 현명합니다. 만약 설계사가 실비 단독 가입이 불가능하다고 말하며 월 8~12만 원대의 종합보험을 권유한다면, 이는 불필요한 끼워팔기이므로 단호히 거절해야 합니다.
인터넷 다이렉트 채널을 통하면 1만 원대의 단독 실손 가입이 100% 가능합니다. 20대는 보험 가입의 '골든타임'으로, 저렴한 보험료로 평생 의료비 부담을 줄일 수 있는 시기입니다.
실비보험은 일상생활 속 거의 모든 병원비를 보상하는 '제2의 국민건강보험'과 같으므로, 불필요한 특약을 제외하고 핵심 보장만으로 스마트하게 준비하여 현명한 재정 관리를 시작하시길 바랍니다.