
당뇨진단비는 당뇨병 확정 진단 시 약속된 금액을 한 번에 지급하는 담보로, 치료비 영수증 청구 방식과 다릅니다. 대부분의 당뇨진단비는 당화혈색소 수치 6.5% 이상을 기준으로 지급되며, 약관에 따라 1형과 2형 당뇨의 보장 기준이 다를 수 있습니다.
특히 소아당뇨(1형)는 인슐린 의존성 여부가 중요하며, 건강검진 전 미리 준비하는 것이 보장 선택의 폭을 넓힙니다. 최근 당뇨 인구가 빠르게 증가하면서 당뇨진단비에 대한 관심이 높아지고 있지만, 막상 어떤 기준으로 얼마를 받을 수 있는지 정확히 아는 경우는 드뭅니다.
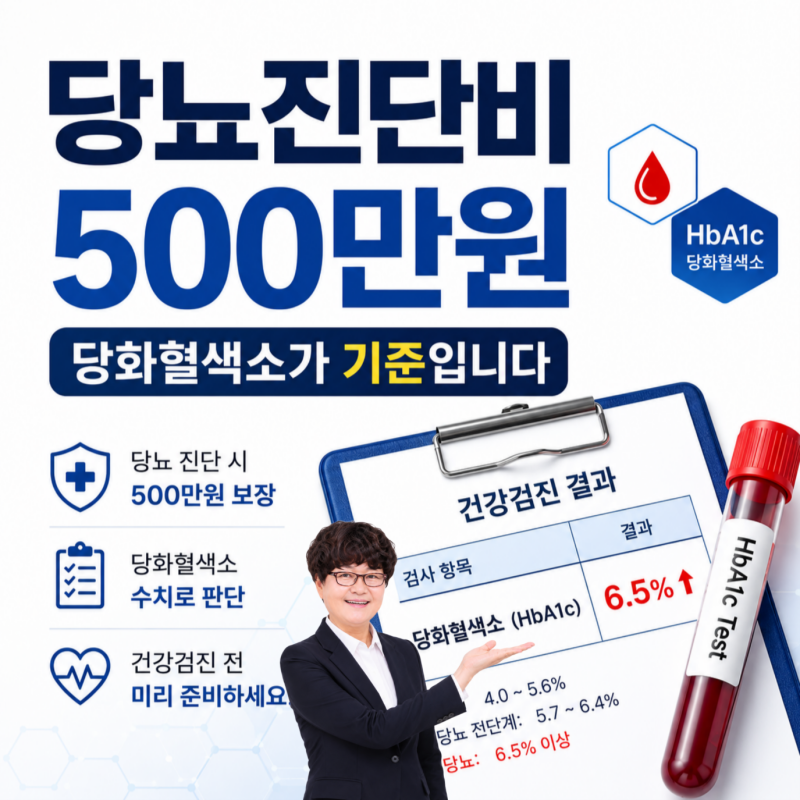
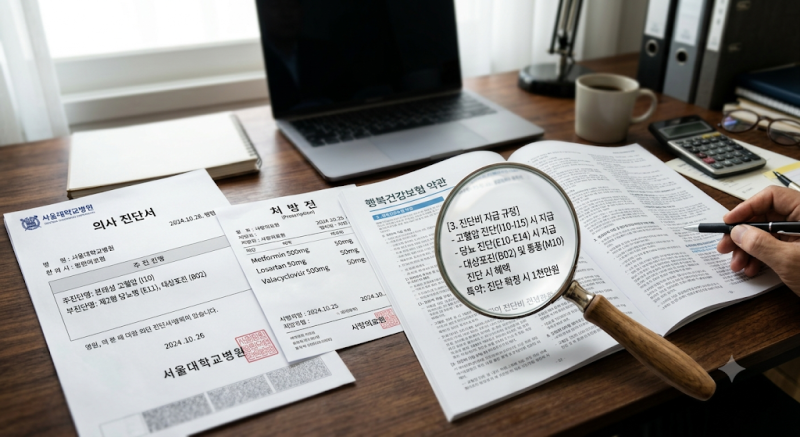
당뇨진단비는 당뇨병으로 확정 진단을 받았을 때 약속된 금액을 한 번에 지급하는 담보로, 치료비처럼 영수증을 모아 청구하는 방식이 아닌 진단 자체로 정해진 보험금을 받는 구조입니다. 당뇨진단비 청구의 핵심은 바로 당화혈색소 수치입니다.
대부분의 보험 상품은 당화혈색소 6.5% 이상일 때 당뇨병으로 인정하여 진단비를 지급합니다. 당화혈색소는 최근 2~3개월간의 평균 혈당을 보여주는 객관적인 지표로, 일시적인 혈당 상승과 구분됩니다.
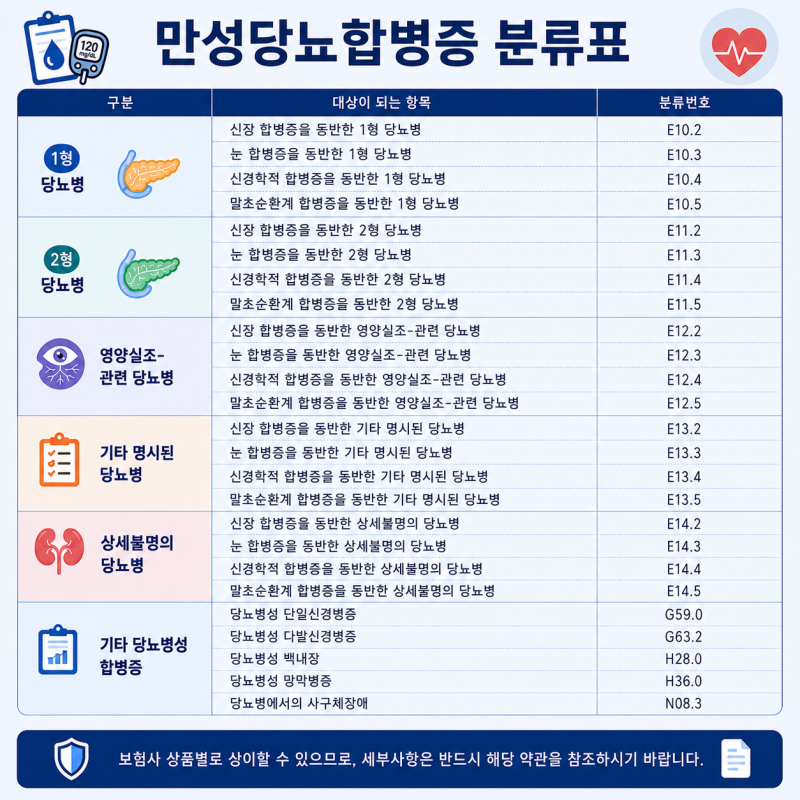
따라서 병원에서 이 수치를 근거로 당뇨병을 확정 진단받아야 청구가 가능합니다. 특히 소아당뇨(1형 당뇨)의 경우 인슐린 의존성 여부가 중요한 지급 조건이 되며, 성인에게 흔한 제2형 당뇨병은 혈액 검사 결과지 한 장으로도 청구가 가능할 만큼 기준이 단순한 편입니다.
하지만 실제 지급 기준은 가입한 보험 상품과 약관에 따라 달라질 수 있으므로 반드시 본인의 약관을 확인하는 것이 중요합니다. 당뇨진단비는 진단 이후 식이 관리나 약물 치료에 드는 비용에 큰 보탬이 될 수 있습니다.
특히 30대 후반에서 40대가 되면 건강검진에서 혈당이 높게 나오는 사례가 늘어나는데, 한 번 당뇨병 진단을 받으면 이후 새로운 보장 가입 시 심사에 영향을 받을 수 있습니다.
따라서 가족력이 있거나 복부비만, 고혈압, 공복혈당 상승 등이 있다면 건강할 때 미리 점검하고 필요한 보장을 준비하는 것이 현명한 선택입니다.
특히 소아당뇨(1형)는 인슐린 의존성 여부가 중요하며, 건강검진 전 미리 준비하는 것이 보장 선택의 폭을 넓힙니다. 최근 당뇨 인구가 빠르게 증가하면서 당뇨진단비에 대한 관심이 높아지고 있지만, 막상 어떤 기준으로 얼마를 받을 수 있는지 정확히 아는 경우는 드뭅니다.
당뇨진단비는 당뇨병으로 확정 진단을 받았을 때 약속된 금액을 한 번에 지급하는 담보로, 치료비처럼 영수증을 모아 청구하는 방식이 아닌 진단 자체로 정해진 보험금을 받는 구조입니다. 당뇨진단비 청구의 핵심은 바로 당화혈색소 수치입니다.
대부분의 보험 상품은 당화혈색소 6.5% 이상일 때 당뇨병으로 인정하여 진단비를 지급합니다. 당화혈색소는 최근 2~3개월간의 평균 혈당을 보여주는 객관적인 지표로, 일시적인 혈당 상승과 구분됩니다.
따라서 병원에서 이 수치를 근거로 당뇨병을 확정 진단받아야 청구가 가능합니다. 특히 소아당뇨(1형 당뇨)의 경우 인슐린 의존성 여부가 중요한 지급 조건이 되며, 성인에게 흔한 제2형 당뇨병은 혈액 검사 결과지 한 장으로도 청구가 가능할 만큼 기준이 단순한 편입니다.
하지만 실제 지급 기준은 가입한 보험 상품과 약관에 따라 달라질 수 있으므로 반드시 본인의 약관을 확인하는 것이 중요합니다. 당뇨진단비는 진단 이후 식이 관리나 약물 치료에 드는 비용에 큰 보탬이 될 수 있습니다.
특히 30대 후반에서 40대가 되면 건강검진에서 혈당이 높게 나오는 사례가 늘어나는데, 한 번 당뇨병 진단을 받으면 이후 새로운 보장 가입 시 심사에 영향을 받을 수 있습니다.
따라서 가족력이 있거나 복부비만, 고혈압, 공복혈당 상승 등이 있다면 건강할 때 미리 점검하고 필요한 보장을 준비하는 것이 현명한 선택입니다.