신생아 특례대출은 만기 설정에 따라 월 상환액이 크게 달라지며, 3억 원 대출 시 10년과 30년 만기 간 월 165만 원의 차이가 발생합니다.
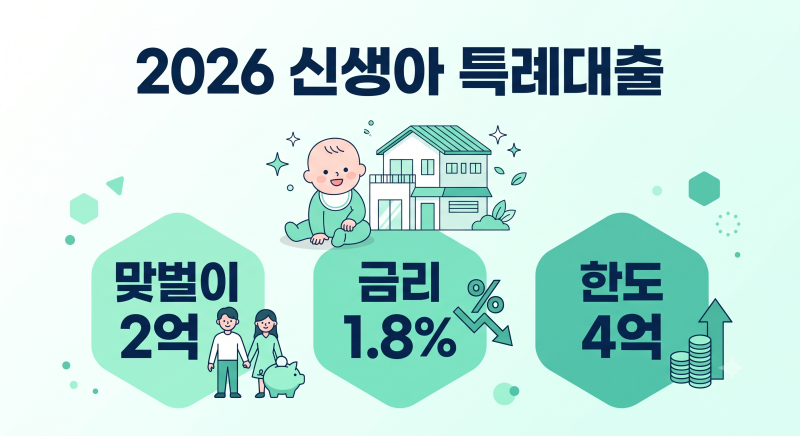
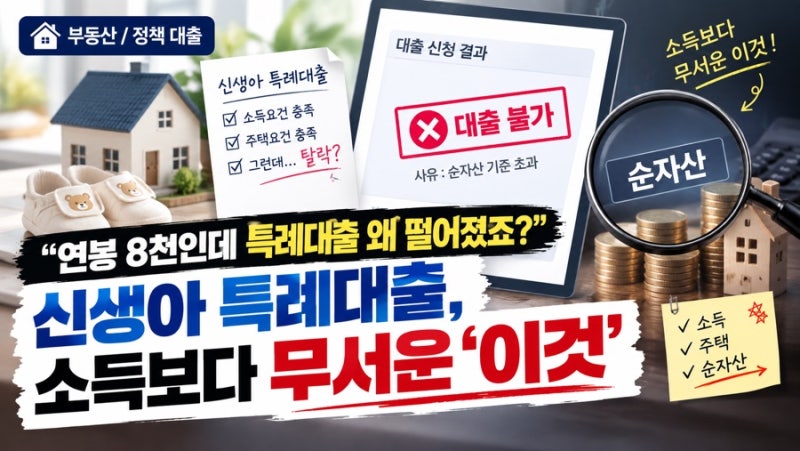
대출 금리는 부부 합산 소득 구간에 따라 1.8%에서 4.5%까지 적용되며, 마이너스 통장 잔액이 없어도 DTI 계산 시 부채로 간주될 수 있습니다. 청약저축 가입 및 전자계약 체결 등 우대금리 조건을 활용하면 3.2%의 기본 금리를 2.7%까지 낮출 수 있습니다.
신생아 특례대출은 출산 가구의 주거 안정을 돕는 파격적인 정책이지만, 복잡한 조건과 계산 방식 때문에 실제 이자 부담을 정확히 예측하기 어렵습니다.
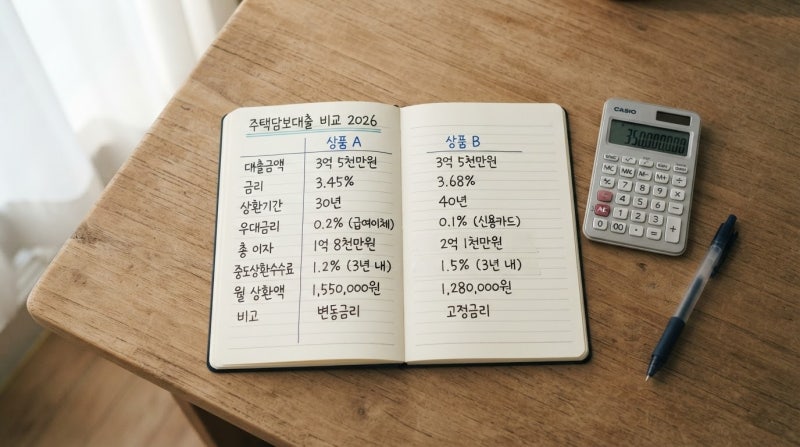
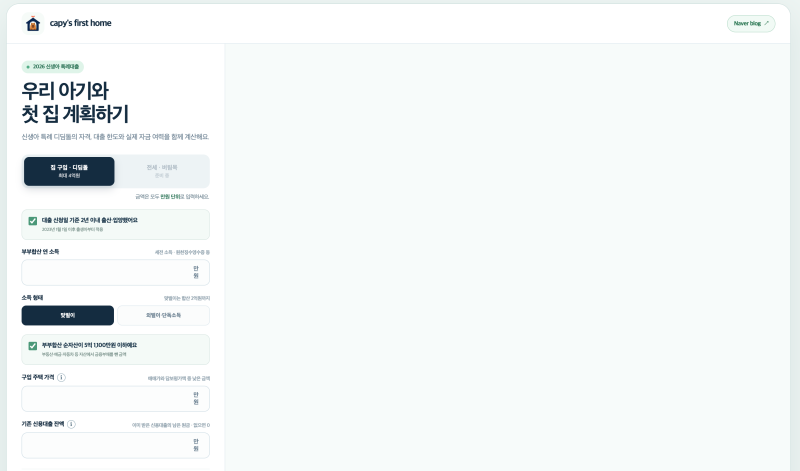
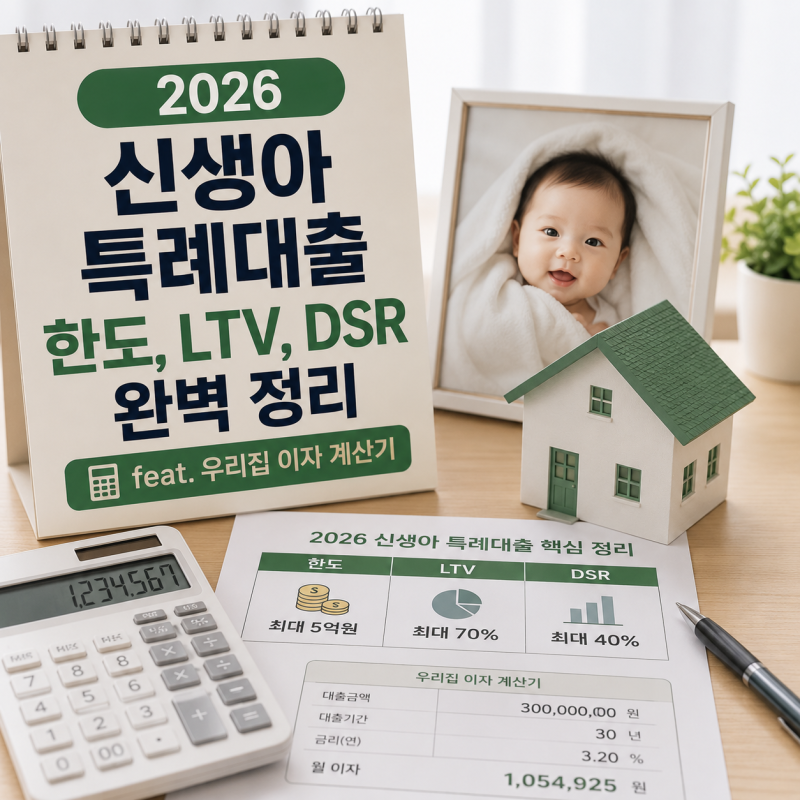
"3억 원을 빌리면 한 달에 얼마를 갚아야 할까?"라는 질문에 답하려면 대출 만기, 소득 구간, 그리고 예상치 못한 요소들을 꼼꼼히 따져봐야 합니다. 신생아 특례대출 이자 계산기를 활용하여 이러한 변수들을 파악하는 것이 현명한 대출 계획의 첫걸음입니다.
실제로 3억 원을 최저 금리 1.8%로 대출받더라도, 만기를 10년으로 하면 월 약 273만 원, 30년으로 하면 월 약 108만 원으로 월 상환액이 크게 달라집니다.
이는 월 165만 원의 차이를 발생시키며, 만기가 길수록 총 이자액은 늘어나지만 월 부담은 낮아지는 원리입니다.
또한, 부부 합산 소득에 따라 금리는 1.8%에서 4.5%까지 적용될 수 있으며, DTI 계산 시 마이너스 통장에 잔액이 없어도 부채로 간주될 수 있다는 점은 중요한 부분입니다. 하지만 이러한 복잡성 속에서도 이자 부담을 줄일 방법은 있습니다.
청약저축 가입 기간이나 전자계약 체결 등 우대금리 조건을 적극 활용하면, 기본 3.2%의 금리를 2.7%까지 낮출 수 있는 기회가 있습니다.
본인 상황에 맞는 상품을 선택하고 우대금리 조건을 꼼꼼히 확인하여 신생아 특례대출 이자 계산기로 최적의 대출 계획을 세우시길 바랍니다.
대출 금리는 부부 합산 소득 구간에 따라 1.8%에서 4.5%까지 적용되며, 마이너스 통장 잔액이 없어도 DTI 계산 시 부채로 간주될 수 있습니다. 청약저축 가입 및 전자계약 체결 등 우대금리 조건을 활용하면 3.2%의 기본 금리를 2.7%까지 낮출 수 있습니다.
신생아 특례대출은 출산 가구의 주거 안정을 돕는 파격적인 정책이지만, 복잡한 조건과 계산 방식 때문에 실제 이자 부담을 정확히 예측하기 어렵습니다.
"3억 원을 빌리면 한 달에 얼마를 갚아야 할까?"라는 질문에 답하려면 대출 만기, 소득 구간, 그리고 예상치 못한 요소들을 꼼꼼히 따져봐야 합니다. 신생아 특례대출 이자 계산기를 활용하여 이러한 변수들을 파악하는 것이 현명한 대출 계획의 첫걸음입니다.
실제로 3억 원을 최저 금리 1.8%로 대출받더라도, 만기를 10년으로 하면 월 약 273만 원, 30년으로 하면 월 약 108만 원으로 월 상환액이 크게 달라집니다.
이는 월 165만 원의 차이를 발생시키며, 만기가 길수록 총 이자액은 늘어나지만 월 부담은 낮아지는 원리입니다.
또한, 부부 합산 소득에 따라 금리는 1.8%에서 4.5%까지 적용될 수 있으며, DTI 계산 시 마이너스 통장에 잔액이 없어도 부채로 간주될 수 있다는 점은 중요한 부분입니다. 하지만 이러한 복잡성 속에서도 이자 부담을 줄일 방법은 있습니다.
청약저축 가입 기간이나 전자계약 체결 등 우대금리 조건을 적극 활용하면, 기본 3.2%의 금리를 2.7%까지 낮출 수 있는 기회가 있습니다.
본인 상황에 맞는 상품을 선택하고 우대금리 조건을 꼼꼼히 확인하여 신생아 특례대출 이자 계산기로 최적의 대출 계획을 세우시길 바랍니다.