운전자보험의 화재 특약은 교통사고 및 운전자 보상에 초점이 맞춰져 있어, 주택 화재 발생 시 건물, 가재도구, 이웃 피해 등 포괄적인 보상을 제공하기 어렵습니다.
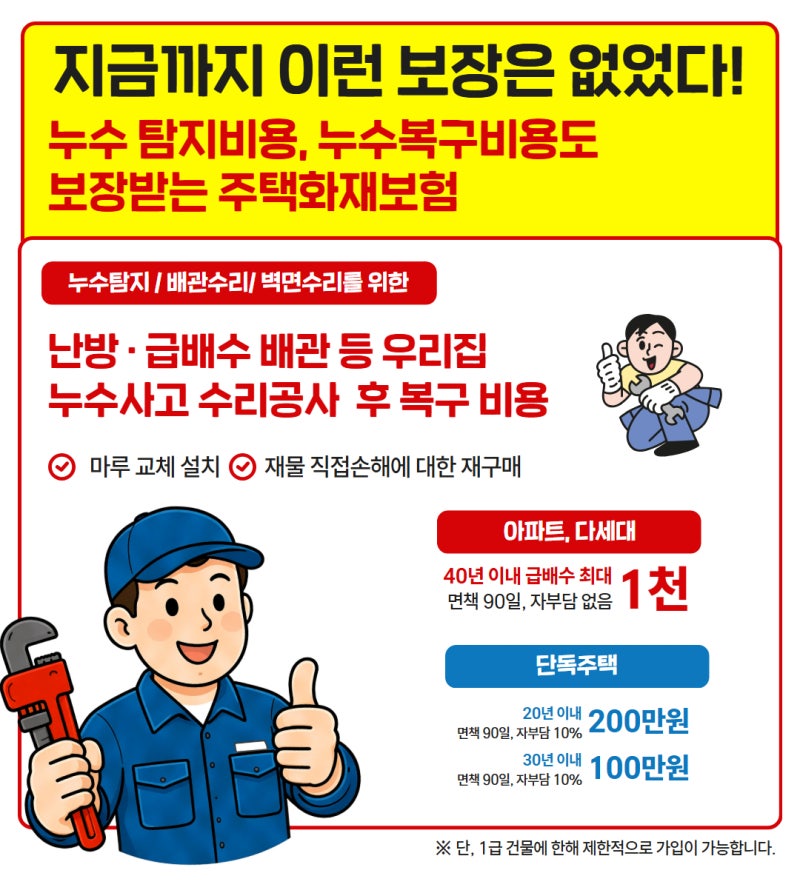
주택화재보험은 월 1만원 수준의 최저 보험료로 건물, 가재도구 손해 및 화재배상책임, 임시거주비 등 다양한 담보를 구성할 수 있으며 적립보험료를 통해 환급금도 발생 가능합니다.
특히 공장이나 공공시설 같은 특수건물은 법률에 따라 화재보험 가입이 의무이며, 화재 발생 시 소유자에게 무과실 손해배상책임이 적용됩니다. 많은 분들이 운전자보험에 포함된 화재 특약만으로 주택 화재에 대한 대비가 충분하다고 생각하는 경우가 많습니다.
하지만 이는 큰 오해로, 운전자보험의 화재 특약은 교통사고와 운전자 보상 비용을 중심으로 설계된 보장입니다.
주택에서 발생하는 화재 사고는 건물, 내부 마감재, 가재도구 손상은 물론, 이웃집으로 번진 피해에 대한 배상책임까지 발생할 수 있어 운전자보험 특약만으로는 충분한 보상을 받기 어렵습니다.
예를 들어 주방 화재로 싱크대, 가전제품이 손상되고 아랫집에 연기 피해가 발생한다면, 운전자보험의 화재 특약으로는 감당하기 힘든 손해가 될 수 있습니다.
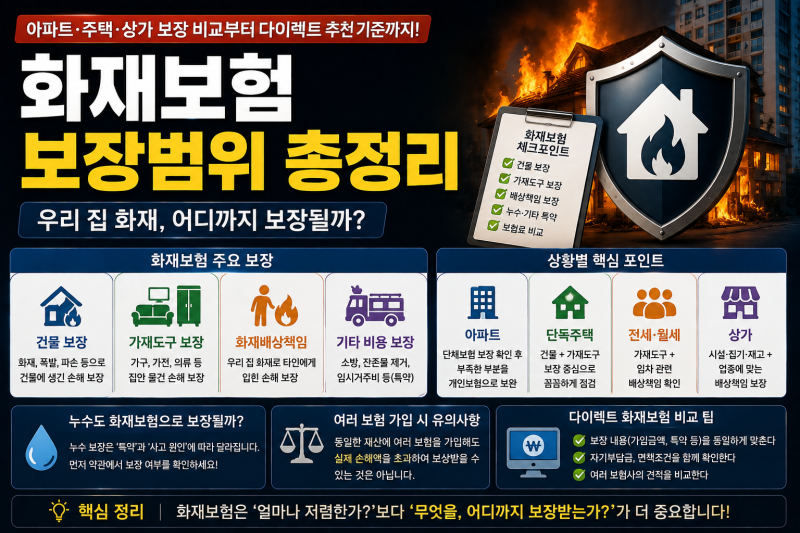
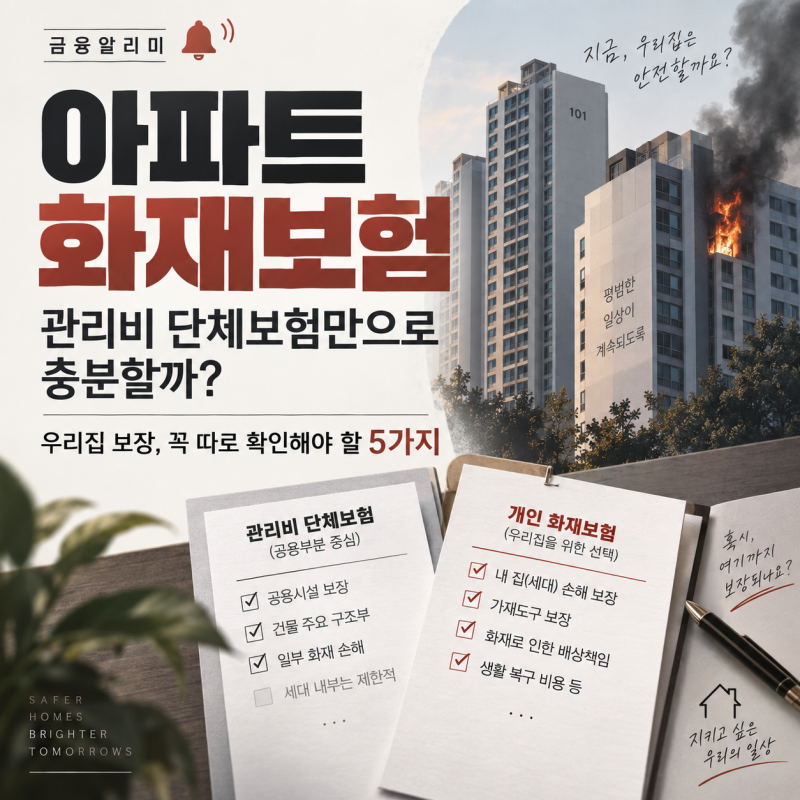
반면 주택화재보험은 주거 환경에서 발생할 수 있는 화재 위험에 특화되어 건물, 가재도구, 배상책임 등 다양한 위험을 종합적으로 보장합니다.
일부 보험사를 제외하면 월 1만원 수준의 최저 보험료로도 화재손해, 화재·폭발 배상책임, 급배수시설 누출손해, 임시거주비 등 필수 담보를 구성할 수 있습니다.
특히 화재배상책임은 내 집 복구비보다 더 큰 손해를 야기할 수 있는 이웃 피해에 대한 법률상 배상책임을 보장하므로 매우 중요합니다. 또한 적립보험료를 함께 구성하면 계약 유지 기간에 따라 일정 부분 환급금도 발생할 수 있어 경제적인 부담을 덜 수 있습니다.
따라서 주택화재보험은 단순히 '우리 집에 불이 나면 수리비를 받는 보험'을 넘어, 예기치 못한 큰 손해로부터 나와 이웃의 재산을 보호하는 필수적인 안전장치입니다.
특히 공장이나 공공시설 등 특정 용도의 특수건물은 '화재로 인한 재해보상과 보험가입에 관한 법률'에 따라 화재보험 가입이 의무이며, 화재 발생 시 소유자에게 무과실 손해배상책임이 적용됩니다.
일반 주택 소유자나 세입자 역시 화재의 심각성을 인지하고, 운전자보험 특약만으로는 부족한 주택 화재 보상에 대한 정확한 이해를 바탕으로 자신에게 맞는 화재보험을 신중하게 선택하는 것이 중요합니다.
주택화재보험은 월 1만원 수준의 최저 보험료로 건물, 가재도구 손해 및 화재배상책임, 임시거주비 등 다양한 담보를 구성할 수 있으며 적립보험료를 통해 환급금도 발생 가능합니다.
특히 공장이나 공공시설 같은 특수건물은 법률에 따라 화재보험 가입이 의무이며, 화재 발생 시 소유자에게 무과실 손해배상책임이 적용됩니다. 많은 분들이 운전자보험에 포함된 화재 특약만으로 주택 화재에 대한 대비가 충분하다고 생각하는 경우가 많습니다.
하지만 이는 큰 오해로, 운전자보험의 화재 특약은 교통사고와 운전자 보상 비용을 중심으로 설계된 보장입니다.
주택에서 발생하는 화재 사고는 건물, 내부 마감재, 가재도구 손상은 물론, 이웃집으로 번진 피해에 대한 배상책임까지 발생할 수 있어 운전자보험 특약만으로는 충분한 보상을 받기 어렵습니다.
예를 들어 주방 화재로 싱크대, 가전제품이 손상되고 아랫집에 연기 피해가 발생한다면, 운전자보험의 화재 특약으로는 감당하기 힘든 손해가 될 수 있습니다.
반면 주택화재보험은 주거 환경에서 발생할 수 있는 화재 위험에 특화되어 건물, 가재도구, 배상책임 등 다양한 위험을 종합적으로 보장합니다.
일부 보험사를 제외하면 월 1만원 수준의 최저 보험료로도 화재손해, 화재·폭발 배상책임, 급배수시설 누출손해, 임시거주비 등 필수 담보를 구성할 수 있습니다.
특히 화재배상책임은 내 집 복구비보다 더 큰 손해를 야기할 수 있는 이웃 피해에 대한 법률상 배상책임을 보장하므로 매우 중요합니다. 또한 적립보험료를 함께 구성하면 계약 유지 기간에 따라 일정 부분 환급금도 발생할 수 있어 경제적인 부담을 덜 수 있습니다.
따라서 주택화재보험은 단순히 '우리 집에 불이 나면 수리비를 받는 보험'을 넘어, 예기치 못한 큰 손해로부터 나와 이웃의 재산을 보호하는 필수적인 안전장치입니다.
특히 공장이나 공공시설 등 특정 용도의 특수건물은 '화재로 인한 재해보상과 보험가입에 관한 법률'에 따라 화재보험 가입이 의무이며, 화재 발생 시 소유자에게 무과실 손해배상책임이 적용됩니다.
일반 주택 소유자나 세입자 역시 화재의 심각성을 인지하고, 운전자보험 특약만으로는 부족한 주택 화재 보상에 대한 정확한 이해를 바탕으로 자신에게 맞는 화재보험을 신중하게 선택하는 것이 중요합니다.