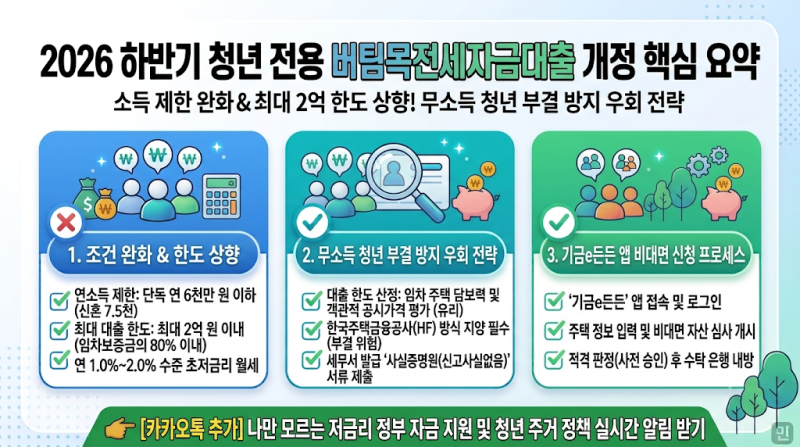


프리랜서 전세대출은 긱 이코노미 시대에 늘어나는 N잡러와 청년들에게 중요한 금융 상품으로 주목받고 있습니다. 기존 금융권의 소득 증빙 기준이 4대 보험 가입 직장인에게 맞춰져 있어, 프리랜서들은 소득이 있어도 대출 심사에서 어려움을 겪는 경우가 많았습니다. 하지만 , 프리랜서도 소득 증빙 방식을 정확히 이해하고 준비한다면 청년 버팀목 전세자금대출과 같은 2%대 정부 지원 대출을 이용할 수 있습니다.
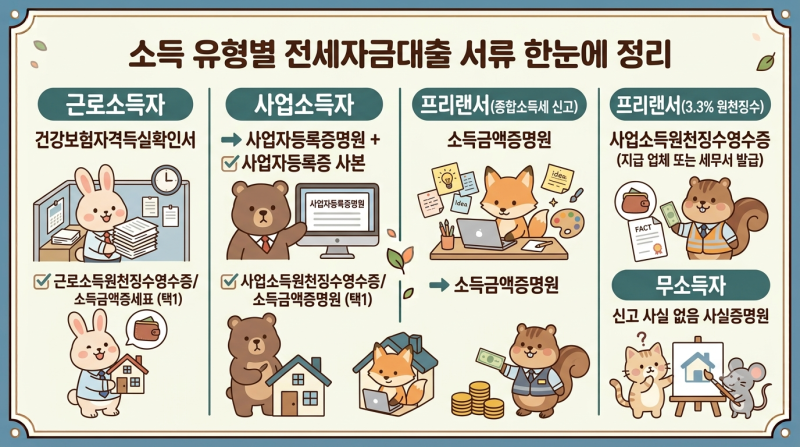
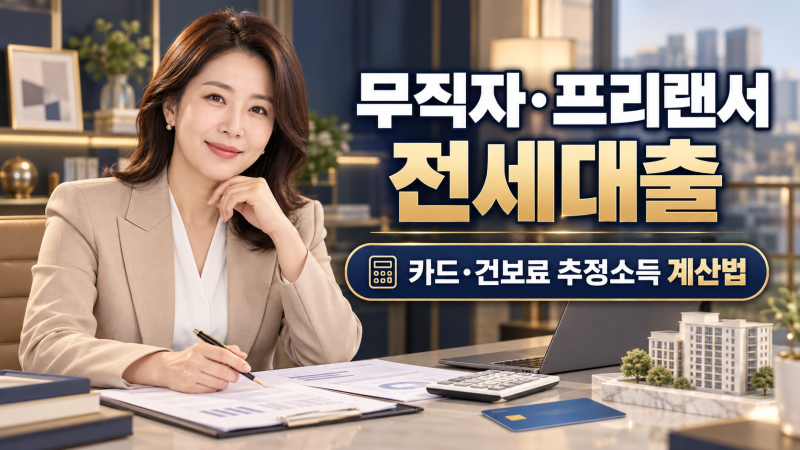
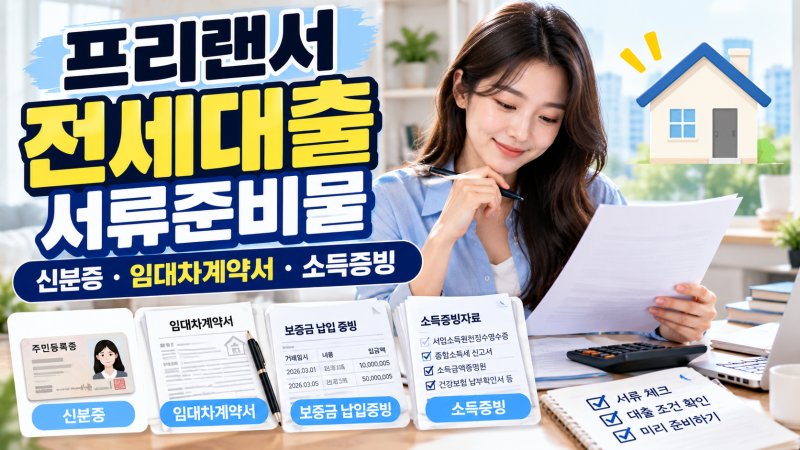
실제 블로그 후기들을 보면, 많은 프리랜서들이 통장 입금액이 아닌 국세청에 신고된 '소득금액증명원'상의 소득을 은행이 인정한다는 사실에 놀라움을 표하고 있습니다. 특히 세금을 아끼기 위해 필요경비를 많이 잡을수록 대출 인정 소득이 줄어들어 한도가 예상보다 낮아지는 함정이 지적됩니다. 반면, 소득 증빙이 어려운 경우 신용카드 사용액이나 건강보험료 납부액을 통해 소득을 추정하여 대출을 신청할 수 있는 방법도 존재하여 프리랜서들의 선택지가 넓어졌습니다.
프리랜서 전세대출을 준비할 때는 1년 미만 프리랜서의 경우 '거주자의 사업소득 원천징수영수증'과 '위촉증명서'를 활용하여 연 환산 소득을 증빙하는 것이 중요합니다. 또한, 소득 증빙을 포기하고 무소득자로 신청하면 대출 자체는 가능하나 보증기관의 한도가 대폭 축소될 수 있으므로 주의해야 합니다. SGI 보증 상품 외에도 2%대 버팀목 대출이 가능하다는 점을 인지하고, 본인의 소득 상황에 맞는 최적의 대출 상품과 증빙 서류를 꼼꼼히 확인하는 것이 현명한 접근법입니다.