AI 핵심 요약
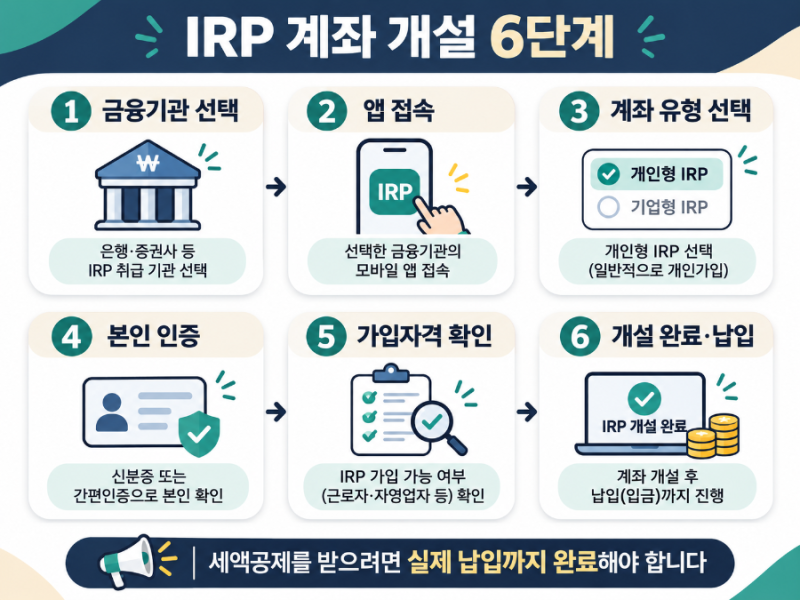
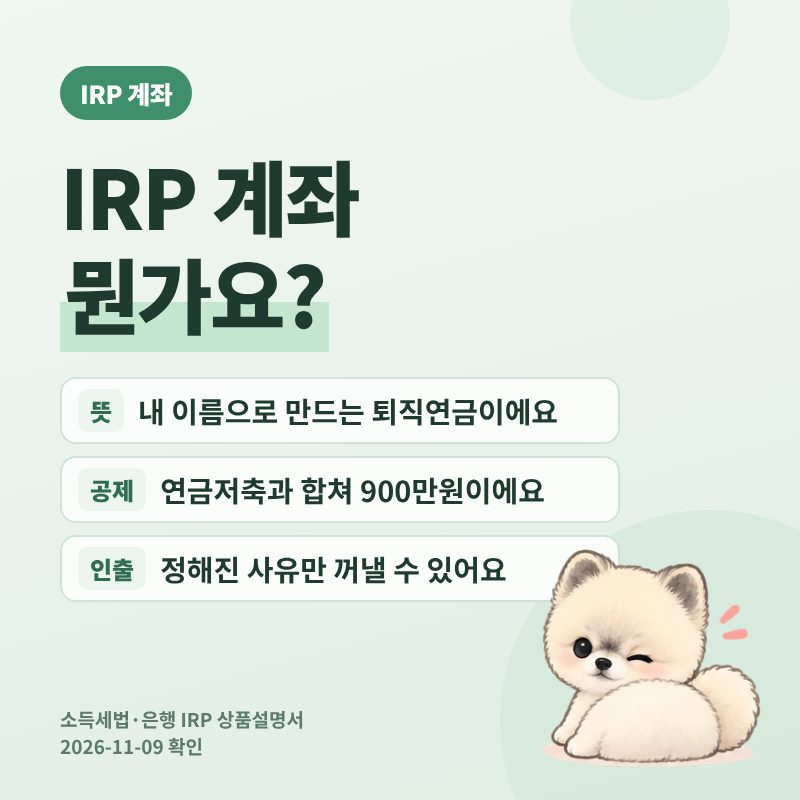
근로자퇴직급여 보장법에 따라 퇴직 시 퇴직금은 개인형 퇴직연금제도인 IRP 계정으로 이전하여 지급하는 것이 원칙입니다. 이는 은퇴 자산의 유출을 방지하고 노후 소득을 보장하기 위한 제도로, 퇴사 예정자는 금융기관을 통해 전용 계좌를 마련한 뒤 관련 서류를 회사에 제출해야 합니다. 현재 도 이러한 의무 이전 원칙은 견고하게 유지되고 있으며, 계좌 내에서 자금을 운용하며 과세 이연 혜택을 누릴 수 있는 것이 특징입니다.
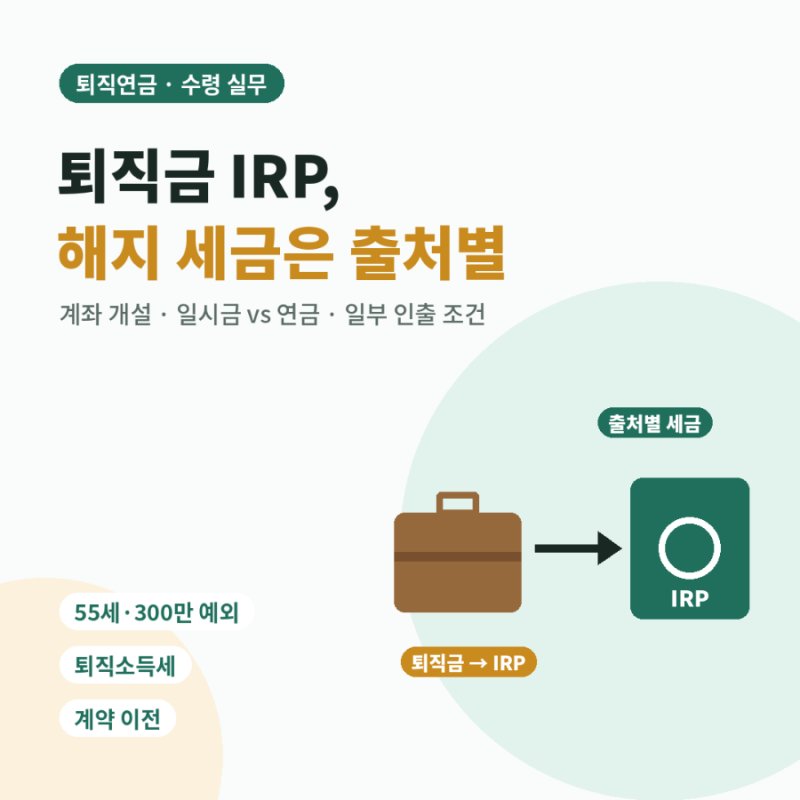
실사용자들 사이에서는 모든 경우에 반드시 전용 계좌가 필요한지에 대해 의문이 제기되기도 합니다. 분석 결과, 만 55세 이후에 퇴직하거나 수령할 퇴직급여 총액이 300만 원 이하인 경우에는 예외적으로 일반 입출금 계좌로 직접 수령이 가능하다는 점이 핵심 차이로 나타났습니다. 다만, 전문가들은 소액이라 하더라도 즉시 인출 시 발생하는 퇴직소득세 부담을 고려할 때, 세금 납부 시점을 늦출 수 있는 IRP 활용이 자산 운용 측면에서 유리할 수 있다고 조언합니다.
계좌 개설 이후 실제 수령까지는 통상 퇴직 사유 발생일로부터 14일 이내의 처리 기간이 소요되므로 일정을 미리 확인하는 것이 좋습니다. 특히 기존에 보유한 계좌가 있다면 추가 개설 없이 활용 가능한지 금융사에 먼저 문의하여 절차를 간소화할 수 있습니다. 일시금으로 전액 인출할 계획이더라도 우선 IRP로 입금된 것을 확인한 뒤 해지 절차를 밟아야 하며, 이때 자금 출처에 따라 세율이 다르게 적용될 수 있음을 유의해야 합니다.