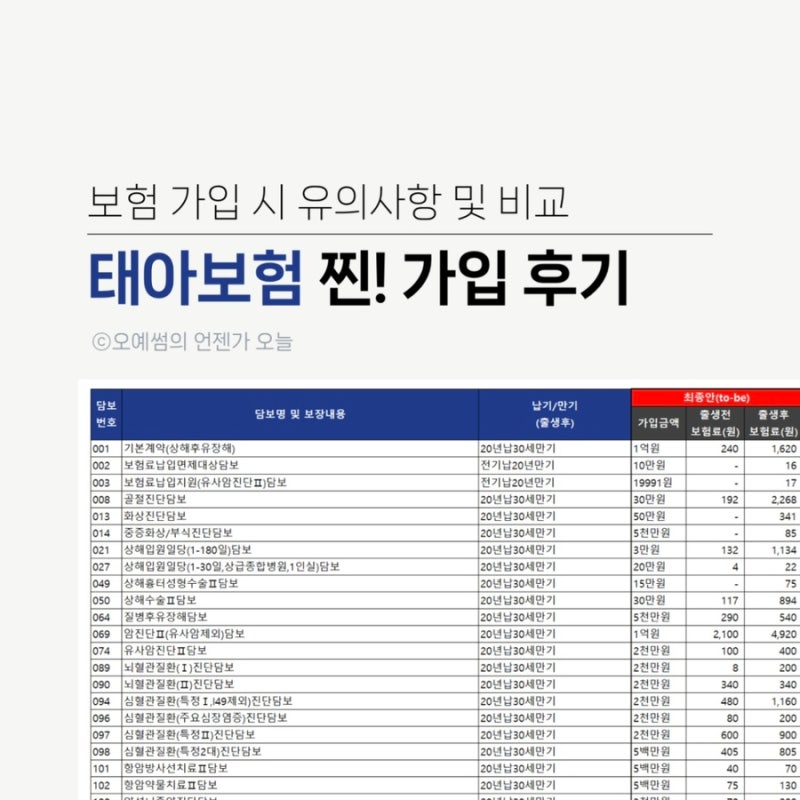
태아보험은 기형아 검사 전 가입이 권장되며, 태아특약과 산모특약은 임신 22주까지만 가입 가능합니다. 종합보험과 실손보험을 다른 보험사로 분리 가입하거나 30세 만기를 선택하여 보험료를 효율적으로 관리할 수 있습니다.
첫째 보험 해지 경험을 통해 불필요한 특약을 줄이고 수족구 등 보장 확률 높은 핵심 특약 위주로 가입하는 것이 중요합니다. 태아보험은 예비 부모에게 중요한 준비 과정 중 하나입니다.
보통 임신 12주 전 기형아 검사 이전에 가입하는 것이 권장되며, 태아특약과 산모특약은 임신 22주까지만 가입이 가능하므로 시기를 놓치지 않는 것이 중요합니다.
일찍 가입한다고 해서 총 납입 보험료가 늘어나는 것은 아니니, 미리 충분히 알아보고 준비하는 것이 현명합니다. 많은 예비 부모들이 태아보험 가입 시 만기 설정에 대해 고민합니다.
30세 만기와 100세 만기는 각각 장단점이 있지만, 의료 기술의 발전과 미래 화폐 가치 변화를 고려하여 30세 만기를 선택하는 경우가 많습니다. 아이가 성장한 후에는 그때의 상황에 맞춰 보험을 보완하는 것이 더 효율적일 수 있습니다.
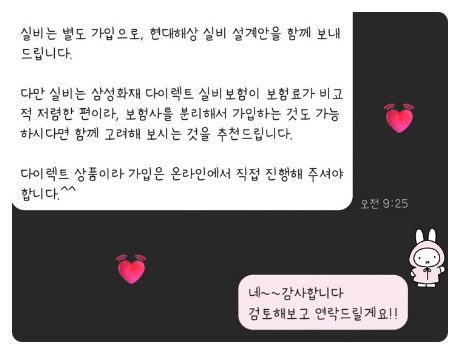
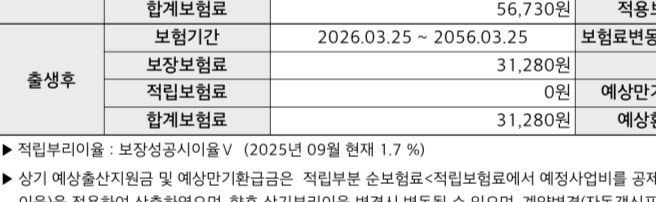
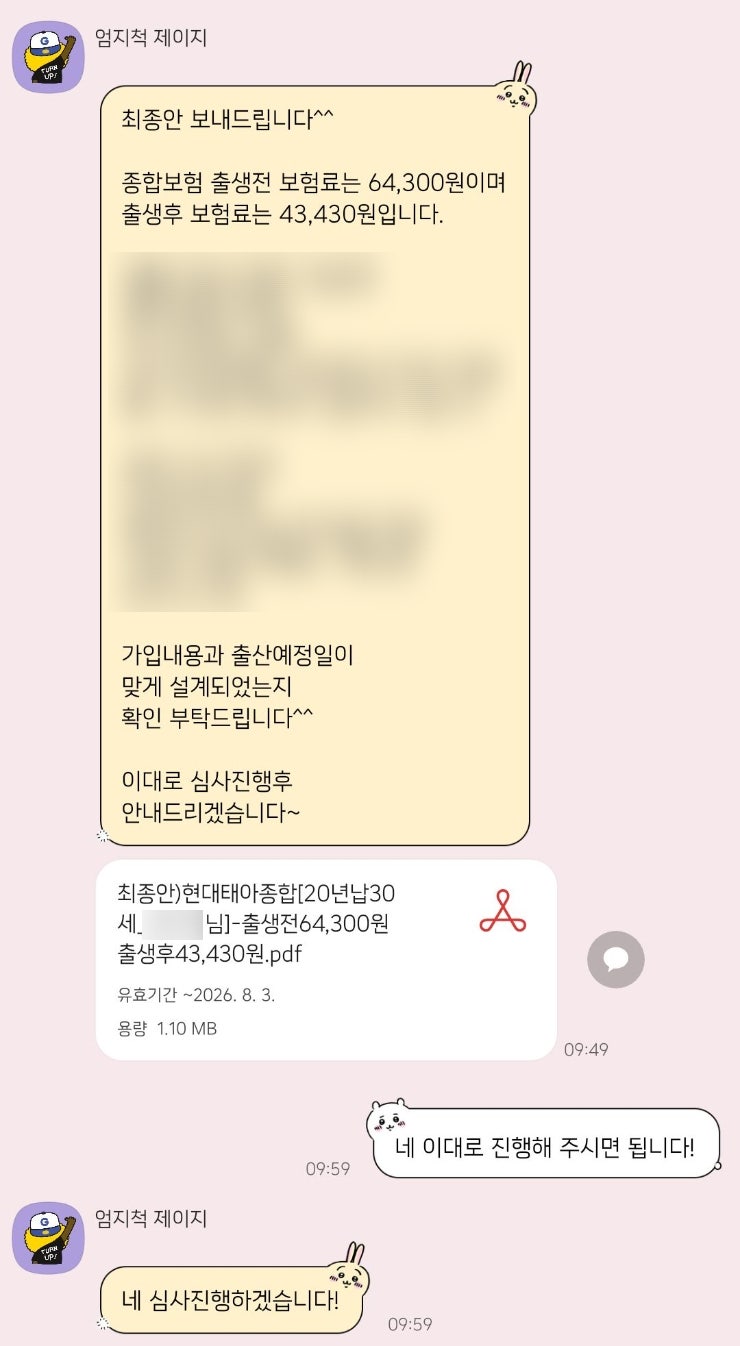
또한, 종합보험과 실손보험을 다른 보험사로 분리하여 가입하는 전략을 통해 보험료를 절감하고 보장 내용을 최적화할 수 있습니다. 실제 사례에서는 실손 포함 월 6만원대에서 3만원대로 보험료를 줄인 경험도 있습니다.
불필요한 특약을 과감히 제외하고 보장 확률이 높은 핵심 특약 위주로 구성하는 것이 중요합니다.
첫째 아이 보험 가입 시 과도한 보장으로 인해 결국 해지했던 경험을 통해, 둘째는 실비와 더불어 수족구처럼 어린이집 생활에서 흔히 발생할 수 있는 질병에 대한 보장을 필수로 넣는 등 실질적인 필요에 맞춰 설계하는 지혜가 필요합니다.
신뢰할 수 있는 설계사를 만나 궁금한 점을 충분히 질문하고, 결정을 재촉하지 않는 전문가와 함께 현명한 태아보험을 준비하시길 바랍니다.
첫째 보험 해지 경험을 통해 불필요한 특약을 줄이고 수족구 등 보장 확률 높은 핵심 특약 위주로 가입하는 것이 중요합니다. 태아보험은 예비 부모에게 중요한 준비 과정 중 하나입니다.
보통 임신 12주 전 기형아 검사 이전에 가입하는 것이 권장되며, 태아특약과 산모특약은 임신 22주까지만 가입이 가능하므로 시기를 놓치지 않는 것이 중요합니다.
일찍 가입한다고 해서 총 납입 보험료가 늘어나는 것은 아니니, 미리 충분히 알아보고 준비하는 것이 현명합니다. 많은 예비 부모들이 태아보험 가입 시 만기 설정에 대해 고민합니다.
30세 만기와 100세 만기는 각각 장단점이 있지만, 의료 기술의 발전과 미래 화폐 가치 변화를 고려하여 30세 만기를 선택하는 경우가 많습니다. 아이가 성장한 후에는 그때의 상황에 맞춰 보험을 보완하는 것이 더 효율적일 수 있습니다.
또한, 종합보험과 실손보험을 다른 보험사로 분리하여 가입하는 전략을 통해 보험료를 절감하고 보장 내용을 최적화할 수 있습니다. 실제 사례에서는 실손 포함 월 6만원대에서 3만원대로 보험료를 줄인 경험도 있습니다.
불필요한 특약을 과감히 제외하고 보장 확률이 높은 핵심 특약 위주로 구성하는 것이 중요합니다.
첫째 아이 보험 가입 시 과도한 보장으로 인해 결국 해지했던 경험을 통해, 둘째는 실비와 더불어 수족구처럼 어린이집 생활에서 흔히 발생할 수 있는 질병에 대한 보장을 필수로 넣는 등 실질적인 필요에 맞춰 설계하는 지혜가 필요합니다.
신뢰할 수 있는 설계사를 만나 궁금한 점을 충분히 질문하고, 결정을 재촉하지 않는 전문가와 함께 현명한 태아보험을 준비하시길 바랍니다.