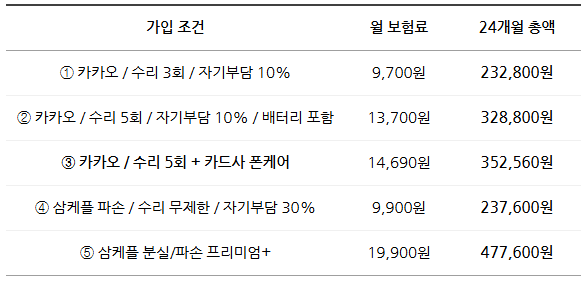


카드사 핸드폰 보험은 월 3천원에서 6천원대의 저렴한 비용으로 가입할 수 있습니다. 주로 파손 보장에 중점을 두지만 보장 한도가 낮고 신청 조건이 까다로울 수 있습니다.
가성비는 좋으나 보장 범위가 제한적이므로 다른 보험과 조합하여 사용하는 것이 효과적일 수 있습니다. 최근 스마트폰 가격이 수백만 원대에 이르면서 액정 파손이나 분실 사고 발생 시 수리비 부담이 크게 늘고 있습니다.
이에 따라 많은 사용자들이 휴대폰 보험 가입을 고려하지만, 통신사, 제조사, 핀테크 플랫폼 등 다양한 선택지 속에서 카드사 핸드폰 보험은 어떤 특징을 가지고 있는지 궁금해하는 경우가 많습니다.
카드사 핸드폰 보험은 월 3천원에서 6천원대의 저렴한 비용으로 가입할 수 있다는 큰 장점이 있습니다. 일부 프리미엄 카드에는 무료로 포함되는 경우도 있어 가성비 측면에서는 매력적입니다.
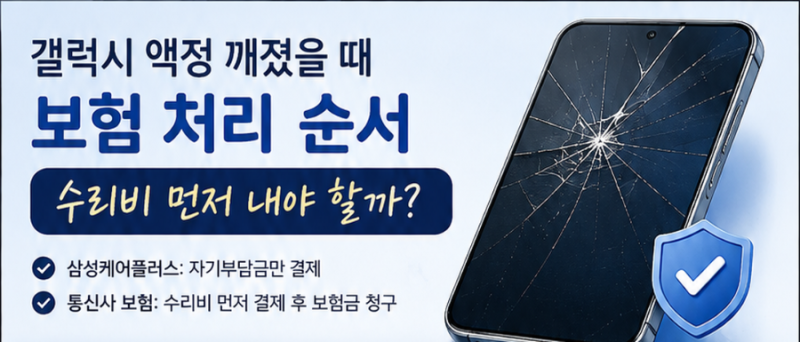
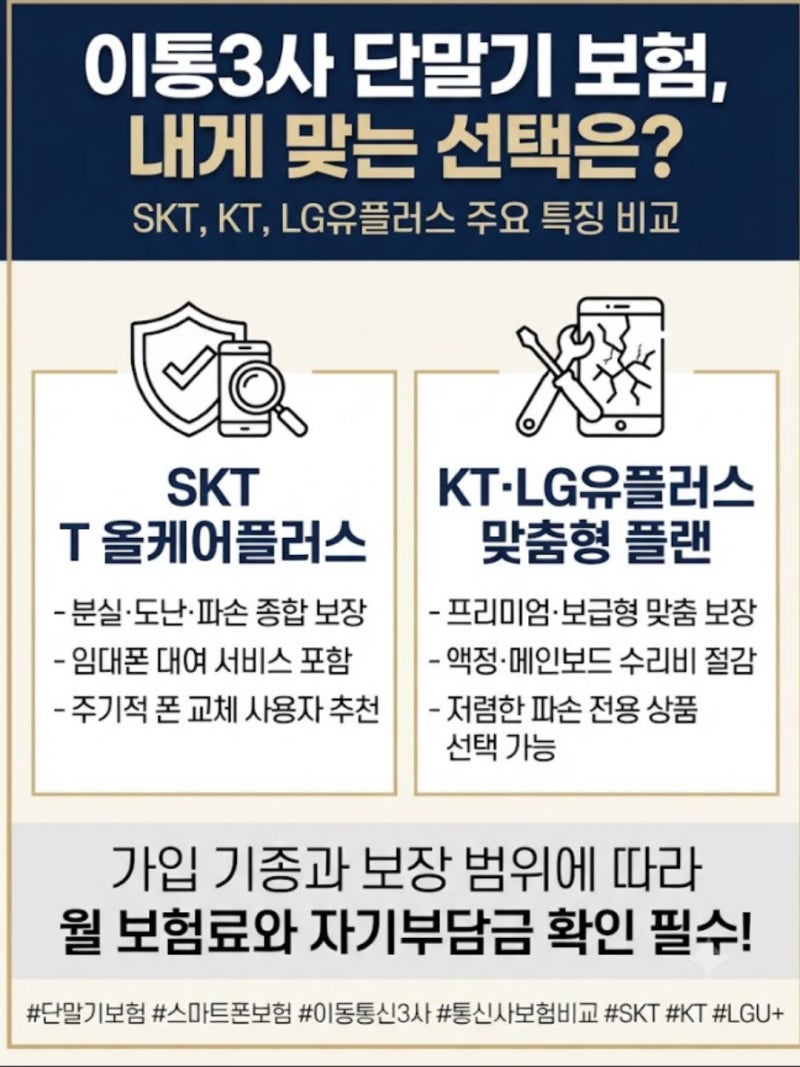
하지만 보장 범위가 파손 중심으로 제한적이며, 보장 한도가 낮고 신청 조건이 까다로운 경우가 많다는 단점도 명확합니다. 삼성케어플러스나 통신사 보험처럼 분실 보장이 포함되지 않거나, 특정 기종에만 가입이 가능하며 수리 제휴처가 제한적일 수 있습니다.
자기부담금 비율이나 정액 금액도 상품별로 상이하므로 꼼꼼한 확인이 필수입니다. 결론적으로 카드사 핸드폰 보험은 저렴한 비용으로 기본적인 파손 보장을 원하는 사용자에게 적합할 수 있습니다.
하지만 넓은 보장 범위나 높은 보장 한도를 기대한다면 다른 보험 상품과 조합하여 사용하는 것이 현명한 선택이 될 수 있습니다.
자신의 스마트폰 사용 패턴과 교체 주기, 그리고 예상치 못한 사고에 대한 대비 수준을 고려하여 가장 합리적인 보험을 선택하는 것이 중요합니다.
가성비는 좋으나 보장 범위가 제한적이므로 다른 보험과 조합하여 사용하는 것이 효과적일 수 있습니다. 최근 스마트폰 가격이 수백만 원대에 이르면서 액정 파손이나 분실 사고 발생 시 수리비 부담이 크게 늘고 있습니다.
이에 따라 많은 사용자들이 휴대폰 보험 가입을 고려하지만, 통신사, 제조사, 핀테크 플랫폼 등 다양한 선택지 속에서 카드사 핸드폰 보험은 어떤 특징을 가지고 있는지 궁금해하는 경우가 많습니다.
카드사 핸드폰 보험은 월 3천원에서 6천원대의 저렴한 비용으로 가입할 수 있다는 큰 장점이 있습니다. 일부 프리미엄 카드에는 무료로 포함되는 경우도 있어 가성비 측면에서는 매력적입니다.
하지만 보장 범위가 파손 중심으로 제한적이며, 보장 한도가 낮고 신청 조건이 까다로운 경우가 많다는 단점도 명확합니다. 삼성케어플러스나 통신사 보험처럼 분실 보장이 포함되지 않거나, 특정 기종에만 가입이 가능하며 수리 제휴처가 제한적일 수 있습니다.
자기부담금 비율이나 정액 금액도 상품별로 상이하므로 꼼꼼한 확인이 필수입니다. 결론적으로 카드사 핸드폰 보험은 저렴한 비용으로 기본적인 파손 보장을 원하는 사용자에게 적합할 수 있습니다.
하지만 넓은 보장 범위나 높은 보장 한도를 기대한다면 다른 보험 상품과 조합하여 사용하는 것이 현명한 선택이 될 수 있습니다.
자신의 스마트폰 사용 패턴과 교체 주기, 그리고 예상치 못한 사고에 대한 대비 수준을 고려하여 가장 합리적인 보험을 선택하는 것이 중요합니다.