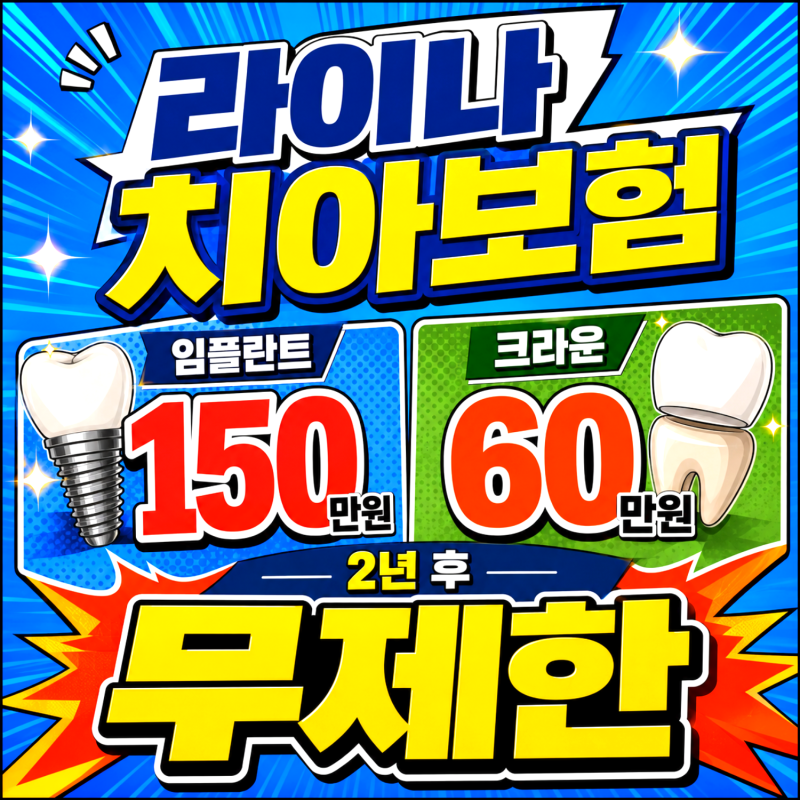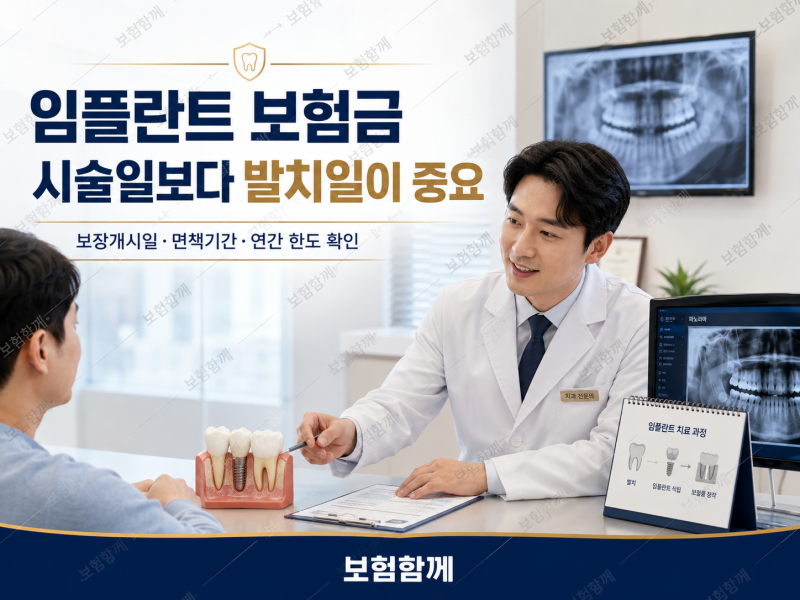
치아보험 임플란트 보장은 정액형으로, 가입금액 100만원이라도 가입 후 2년 미만 시 50%만 지급될 수 있습니다. 임플란트 시 치조골이식술을 받았다면 치아보험 외에 오래된 생명보험이나 건강보험의 수술특약까지 확인해야 합니다.
임플란트 보험금 보장 개수는 치료한 치아가 아닌 발치한 영구치 개수 기준이며, 사랑니나 교정 목적 발치는 제외될 수 있습니다. 많은 분들이 치아보험에 가입하면 임플란트 비용을 충분히 보장받을 수 있을 것이라고 생각합니다. 하지만 실제로는 예상과 다른 경우가 많습니다.
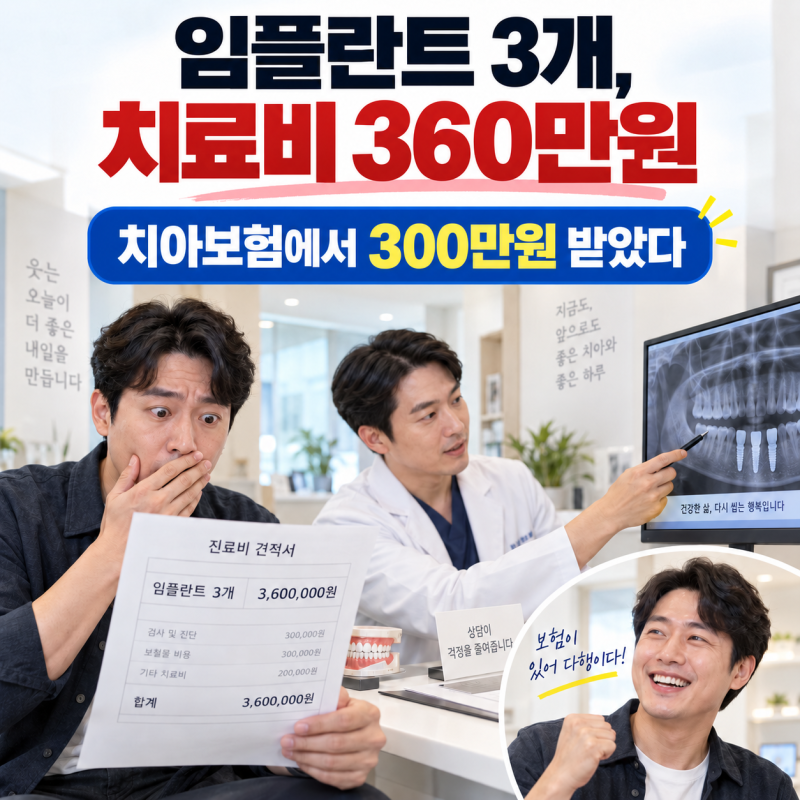
치아보험의 임플란트 보장은 대부분 정액형으로, 실제 치료비가 얼마가 나오든 약관에 명시된 금액을 지급하는 방식입니다.
특히 보험 가입 후 2년 미만 기간에는 보장 금액의 50%만 지급되는 감액 기간이 적용될 수 있어, 100만원 보장이라도 실제로는 50만원만 받을 수 있습니다. 따라서 보험 가입 시 약관을 꼼꼼히 확인하고, 가입 시점과 보장 조건을 명확히 이해하는 것이 중요합니다.
임플란트 치료 시 잇몸뼈가 부족하여 치조골이식술(뼈이식)을 함께 받는 경우가 흔합니다. 이때는 단순히 치아보험만 확인할 것이 아니라, 과거에 가입했던 생명보험이나 건강보험의 수술특약까지 살펴보는 것이 좋습니다.
오래된 보험 약관에는 치조골이식술이 수술분류표에 포함되어 보험금을 받을 수 있는 경우가 있기 때문입니다. 반면, 최근 약관에는 치과 처치에 수반되는 행위를 보장 대상에서 제외하는 경우도 있어, 가입 당시의 약관을 직접 확인하는 것이 필수적입니다.
또한, 치아보험의 임플란트 보장 개수는 치료받은 치아의 개수가 아닌, 발치한 영구치의 개수를 기준으로 합니다. 금융감독원 분쟁 사례에서도 발치 시점을 기준으로 연간 한도가 적용될 수 있음을 명확히 하고 있습니다.
심지어 집에서 스스로 뽑은 치아나 사랑니, 교정 목적으로 발치한 치아는 약관상 보장에서 제외될 수 있으니 주의해야 합니다.
이처럼 치아보험 임플란트 보장은 생각보다 복잡한 조건들을 가지고 있으므로, 치료 전 반드시 본인의 보험 약관을 면밀히 검토하고 전문가와 상담하여 예상치 못한 손해를 방지해야 합니다.
임플란트 보험금 보장 개수는 치료한 치아가 아닌 발치한 영구치 개수 기준이며, 사랑니나 교정 목적 발치는 제외될 수 있습니다. 많은 분들이 치아보험에 가입하면 임플란트 비용을 충분히 보장받을 수 있을 것이라고 생각합니다. 하지만 실제로는 예상과 다른 경우가 많습니다.
치아보험의 임플란트 보장은 대부분 정액형으로, 실제 치료비가 얼마가 나오든 약관에 명시된 금액을 지급하는 방식입니다.
특히 보험 가입 후 2년 미만 기간에는 보장 금액의 50%만 지급되는 감액 기간이 적용될 수 있어, 100만원 보장이라도 실제로는 50만원만 받을 수 있습니다. 따라서 보험 가입 시 약관을 꼼꼼히 확인하고, 가입 시점과 보장 조건을 명확히 이해하는 것이 중요합니다.
임플란트 치료 시 잇몸뼈가 부족하여 치조골이식술(뼈이식)을 함께 받는 경우가 흔합니다. 이때는 단순히 치아보험만 확인할 것이 아니라, 과거에 가입했던 생명보험이나 건강보험의 수술특약까지 살펴보는 것이 좋습니다.
오래된 보험 약관에는 치조골이식술이 수술분류표에 포함되어 보험금을 받을 수 있는 경우가 있기 때문입니다. 반면, 최근 약관에는 치과 처치에 수반되는 행위를 보장 대상에서 제외하는 경우도 있어, 가입 당시의 약관을 직접 확인하는 것이 필수적입니다.
또한, 치아보험의 임플란트 보장 개수는 치료받은 치아의 개수가 아닌, 발치한 영구치의 개수를 기준으로 합니다. 금융감독원 분쟁 사례에서도 발치 시점을 기준으로 연간 한도가 적용될 수 있음을 명확히 하고 있습니다.
심지어 집에서 스스로 뽑은 치아나 사랑니, 교정 목적으로 발치한 치아는 약관상 보장에서 제외될 수 있으니 주의해야 합니다.
이처럼 치아보험 임플란트 보장은 생각보다 복잡한 조건들을 가지고 있으므로, 치료 전 반드시 본인의 보험 약관을 면밀히 검토하고 전문가와 상담하여 예상치 못한 손해를 방지해야 합니다.