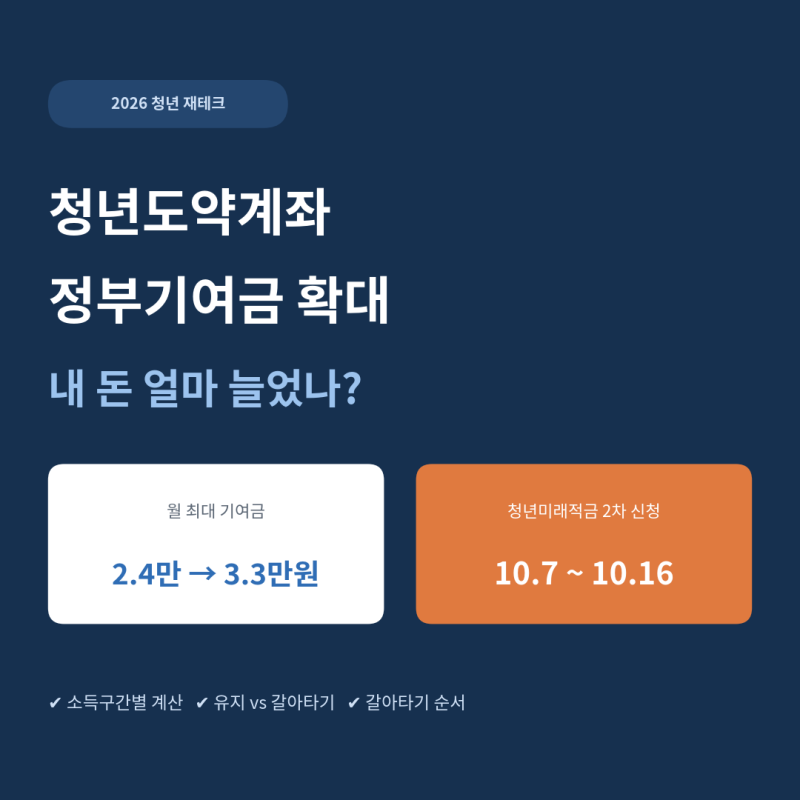

기존 청년도약계좌의 5년 만기 부담으로 중도 해지율이 높게 나타나자, 정부는 3년 만기의 청년미래적금을 새롭게 선보였습니다. 이 상품은 정부 매칭 기여금과 비과세 혜택을 유지하며 단기간 내 자산 형성을 돕는다는 점에서 청년층의 큰 주목을 받고 있습니다.
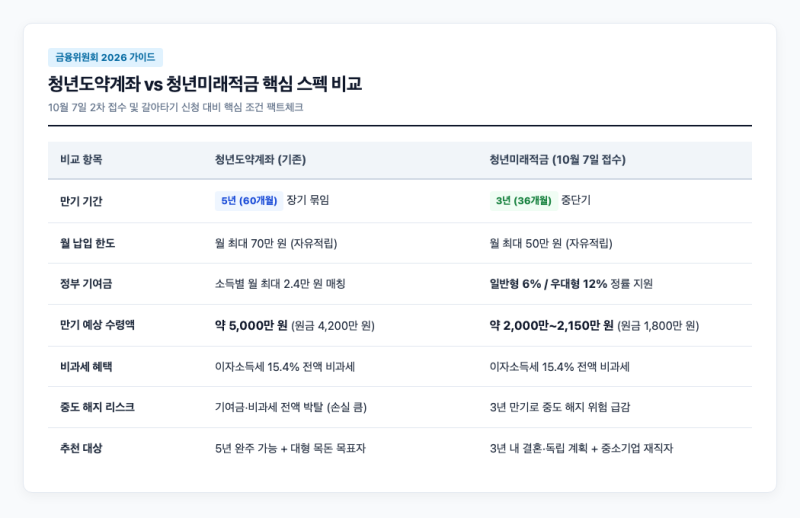
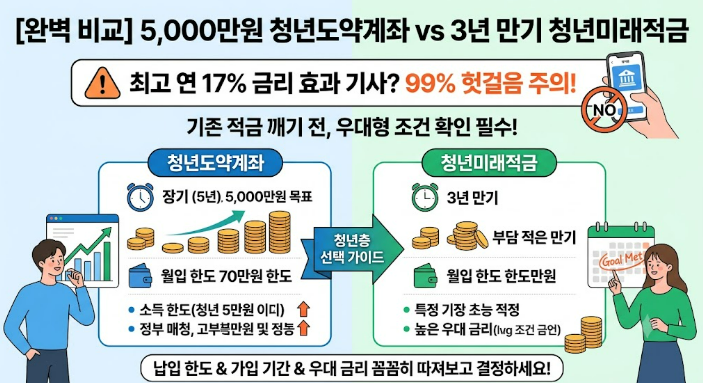
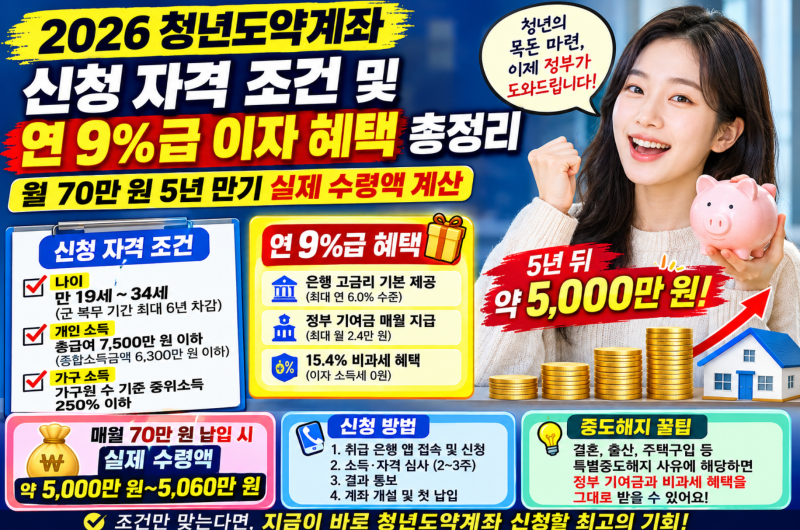
두 상품의 핵심 차이는 금리 외에 가입 기간과 월 납입 한도입니다. 청년도약계좌는 5년 만기에 월 최대 70만원 납입이 가능하며, 청년미래적금은 3년 만기에 월 최대 50만원을 납입할 수 있습니다.
청년미래적금은 높은 정부 기여율로 단기 수익률이 높지만, 총 납입 원금은 청년도약계좌가 더 많아 개인 상황에 따라 유리한 상품이 달라집니다.
청년도약계좌 가입자가 청년미래적금으로 갈아탈 경우, 기존 계좌를 임의 해지하면 과거 정부 기여금과 세제 혜택을 전액 환수당할 수 있어 각별한 주의가 필요합니다.
본인의 소득 구간을 확인하여 정부 기여금 적용 여부를 파악하고, 5년 또는 3년 만기 중 더 적합한 선택을 신중하게 비교해야 합니다.