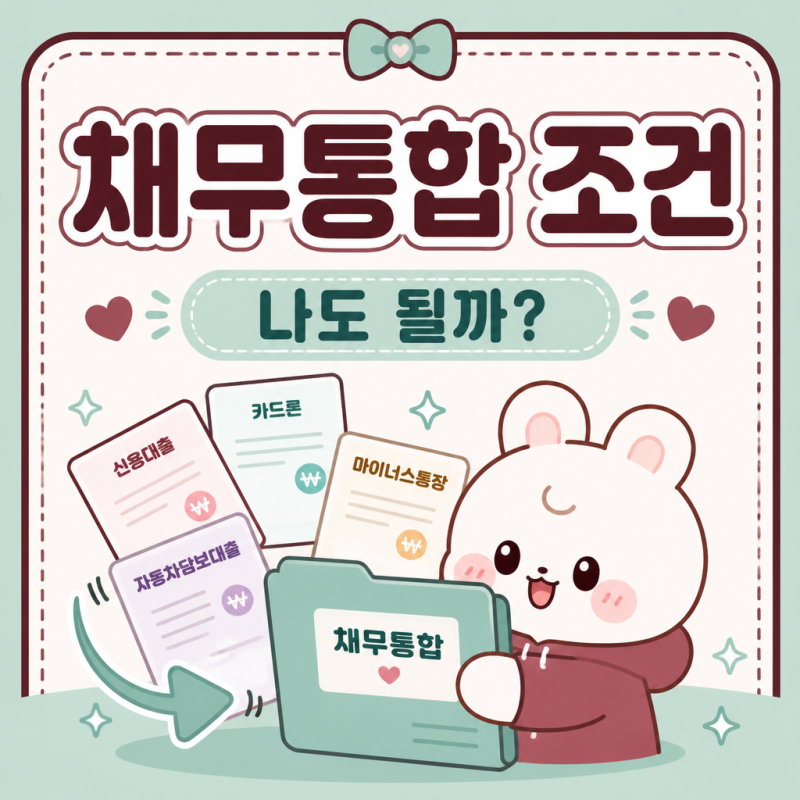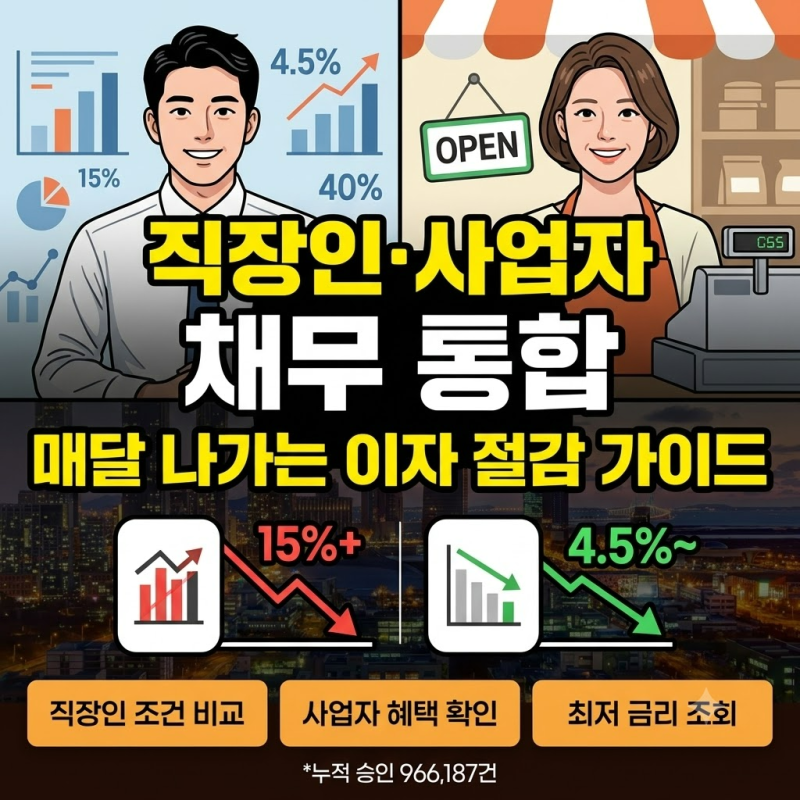

채무통합 대환대출은 여러 곳에 흩어진 고금리 대출을 하나로 합쳐 더 낮은 금리의 단일 대출로 갈아타는 금융 상품입니다. 2026년에는 정부의 '대환대출 인프라'가 고도화되어 은행, 저축은행, 카드론까지 앱 하나로 비교하고 갈아탈 수 있게 되면서, 2금융권에서 1금융권으로 옮길 경우 금리가 5~10%p 이상 하락하는 사례도 나타나고 있습니다. 이는 이자 부담을 크게 줄이고 월 상환액을 단순화하여 연체 위험을 낮추는 효과를 가져옵니다.
실제 사용자들은 연 20%에 육박하던 고금리를 연 5~6%대로 낮추는 등 이자 다이어트 효과를 체감하고 있습니다. 특히 소상공인의 경우, 7% 이상 고금리를 4.5% 고정금리로 전환하는 정책자금 대환대출을 통해 금융 부담을 줄일 수 있습니다. 하지만 단순히 금리 인하 폭만 보고 대환을 결정하기보다는 중도상환수수료, 인지세 등 부대비용과 잔여 만기를 종합적으로 고려해야 실질적인 이득을 얻을 수 있습니다.
채무통합 대환대출을 고려할 때는 만 19세 이상 대한민국 국적자로 2건 이상 대출을 보유하거나 고금리 단일 대출이 있고, 소득 증빙이 가능하며 현재 연체가 없어야 유리합니다. 특히 대출 실행 후 3년이 경과하여 중도상환수수료가 없는 경우 0.2%p 수준의 미세한 금리 인하에도 적극적으로 대환을 진행할 가치가 있습니다. 또한, 신용카드 실적 등 부수 거래 유지 비용이 없는 인터넷전문은행이나 핀테크 전용 상품을 꼼꼼히 비교하는 것이 현명한 선택에 도움이 됩니다.