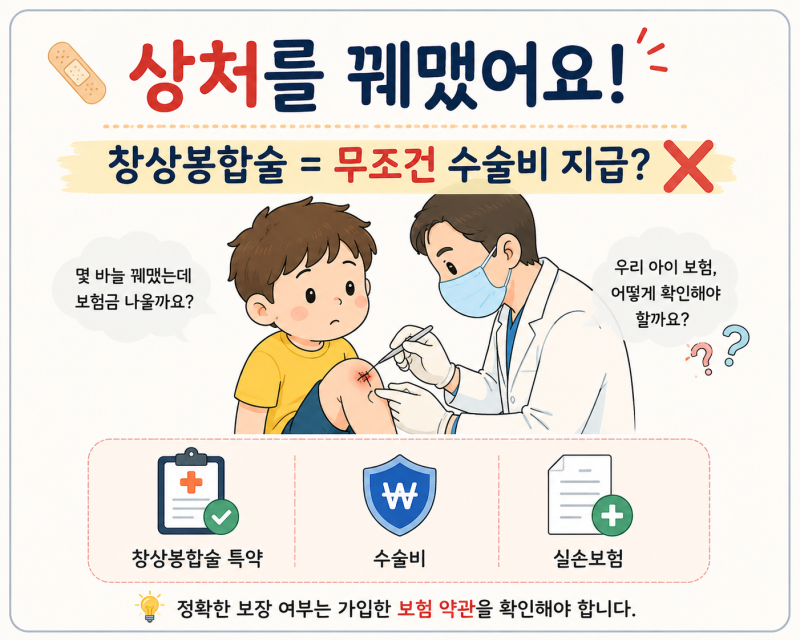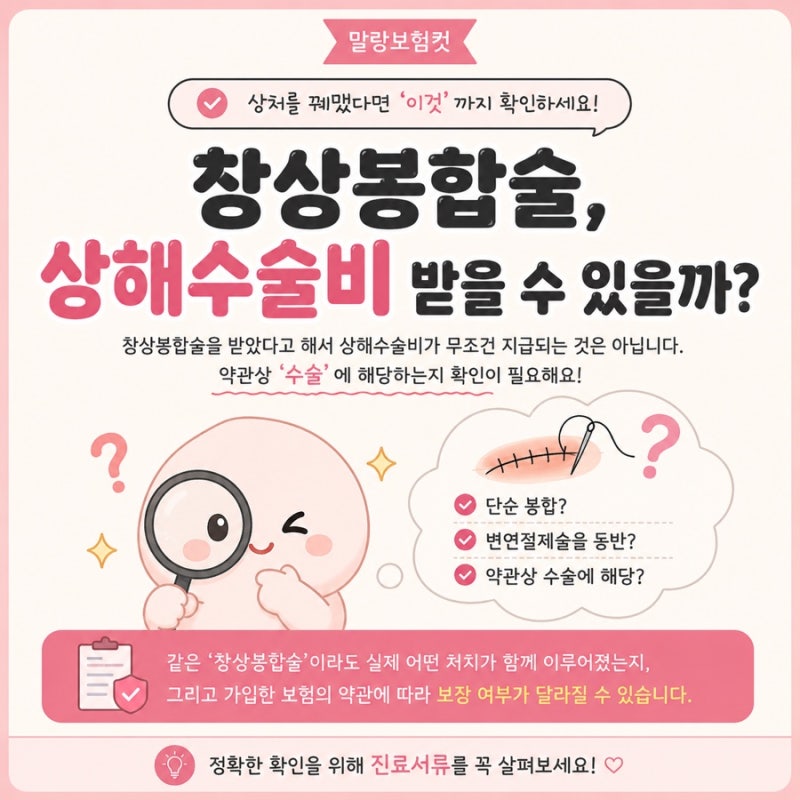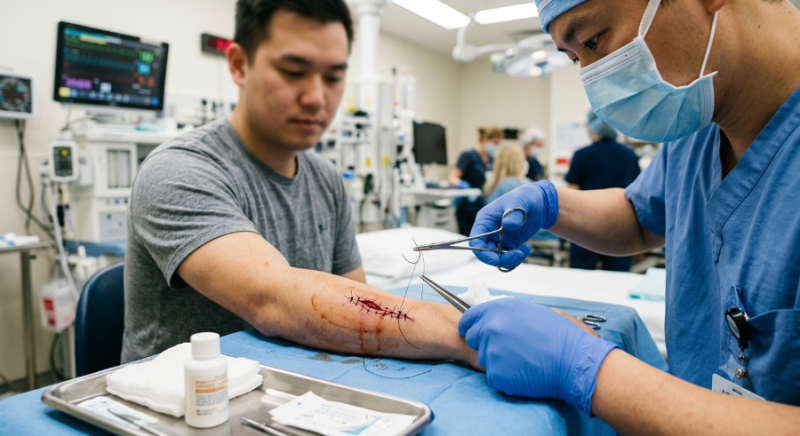

창상봉합술은 상처를 꿰매는 치료를 의미하지만, 모든 보험의 상해수술비에서 자동으로 보장되는 것은 아닙니다. 보험사는 약관상 수술의 정의, 수가 코드, 봉합 방법, 깊이, 부위 등을 종합적으로 판단하여 보험금 지급 여부를 결정합니다.
특히 실손보험, 상해수술비, 상해 1~5종 수술비는 각각 다른 지급 기준을 가지며 변연절제술 동반 여부가 중요한 심사 항목입니다. 일상생활 중 예기치 못한 사고로 피부가 찢어져 병원에서 상처를 꿰매는 창상봉합술을 받는 경우가 많습니다.
이때 많은 분들이 당연히 보험금을 받을 수 있을 것이라 생각하지만, 실제 보험금 청구 과정은 생각보다 복잡할 수 있습니다. 단순히 상처를 꿰맸다는 사실만으로 모든 보험에서 동일한 수술비가 지급되는 것은 아니기 때문입니다.
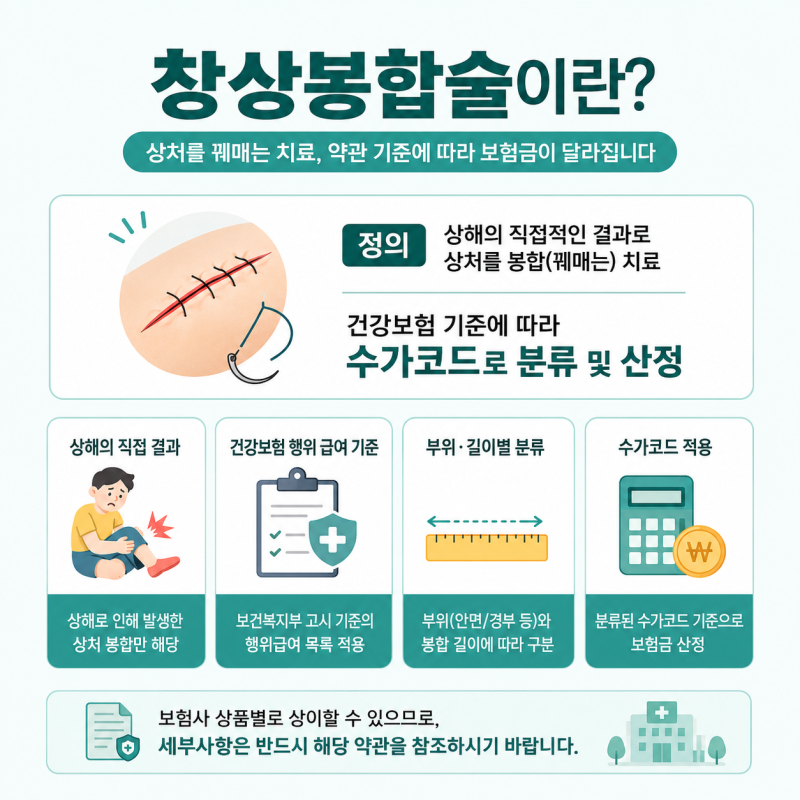
보험 약관에서 정의하는 '수술'의 범위는 일반적인 인식과 다를 수 있습니다. 보험사는 치료의 직접적인 목적, 기구 사용 여부, 생체 절단 또는 절제 등의 조작 유무를 엄격히 따집니다.
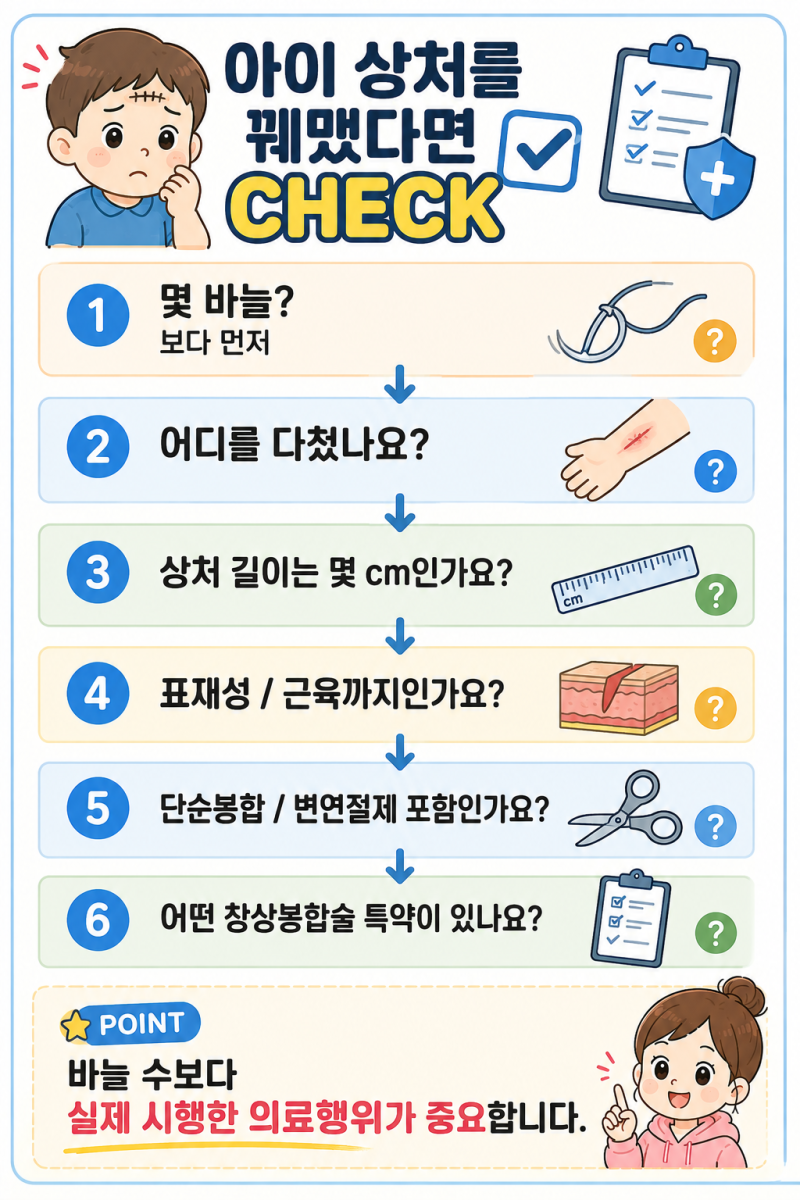
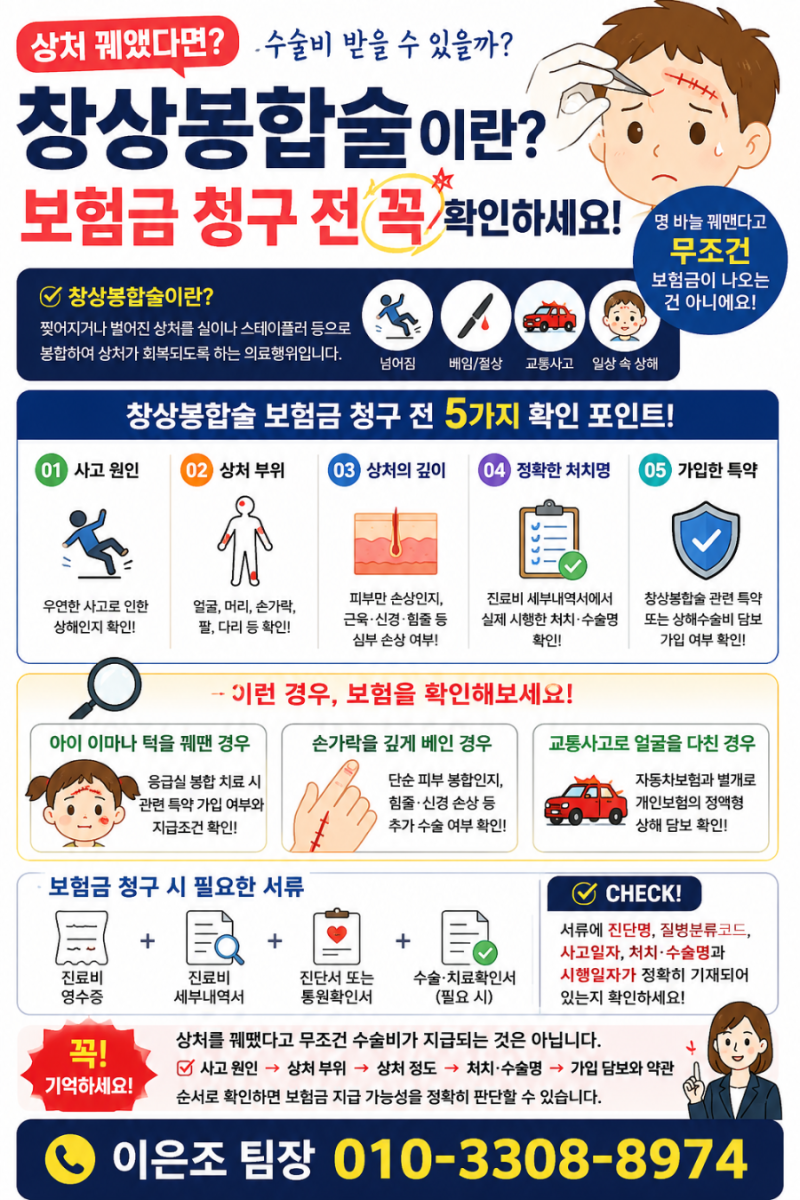
또한, 창상봉합술의 경우 봉합 방법, 상처의 깊이, 봉합 길이, 봉합 부위 등에 따라 적용되는 건강보험 수가 코드가 달라지며, 이는 보험금 지급 여부에 결정적인 영향을 미칩니다.
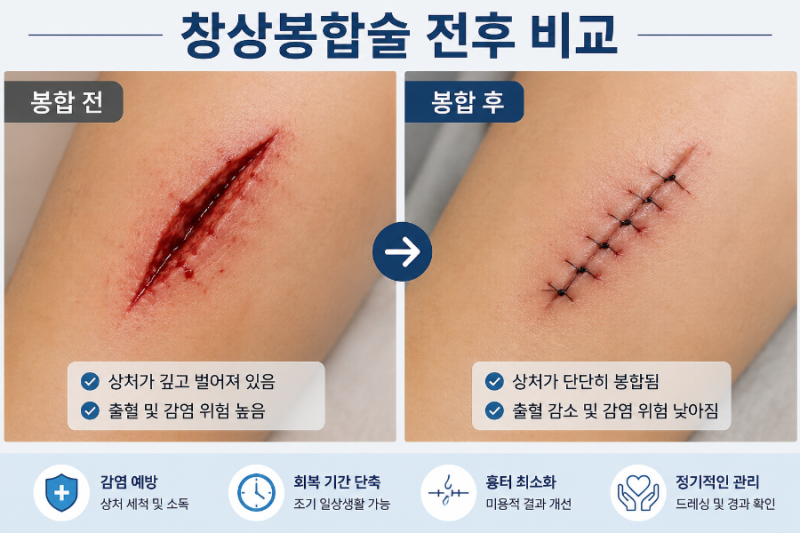
특히, 감염이나 합병증 예방을 위해 오염되거나 손상된 조직을 제거하는 '변연절제술'이 함께 시행되었는지가 중요한 심사 항목이 됩니다. 단순 봉합과 변연절제를 동반한 봉합은 보험금 지급 기준에서 큰 차이를 보일 수 있습니다.
따라서 창상봉합술 후 보험금을 청구하기 전에는 가입한 실손보험, 상해수술비, 상해 1~5종 수술비 등 각 담보의 약관을 면밀히 확인해야 합니다.
각 보험 상품과 가입 시기에 따라 수술의 정의와 제외되는 처치가 다를 수 있으므로, 본인의 보험 약관을 정확히 이해하고 필요한 서류를 준비하는 것이 중요합니다. 막연한 기대보다는 구체적인 약관 내용을 확인하여 현명하게 보험금을 청구하시길 바랍니다.
특히 실손보험, 상해수술비, 상해 1~5종 수술비는 각각 다른 지급 기준을 가지며 변연절제술 동반 여부가 중요한 심사 항목입니다. 일상생활 중 예기치 못한 사고로 피부가 찢어져 병원에서 상처를 꿰매는 창상봉합술을 받는 경우가 많습니다.
이때 많은 분들이 당연히 보험금을 받을 수 있을 것이라 생각하지만, 실제 보험금 청구 과정은 생각보다 복잡할 수 있습니다. 단순히 상처를 꿰맸다는 사실만으로 모든 보험에서 동일한 수술비가 지급되는 것은 아니기 때문입니다.
보험 약관에서 정의하는 '수술'의 범위는 일반적인 인식과 다를 수 있습니다. 보험사는 치료의 직접적인 목적, 기구 사용 여부, 생체 절단 또는 절제 등의 조작 유무를 엄격히 따집니다.
또한, 창상봉합술의 경우 봉합 방법, 상처의 깊이, 봉합 길이, 봉합 부위 등에 따라 적용되는 건강보험 수가 코드가 달라지며, 이는 보험금 지급 여부에 결정적인 영향을 미칩니다.
특히, 감염이나 합병증 예방을 위해 오염되거나 손상된 조직을 제거하는 '변연절제술'이 함께 시행되었는지가 중요한 심사 항목이 됩니다. 단순 봉합과 변연절제를 동반한 봉합은 보험금 지급 기준에서 큰 차이를 보일 수 있습니다.
따라서 창상봉합술 후 보험금을 청구하기 전에는 가입한 실손보험, 상해수술비, 상해 1~5종 수술비 등 각 담보의 약관을 면밀히 확인해야 합니다.
각 보험 상품과 가입 시기에 따라 수술의 정의와 제외되는 처치가 다를 수 있으므로, 본인의 보험 약관을 정확히 이해하고 필요한 서류를 준비하는 것이 중요합니다. 막연한 기대보다는 구체적인 약관 내용을 확인하여 현명하게 보험금을 청구하시길 바랍니다.