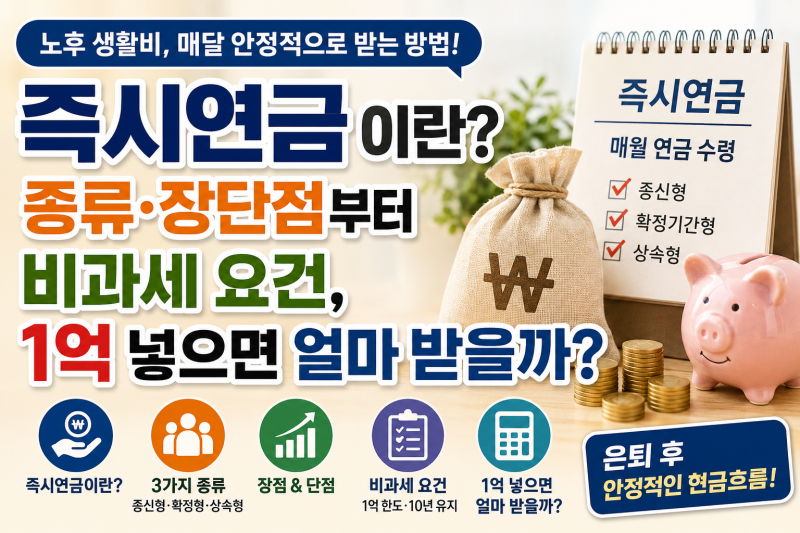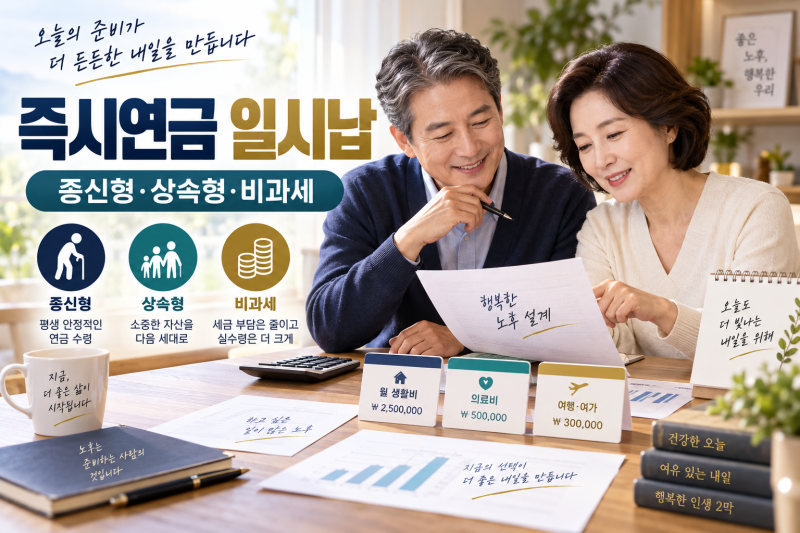
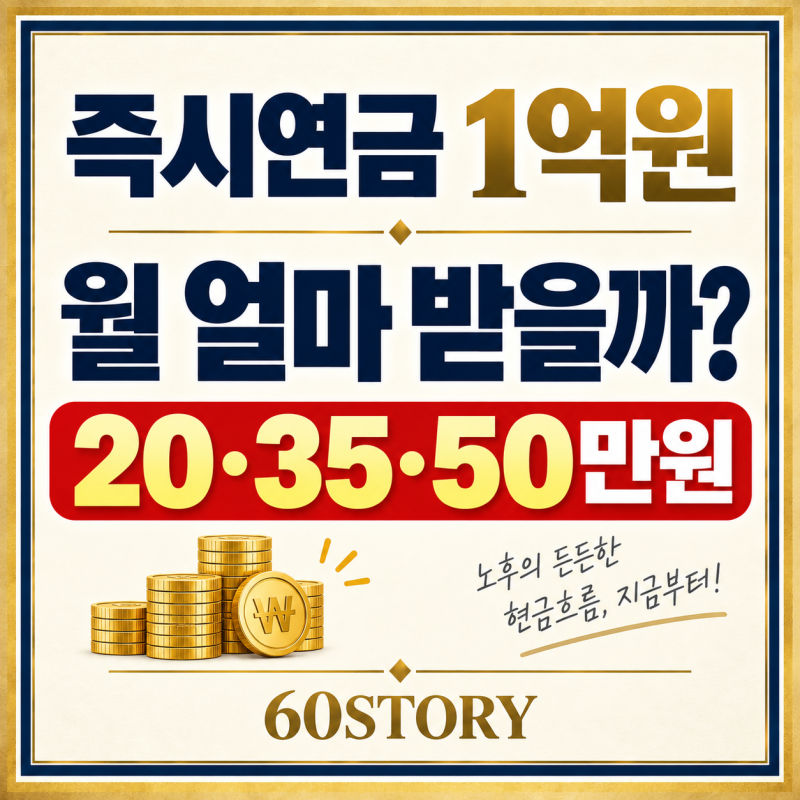
즉시연금은 목돈을 일시납하고 다음 달부터 연금처럼 받는 금융 상품입니다. 종신형, 확정기간형, 상속형 세 가지 유형이 있으며, 각 유형에 따라 수령액과 세금 처리 방식이 달라집니다.
특히 비과세 혜택은 1억 원 이하 납입, 10년 이상 유지 등 특정 조건을 충족해야 적용되므로 가입 전 확인이 필수입니다. 은퇴 후 목돈을 안정적인 생활비로 전환하려는 이들에게 즉시연금은 매력적인 선택지입니다.
이 상품은 퇴직금이나 부동산 매각 대금 등 큰 금액을 보험사에 한 번에 납입하고, 약정한 시점부터 매월 연금 형태로 지급받는 구조입니다. 주식이나 부동산 투자와 달리 시장 변동성 걱정 없이 예측 가능한 현금 흐름을 제공한다는 장점이 있습니다.
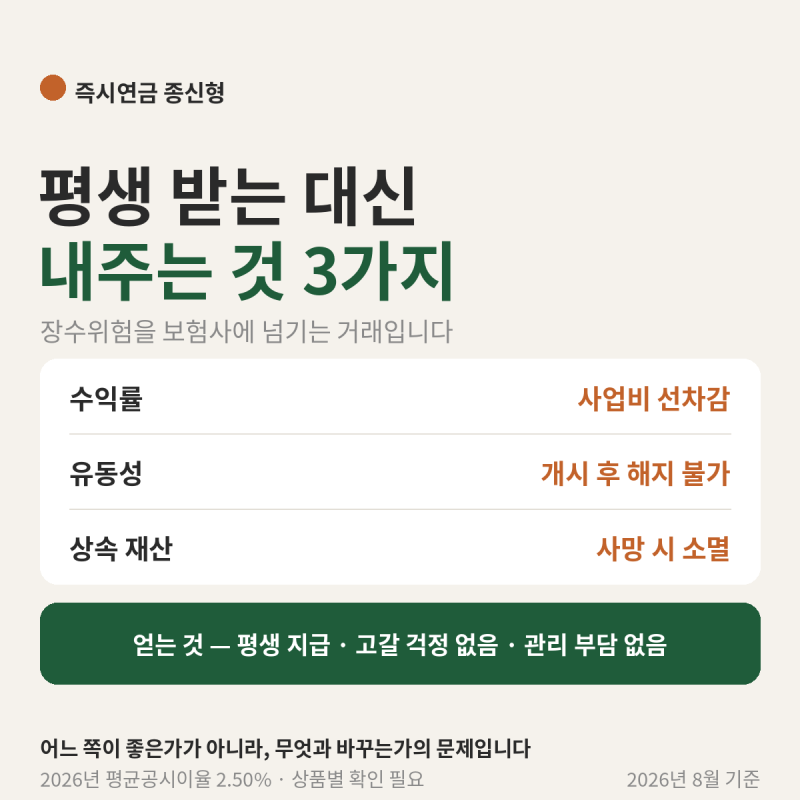
즉시연금은 종신형, 확정기간형, 상속형 세 가지 방식으로 나뉩니다. 종신형은 생존 기간 평생 연금을 지급하며, 확정기간형은 정해진 기간 동안 더 많은 금액을 받습니다. 상속형은 이자를 받다가 만기 시 원금을 돌려받는 방식입니다.
각 유형은 월 수령액과 세금 처리 방식이 크게 다르므로 개인의 은퇴 계획에 맞춰 신중한 선택이 필요합니다. 특히, 가입 시 '비과세 혜택'과 '즉시 지급'에 대한 오해를 주의해야 합니다.
비과세는 1억 원 이하 납입, 10년 이상 계약 유지 등 법적 요건을 충족해야만 적용됩니다. '즉시'라는 이름과 달리 연금 개시일은 상품마다 다를 수 있습니다.
따라서 단순히 월 연금액만 비교하기보다 비과세 조건, 중도 해지 가능성 등 세부 약관을 꼼꼼히 확인하고 전문가와 상담하는 것이 현명합니다.
특히 비과세 혜택은 1억 원 이하 납입, 10년 이상 유지 등 특정 조건을 충족해야 적용되므로 가입 전 확인이 필수입니다. 은퇴 후 목돈을 안정적인 생활비로 전환하려는 이들에게 즉시연금은 매력적인 선택지입니다.
이 상품은 퇴직금이나 부동산 매각 대금 등 큰 금액을 보험사에 한 번에 납입하고, 약정한 시점부터 매월 연금 형태로 지급받는 구조입니다. 주식이나 부동산 투자와 달리 시장 변동성 걱정 없이 예측 가능한 현금 흐름을 제공한다는 장점이 있습니다.
즉시연금은 종신형, 확정기간형, 상속형 세 가지 방식으로 나뉩니다. 종신형은 생존 기간 평생 연금을 지급하며, 확정기간형은 정해진 기간 동안 더 많은 금액을 받습니다. 상속형은 이자를 받다가 만기 시 원금을 돌려받는 방식입니다.
각 유형은 월 수령액과 세금 처리 방식이 크게 다르므로 개인의 은퇴 계획에 맞춰 신중한 선택이 필요합니다. 특히, 가입 시 '비과세 혜택'과 '즉시 지급'에 대한 오해를 주의해야 합니다.
비과세는 1억 원 이하 납입, 10년 이상 계약 유지 등 법적 요건을 충족해야만 적용됩니다. '즉시'라는 이름과 달리 연금 개시일은 상품마다 다를 수 있습니다.
따라서 단순히 월 연금액만 비교하기보다 비과세 조건, 중도 해지 가능성 등 세부 약관을 꼼꼼히 확인하고 전문가와 상담하는 것이 현명합니다.